猜你想问
富安娜Q2业绩表现如何?
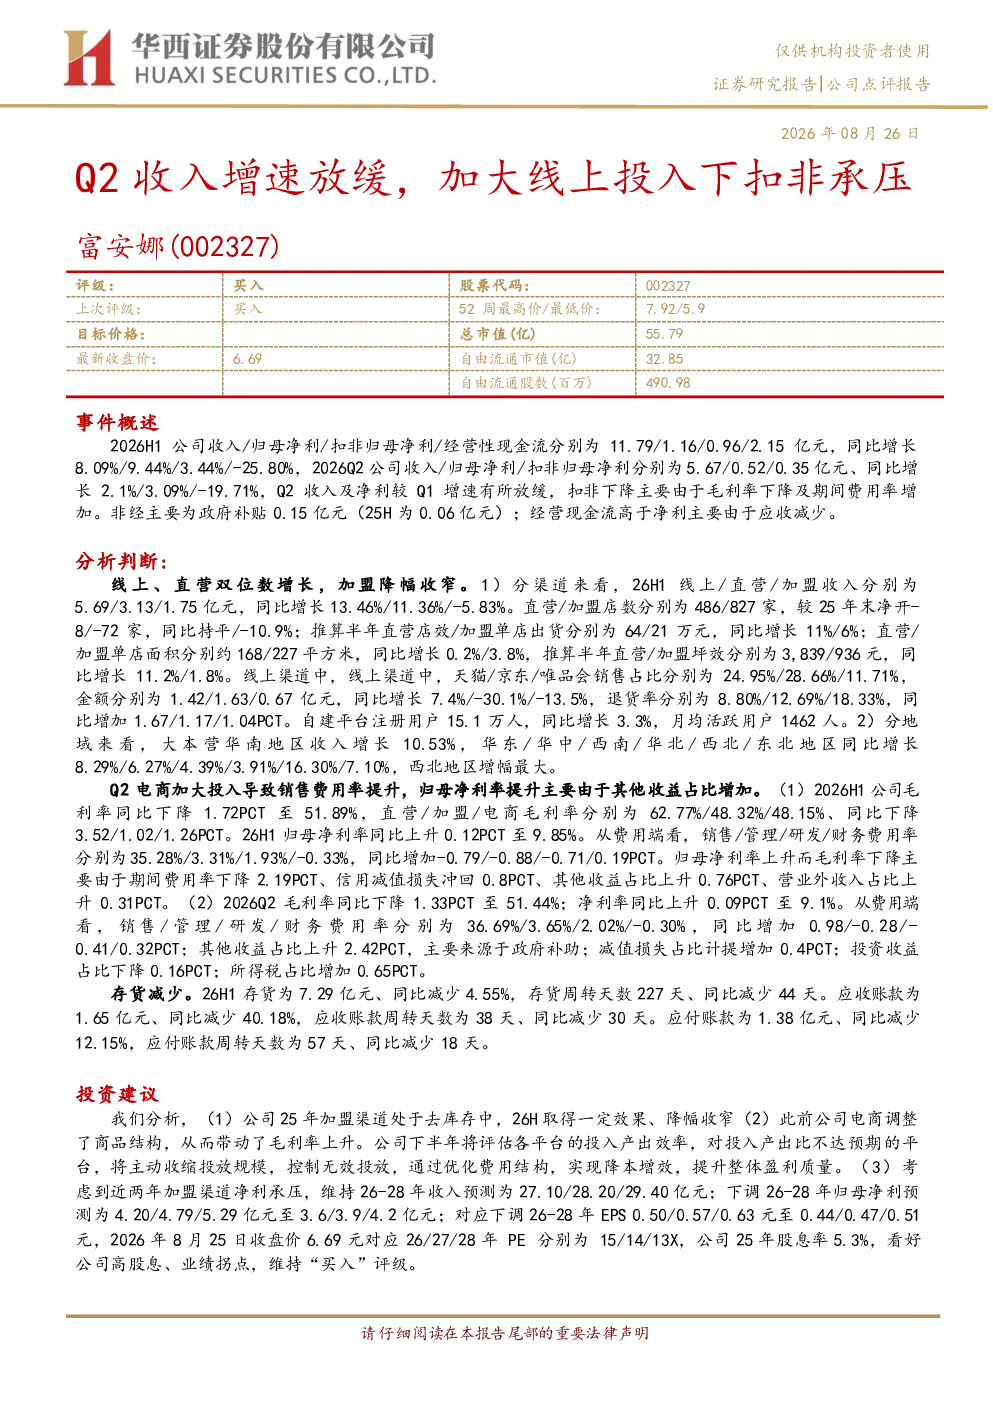
富安娜Q2实现收入5.67亿元,同比增长2.1%,归母净利0.52亿元,同比增长3.09%,但扣非归母净利0.35亿元,同比下降19.71%。主要原因是线上投入加大导致销售费用率提升。线上渠道收入5.69亿元,同比增长13.46%,直营收入3.13亿元,同比增长11.36%,加盟收入1.75亿元,同比下降5.83%。公司存货和应收账款有所减少。
富安娜线上渠道发展情况怎样?
富安娜线上渠道表现强劲,Q2线上收入达5.69亿元,同比增长13.46%,显示出线上渠道的强劲增长势头。公司持续加大线上投入,推动线上业务发展,但这也导致销售费用率上升,对扣非净利润造成一定压力。未来公司计划优化费用结构,控制无效投放,以提升盈利质量。线上渠道的持续增长为公司整体发展提供了重要支撑。
家居行业发展趋势如何?
家居行业近年来呈现线上线下融合发展的趋势,消费者购买习惯日益多元化。线上渠道成为重要增长引擎,但同时也面临激烈的市场竞争和较高的运营成本。企业需在扩大线上业务的同时,平衡好费用投入与盈利能力。富安娜的案例反映出家居行业普遍存在的线上投入加大、费用率提升的压力,未来行业将更加注重渠道效率和创新驱动发展。
富安娜报告重点分析了哪些方面?
富安娜报告重点分析了公司Q2业绩表现,特别是收入增速放缓的原因,主要归因于线上投入加大导致销售费用率提升。报告还详细分析了各渠道表现,显示线上、直营渠道保持双位数增长,加盟渠道降幅收窄。此外,报告关注了公司费用结构优化、存货和应收账款管理等方面,并预测了未来业绩走势。
富安娜报告有哪些风险提示?
富安娜报告提示的主要风险包括原材料价格波动、经营业绩波动以及系统性风险。原材料价格波动可能影响公司成本控制,经营业绩波动与市场环境、渠道表现等因素相关,系统性风险则涉及宏观经济、政策变化等外部因素。投资者需关注这些风险因素,结合公司自身经营情况综合判断。
你可能感兴趣
下游需求承压导致收入增速放缓,加大研发投入布局新技术
国信证券2023-08-31
主站广告收入增速有所下滑,加大投入下公司利润率或将承压
长城证券2024-08-29
2024年中报点评:Q2高基数下业绩承压,扣非净利相对坚挺
纺织服装东吴证券2024-08-29
2018三季度报告点评:Q3扣非增速53.3%,工业板块持续超预期,研发投入持续加大
医药生物东兴证券2018-10-22
Q2业绩增速放缓,持续加大研发投入
机械设备西南证券2023-08-28
收入增速放缓产品结构上移,加大费用投入备战长期发展
食品饮料联讯证券2018-10-23
26Q2收入增速放缓,扣非归母净利同增38.3%
国泰海通证券2026-09-03
医药生物行业专题报告:收入整体稳健,Q3扣非净利润增速放缓,内部分化持续
医药生物华安证券2018-11-06
Q1-Q3收入+7.6%,扣非净利+22%,3Q受珠宝行业景气度下滑增速环比放缓
商贸零售国金证券2019-10-30
交付放缓业绩短期承压,研发投入持续加大
建筑建材安信证券2023-10-26