猜你想问
这份研报的核心内容是什么?
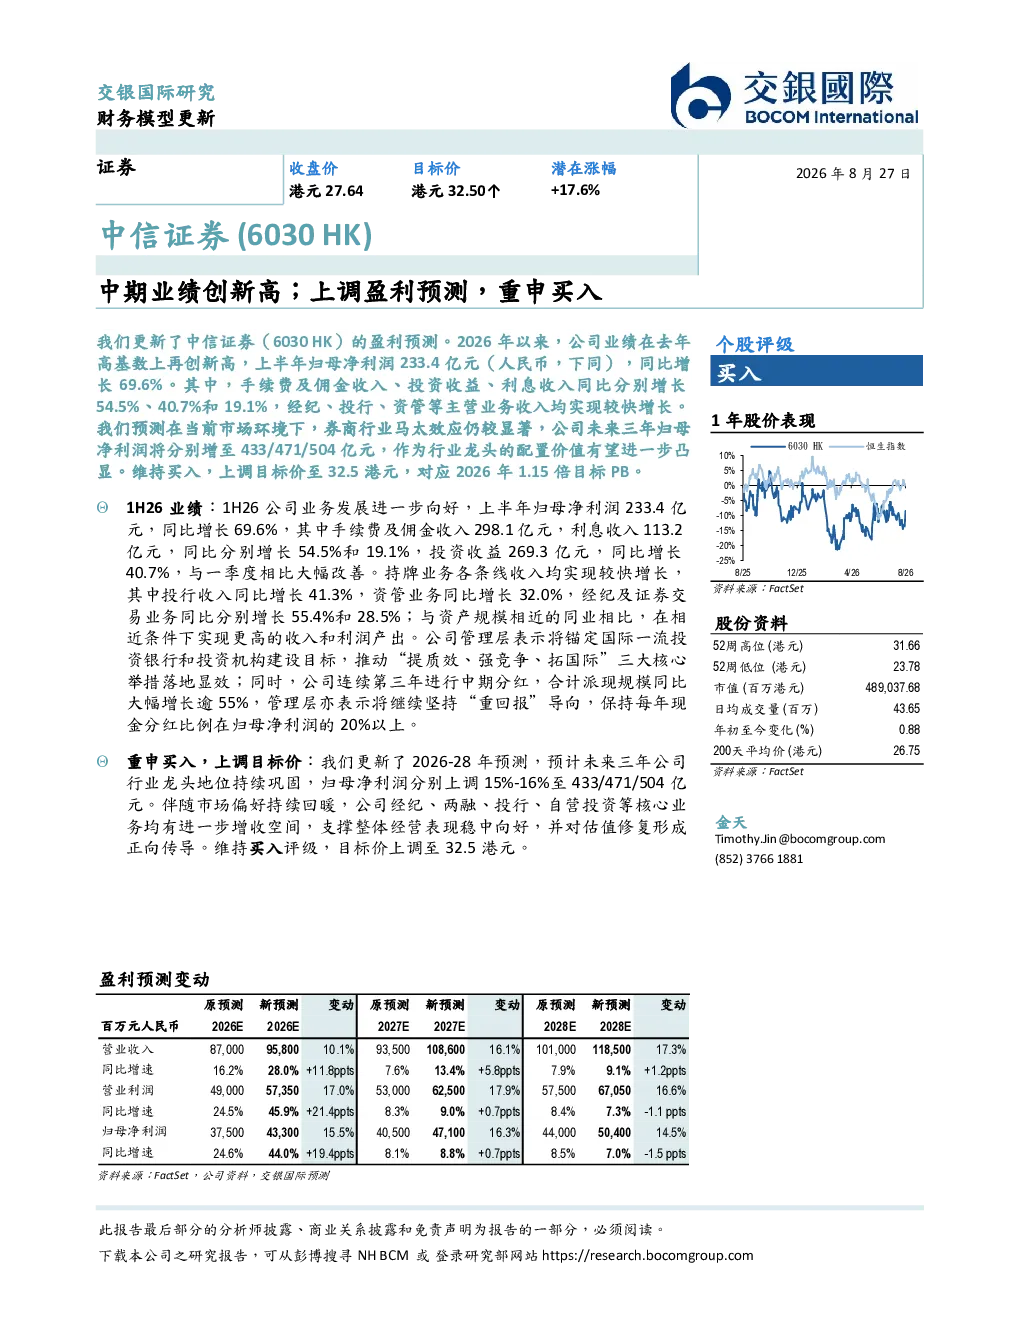
该研报指出中信证券2026年中期业绩创新高,上半年归母净利润同比增长69.6%,达到233.4亿元。手续费及佣金收入、投资收益、利息收入同比分别增长54.5%、40.7%和19.1%,经纪、投行、资管等主营业务收入均实现较快增长。公司管理层表示将锚定国际一流投资银行和投资机构建设目标,推动“提质效、强竞争、拓国际”三大核心举措落地显效,并连续第三年进行中期分红,合计派现规模同比大幅增长逾55%。分析师更新了2026-28年盈利预测,预计未来三年公司归母净利润将分别增至433/471/504亿元,维持买入评级,目标价上调至32.5港元,对应2026年1.15倍目标PB。公司业务发展进一步向好,各项持牌业务全面发力,同比显著增长。未来随着市场偏好持续回暖,公司经纪、两融、投行、自营投资等核心业务均有进一步增收空间,支撑整体经营表现稳中向好,并对估值修复形成正向传导。
当前券商行业的发展趋势如何?
当前券商行业发展趋势向好,随着市场偏好持续回暖,券商经纪、两融、投行、自营投资等核心业务均有进一步增收空间。各券商业务发展进一步向好,各项持牌业务全面发力,同比显著增长。行业正推动“提质效、强竞争、拓国际”等核心举措落地显效,提升国际一流投资银行和投资机构建设水平。同时,行业分红力度加大,如中信证券连续第三年进行中期分红,合计派现规模同比大幅增长逾55%。未来券商业务有望在市场回暖和业务创新双重驱动下实现稳中向好发展。
研报主要分析了哪些方面?
研报主要分析了中信证券2026年中期业绩表现和未来发展趋势。具体包括业绩增长情况,如归母净利润同比增长69.6%,达到233.4亿元;手续费及佣金收入、投资收益、利息收入同比分别增长54.5%、40.7%和19.1%。同时分析了公司战略举措,如锚定国际一流投资银行和投资机构建设目标,推动“提质效、强竞争、拓国际”三大核心举措落地显效。此外,研报还更新了2026-28年盈利预测,预计未来三年公司归母净利润将分别增至433/471/504亿元,维持买入评级,目标价上调至32.5港元。
当前市场对券商行业的整体判断是什么?
当前市场对券商行业的整体判断是积极向好的。随着市场偏好持续回暖,券商业务迎来发展机遇,经纪、两融、投行、自营投资等核心业务均有进一步增收空间。各券商业务发展进一步向好,各项持牌业务全面发力,同比显著增长。行业正推动业务创新和战略升级,提升国际竞争力。同时,行业分红力度加大,如中信证券连续第三年进行中期分红,合计派现规模同比大幅增长逾55%。市场预期券商行业在政策支持和业务拓展下,整体经营表现稳中向好,并对估值修复形成正向传导。
研报中提示了哪些风险?
研报中提示的风险主要集中在市场波动和政策变化方面。市场波动可能导致券商业务收入不稳定,如经纪、两融等业务受市场情绪影响较大。政策变化可能影响券商业务发展,如监管政策调整可能对业务创新和盈利模式产生影响。此外,行业竞争加剧也可能对券商盈利能力造成压力。虽然研报对中信证券未来发展持乐观态度,但提示投资者需关注市场环境和政策变化带来的潜在风险。