猜你想问
这份研报的核心内容是什么?
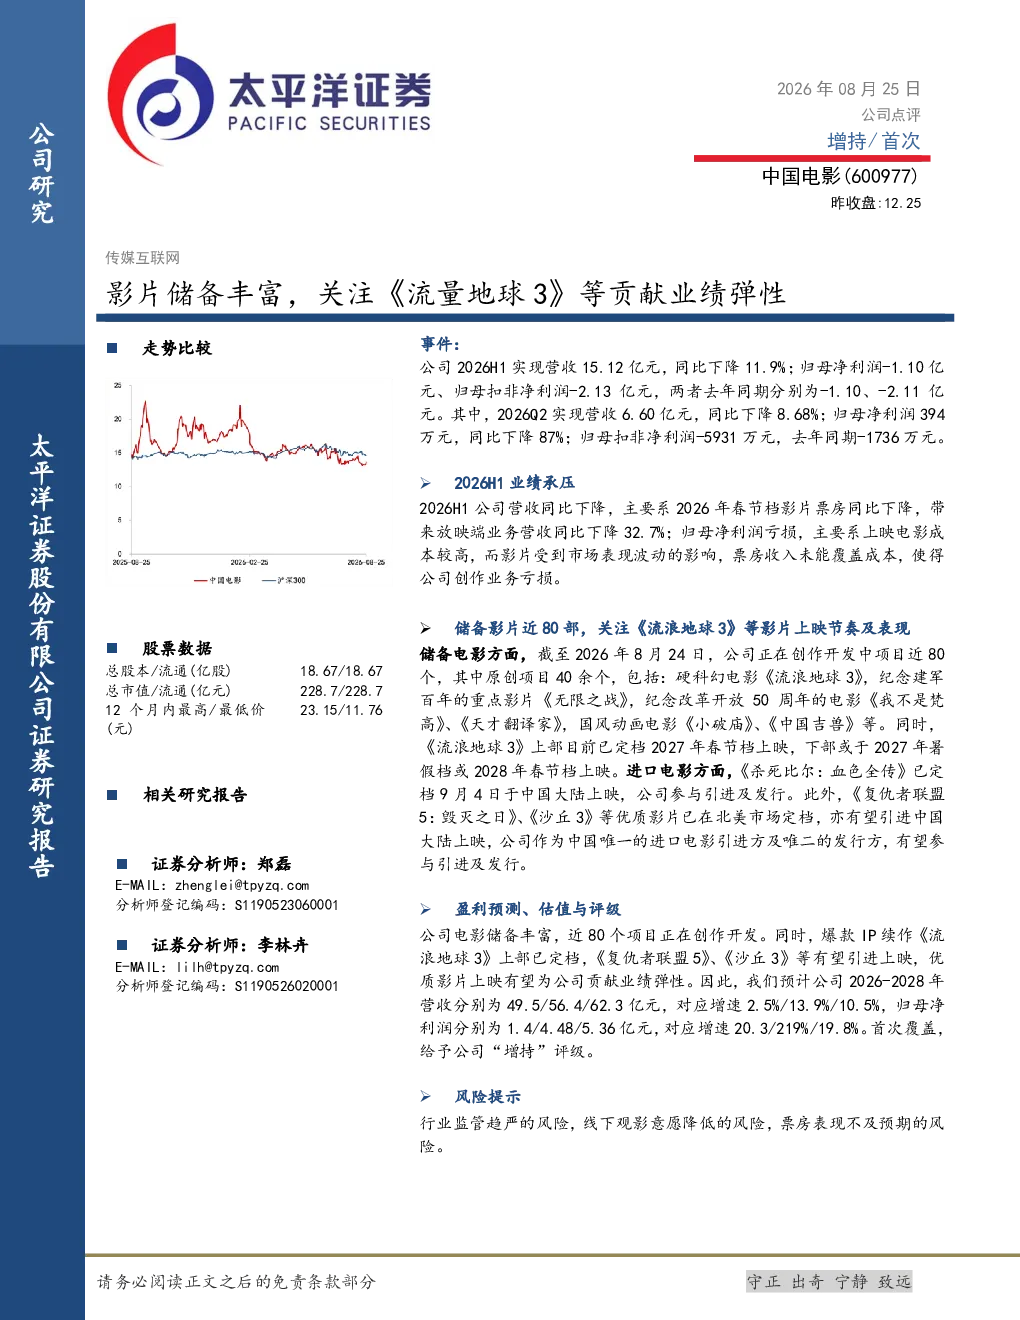
本报告分析文化传媒公司业绩表现,指出2026年上半年营收15.12亿元同比下降11.9%,归母净利润亏损1.10亿元,主要受春节档票房下降及影片成本高企影响。公司储备电影近80部,原创项目40余个,包括《流浪地球3》、《无限之战》等;进口电影方面,《杀死比尔:血色全传》定档9月4日上映,公司参与引进发行,《复仇者联盟5》、《沙丘3》等有望引进。预计2026-2028年营收分别为49.5/56.4/62.3亿元,增速2.5%/13.9%/10.5%;归母净利润分别为1.4/4.48/5.36亿元,增速20.3%/219%/19.8%。首次覆盖,给予“增持”评级,市盈率预计从163降至43。
文化传媒行业发展趋势如何?
文化传媒行业面临行业监管趋严、线下观影意愿降低、票房表现不及预期等风险。但公司凭借丰富的影片储备和优质IP续作,有望在2027年后迎来业绩弹性。行业整体需关注内容创新与多元化发展,提升观众粘性,同时加强衍生品开发与线上渠道拓展,以应对市场变化。
报告重点分析了哪些方向?
报告重点分析了公司影片储备情况,包括近80部储备电影和40余个原创项目,涵盖《流浪地球3》、《无限之战》等头部IP续作,以及《杀死比尔:血色全传》、《复仇者联盟5》、《沙丘3》等进口电影引进计划。同时,报告评估了公司财务状况,2025年营收48.33亿元,净利润1.17亿元,预计2028年营收62.32亿元,净利润5.36亿元,毛利率和ROE均有显著提升预期。
当前市场对该公司有何判断?
市场对该公司影片储备持积极态度,认为其丰富的片单和优质IP续作将提供业绩弹性,尤其《流浪地球3》等大项目有望提振市场信心。但需关注春节档票房下滑及影片成本压力,2026年上半年业绩表现不及预期。长期来看,公司若能成功引进《复仇者联盟5》、《沙丘3》等热门影片,并提升内容竞争力,有望实现业绩反转。
研报提示了哪些风险?
研报提示的主要风险包括行业监管趋严,政策变化可能影响影片审查和发行;线下观影意愿降低,受疫情影响观众更倾向于居家娱乐,影院上座率下降;票房表现不及预期,若重点影片市场反响平平,将直接影响公司营收和盈利能力。此外,影片制作成本高企也可能侵蚀利润空间。