猜你想问
恩捷股份的业绩表现如何?
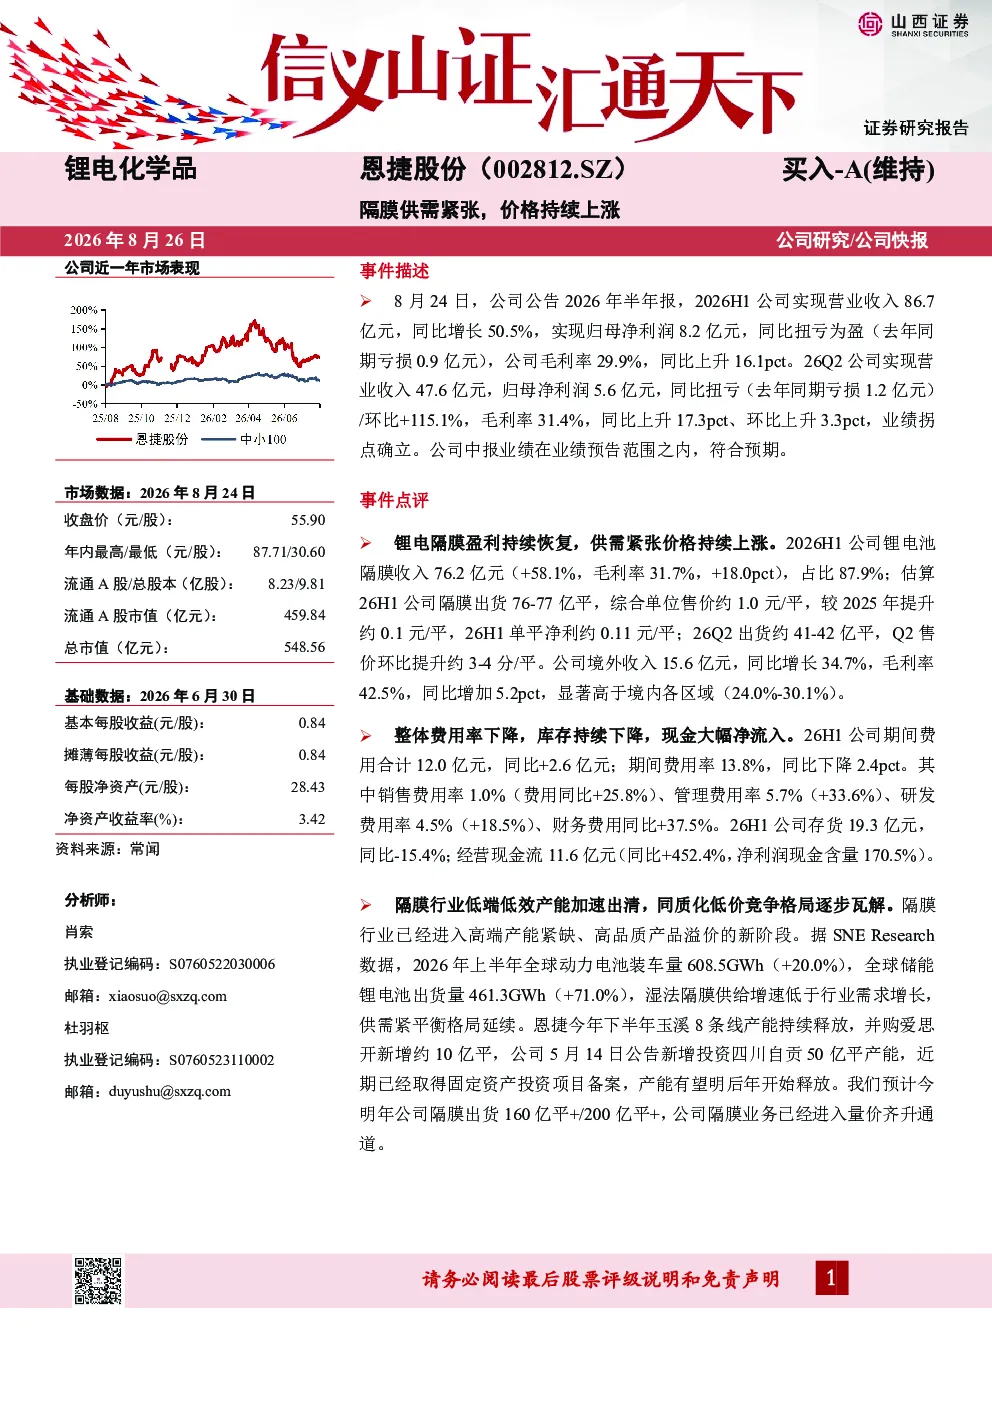
恩捷股份2026年半年报显示,公司实现营业收入86.7亿元,同比增长50.5%;归母净利润8.2亿元,同比扭亏为盈。锂电池隔膜收入76.2亿元,同比增长58.1%,毛利率31.7%,提升18.0个百分点。单平净利约0.11元/平,综合单位售价约1.0元/平,较2025年提升约0.1元/平。
锂电隔膜行业的发展趋势是什么?
锂电隔膜行业进入高端产能紧缺、高品质产品溢价的新阶段。全球动力电池装车量608.5GWh(+20.0%),储能锂电池出货量461.3GWh(+71.0%),湿法隔膜供给增速低于需求增长,供需紧平衡格局延续。恩捷下半年玉溪8条线产能持续释放,并购爱思开新增约10亿平,新增四川自贡50亿平产能有望明后年释放。
报告重点分析了哪些方面?
报告重点分析了恩捷股份的业绩增长、供需格局、财务状况及市场表现。恩捷作为锂电隔膜龙头,受益于行业需求增长,隔膜产品呈现量价齐升趋势。报告还预测了2026-2028年公司营业收入、净利润、毛利率及ROE等关键财务数据。
当前市场对恩捷股份的表现如何?
恩捷股份近一年市场表现活跃,2026年8月24日收盘价55.90元,年内最高/最低价分别为87.71元/30.60元。流通A股/总股本为8.23亿股/9.81亿股,流通A股市值为459.84亿元,总市值548.56亿元。
报告提示了哪些风险?
报告提示的风险包括供给超预期释放、汇率波动、市场竞争格局恶化、原材料价格上涨、海外政策/投资风险、锂电技术路线变化等。这些因素可能对公司业绩和估值产生影响。
你可能感兴趣
东吴电新 恩捷股份26H1业绩预告点评 Q2业绩超预期 隔膜供需紧张盈利持续提升 继续强推
未知机构2026-07-10
钼行业深度报告:供需紧张,钼精矿价格持续上涨可期
有色金属民生证券2022-11-07
产业观察06期:【电池材料周报】疫情再起加剧供需紧张,锂盐价格或持续上涨
国泰君安证券2022-10-10
化工行业:纯碱价格止跌反弹,供需紧张价格有望持续上涨
基础化工国盛证券2018-04-08
电子元器件行业动态点评:7月上旬TV面板价格大涨,供需紧张有望带动价格持续上涨
电子设备长城证券2020-07-06
26H1业绩预告点评:Q2业绩超我们预期,隔膜供需紧张盈利持续提升
轻工制造东吴证券2026-07-10
2026年半年报点评:库存下降隔膜供需持续紧张,单位盈利持续提升
轻工制造东吴证券2026-08-25
【国金电车】恩捷股份点评:突破钠电池专用隔膜技术,助力钠电池产业化,持续重点推荐
未知机构2022-12-05
有色金属行业周报:工业金属延续上涨,供需紧张下锂盐价格快速上行
有色金属民生证券2022-01-09