猜你想问
这份研报的核心内容是什么?
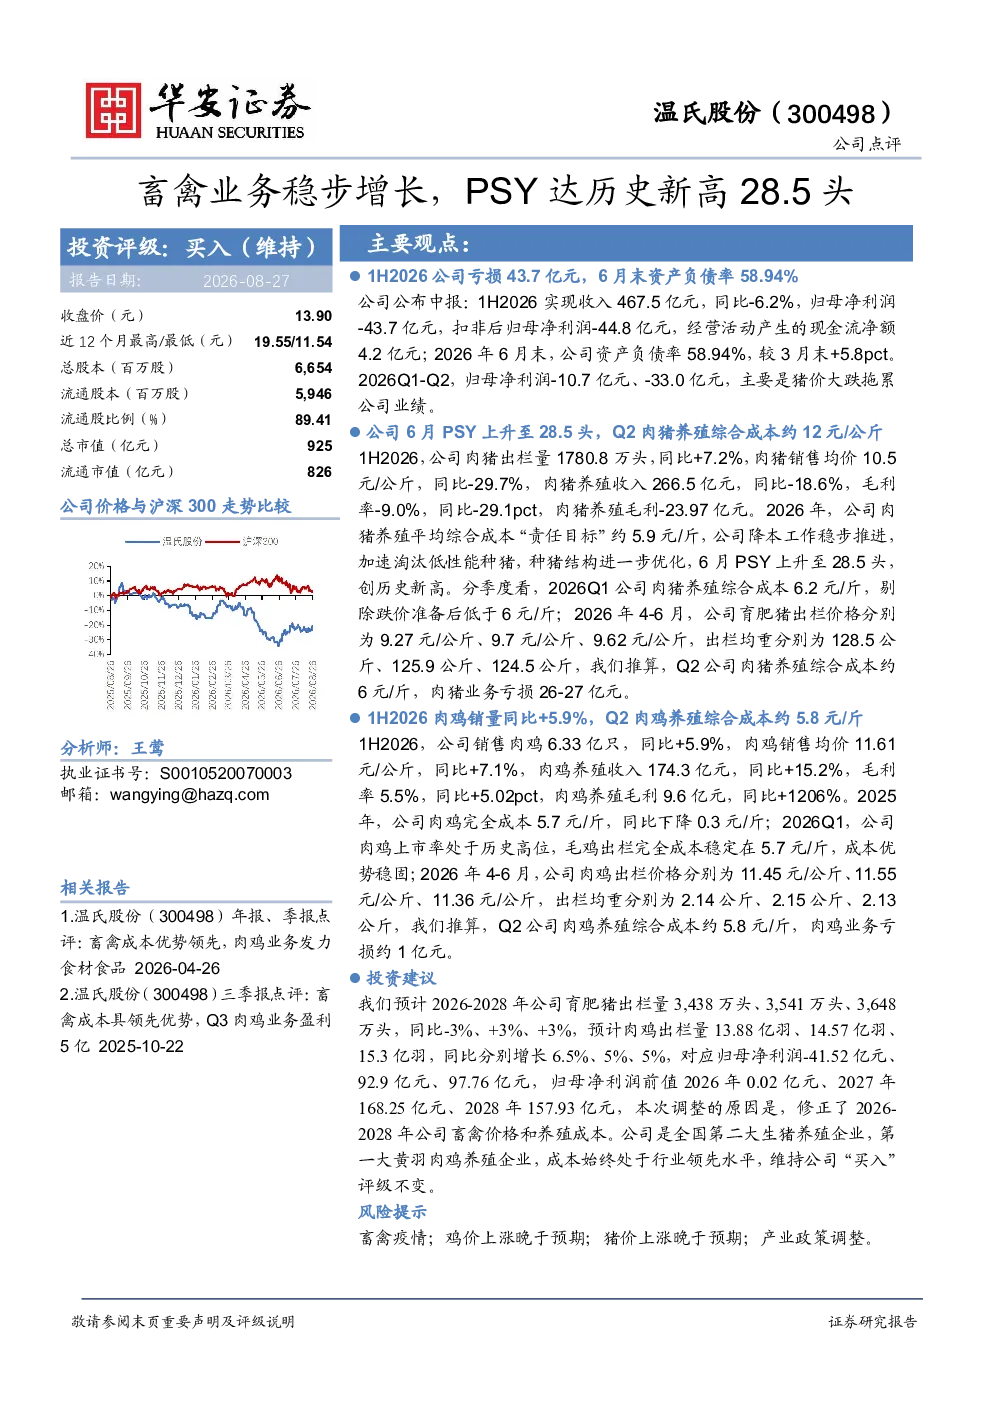
这份研报分析了温氏股份2026年上半年的业绩表现,指出公司肉猪出栏量同比增长7.2%,但受猪价大跌影响,肉猪养殖收入同比减少18.6%,毛利率为-9.0%。同时,公司肉鸡销量同比增长5.9%,肉鸡养殖收入同比增长15.2%,毛利率提升至5.5%。报告还提到公司6月PSY上升至28.5头,创历史新高,显示种猪结构优化。此外,报告预测了2026-2028年公司肉猪和肉鸡的出栏量及归母净利润,维持“买入”评级。
畜禽行业的发展趋势如何?
根据研报,畜禽行业呈现分化趋势。肉鸡业务表现亮眼,销量和收入均实现增长,成本优势稳固。肉猪业务虽面临猪价波动,但公司通过加速淘汰低性能种猪、优化种猪结构等措施,PSY持续提升,成本控制稳步推进。行业整体来看,规模化、标准化养殖是主要趋势,头部企业凭借成本和规模优势,盈利能力更强。
研报重点分析了哪些方向?
研报重点分析了温氏股份的肉猪和肉鸡业务表现及成本控制情况。报告详细披露了公司肉猪出栏量、销售均价、养殖收入、毛利率等关键数据,并分析了猪价波动对公司业绩的影响。同时,报告也关注了肉鸡业务的增长情况,指出公司肉鸡上市率处于历史高位,成本优势明显。此外,报告还评估了公司种猪结构的优化成果,以及未来几年的业绩预测。
当前畜禽市场的现状如何?
当前畜禽市场呈现肉鸡和肉猪表现不同的格局。肉鸡市场方面,销量和价格均有所上涨,公司成本优势稳固,盈利能力增强。肉猪市场方面,虽然出栏量增长,但猪价下跌导致养殖收入和毛利率下降,公司仍处于降本增效的进程中。整体来看,畜禽市场价格波动较大,企业需加强成本控制和风险管理。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是畜禽疫情可能对养殖业务造成冲击;二是鸡价和猪价上涨可能晚于预期,影响企业盈利;三是产业政策调整可能带来不确定性。此外,报告还指出公司资产负债率有所上升,需关注财务风险。这些风险因素可能对公司未来的业绩表现产生影响。