猜你想问
化工日报研报核心内容有哪些?
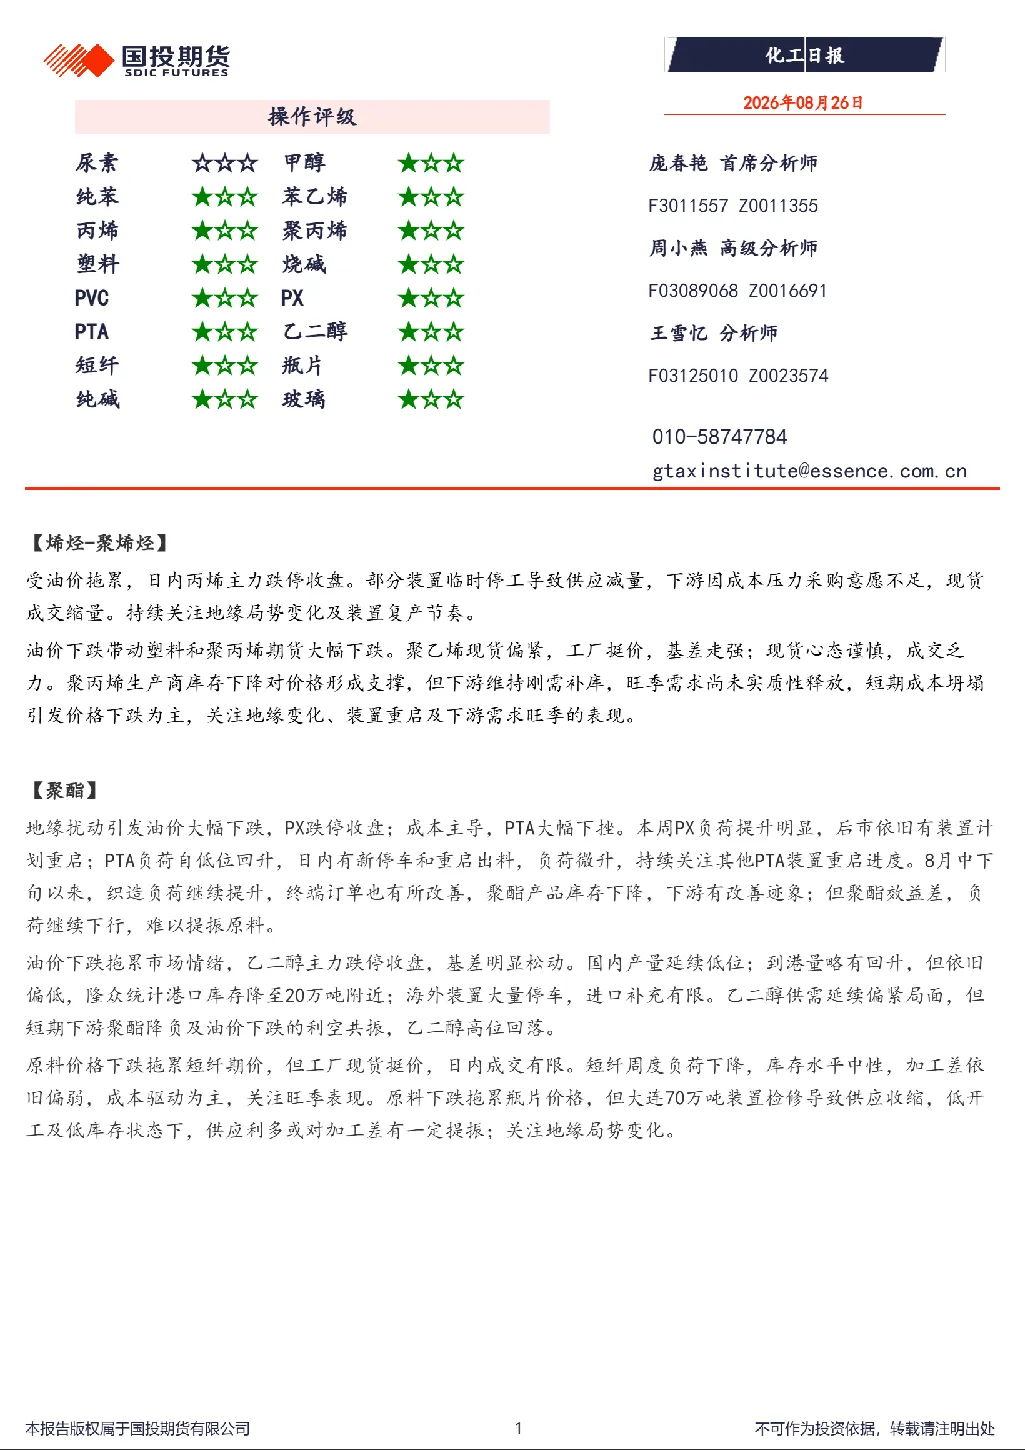
化工日报研报涵盖了丙烯、塑料与聚丙烯、聚酯、纯苯-苯乙烯、煤化工、氯碱、纯碱-玻璃等多个化工赛道的分析。丙烯板块受油价拖累跌停,塑料与聚丙烯期货下跌,聚酯板块因地缘扰动下跌,纯苯期货盘面大幅回落,煤化工板块甲醇期货跌停,氯碱板块PVC跟随原油价格回落,纯碱-玻璃板块纯碱走弱库存压力较大。报告详细分析了各板块的供需关系、价格走势及未来趋势。
化工行业赛道发展趋势如何?
化工行业各赛道发展趋势呈现分化。丙烯、塑料与聚丙烯、聚酯板块受成本端波动及供需变化影响较大,价格波动频繁。纯苯-苯乙烯板块受地缘局势及供应影响,价格承压。煤化工板块甲醇价格受地缘溢价及下游需求影响,氯碱板块PVC整体处于亏损格局,纯碱-玻璃板块纯碱因库存压力较大而走弱。未来需关注地缘局势变化、装置重启节奏及下游需求复苏情况。
研报重点分析了哪些方向?
研报重点分析了各化工板块的供需关系、价格走势及影响因素。丙烯板块关注油价拖累及装置复产节奏;塑料与聚丙烯板块关注成本塌及下游需求旺季表现;聚酯板块关注PX、PTA价格走势及终端订单改善情况;纯苯-苯乙烯板块关注成本端波动及出口需求;煤化工板块关注甲醇进口及下游需求复苏;氯碱板块关注成本格局及出口情况;纯碱-玻璃板块关注库存压力及下游加工订单。
当前化工市场现状如何判断?
当前化工市场整体呈现弱势格局。丙烯、塑料与聚丙烯、聚酯板块价格下跌,受成本端波动及供需失衡影响。纯苯-苯乙烯板块价格承压,供应维持低位但受油价下跌拖累。煤化工板块甲醇价格跌停,受地缘溢价回吐影响。氯碱板块PVC整体亏损,成本端支撑不足。纯碱-玻璃板块纯碱走弱库存压力较大,玻璃弱势格局延续。各板块均面临库存压力及需求复苏挑战。
研报提示哪些风险?
研报提示的主要风险包括地缘局势变化、装置重启节奏不及预期、油价波动、下游需求复苏缓慢、库存压力持续等。丙烯、塑料与聚丙烯板块需关注油价拖累及装置复产情况;聚酯板块需关注PX、PTA价格波动及终端订单改善力度;纯苯-苯乙烯板块需关注海峡通航恢复情况;煤化工板块需关注甲醇进口及下游需求复苏;氯碱板块需关注成本格局及出口情况;纯碱-玻璃板块需关注库存压力及下游加工订单恢复情况。