猜你想问
这份研报的核心内容是什么?
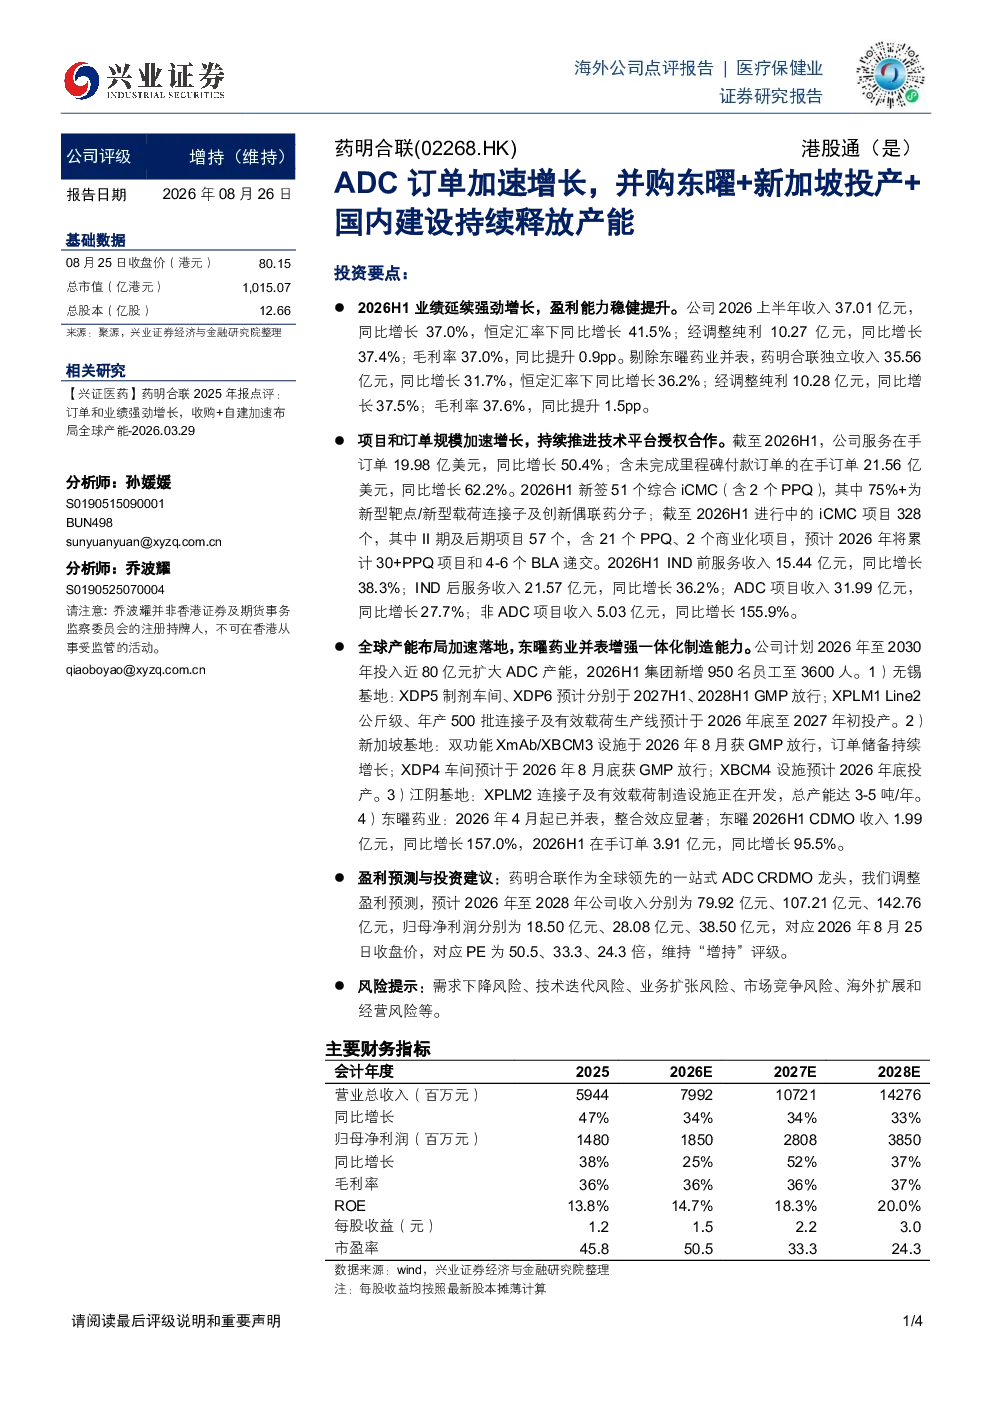
这份研报分析了药明合联的业绩增长强劲,2026年上半年收入37.01亿元同比增长37.0%,经调整纯利10.27亿元同比增长37.4%。公司订单规模加速,服务在手订单19.98亿美元同比增长50.4%,新签51个综合iCMC项目。收入结构优化,ADC项目收入31.99亿元同比增长27.7%,非ADC项目收入5.03亿元同比增长155.9%。产能扩张加速,计划2026年至2030年投入近80亿元扩大ADC产能,无锡基地XDP5、XDP6车间预计分别于2027H1、2028H1GMP放行。
ADC赛道行业发展趋势如何?
ADC赛道行业发展趋势积极,药明合联作为行业龙头,持续扩大产能和订单规模。公司服务在手订单同比增长50.4%,新签项目多为新型靶点/新型载荷连接子及创新偶联药分子。收入结构优化,非ADC项目收入增长迅猛。行业整体受益于技术迭代和市场需求提升,头部企业通过并购和产能扩张巩固领先地位,未来几年预计将迎来更多创新项目和高价值订单。
研报重点分析了哪些方向?
研报重点分析了药明合联的业绩增长、订单规模、收入结构优化和产能扩张。具体包括:业绩增长强劲,2026年上半年收入和利润均实现37%的同比增长;订单规模加速,服务在手订单和含未完成里程碑付款订单均大幅增长;收入结构优化,非ADC项目收入增长155.9%;产能扩张加速,计划近80亿元投入扩大ADC产能,新增XDP5、XDP6等车间,并推进新加坡基地建设。
当前ADC市场的现状如何?
当前ADC市场现状积极,市场需求旺盛,头部企业订单规模持续增长。药明合联2026年上半年服务在手订单同比增长50.4%,新签项目多为创新型项目。行业竞争激烈,头部企业通过产能扩张和并购加速布局。技术迭代推动行业向更高附加值方向发展,新型靶点/新型载荷连接子及创新偶联药分子需求增长迅速。整体市场处于快速发展阶段,头部企业凭借技术优势和产能布局保持领先。
研报提到了哪些风险提示?
研报提示了需求下降风险、技术迭代风险、业务扩张风险、市场竞争风险、海外扩展和经营风险等。需求下降可能导致订单增长放缓,技术迭代可能影响现有产品竞争力,业务扩张和海外扩展可能面临不确定性,市场竞争加剧可能压缩利润空间。投资者需关注行业动态和企业应对策略,谨慎评估相关风险。