猜你想问
巴西及国内玉米业务为何拖累公司业绩?
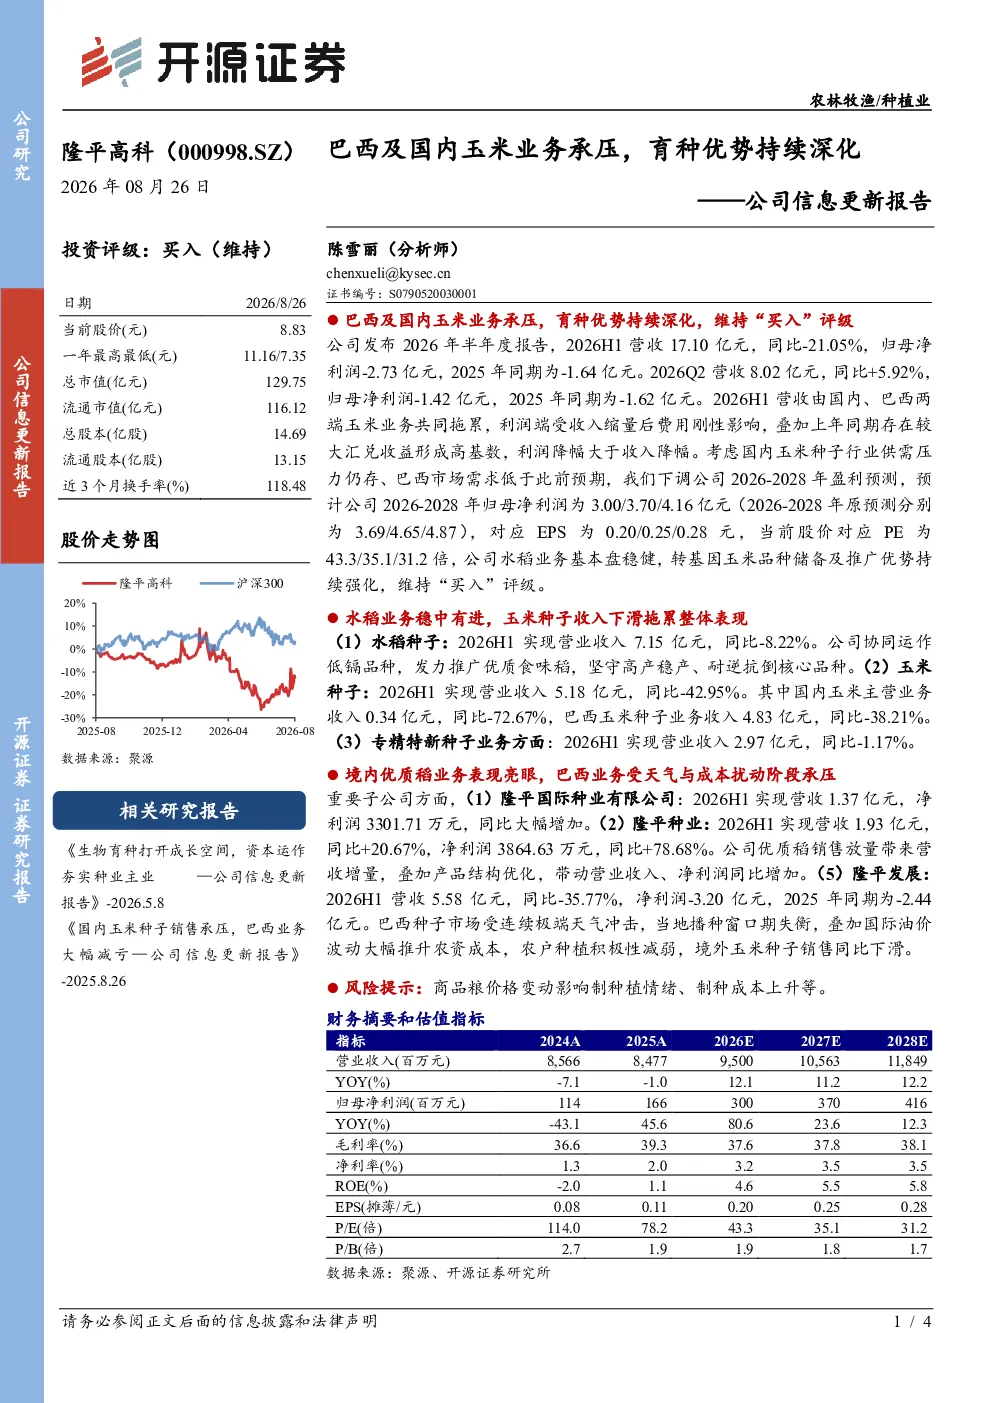
2026年半年度报告显示,巴西玉米种子业务收入同比大幅下降38.21%,主要受极端天气和农资成本上升影响,农户种植积极性减弱。国内玉米种子业务收入同比锐减72.67%,受供需压力影响明显。巴西业务下滑导致整体营收和利润承压,成为公司业绩的主要拖累因素。
水稻业务表现如何?
水稻种子业务表现稳健,2026年半年度营收7.15亿元,同比仅下降8.22%。优质稻销售放量,产品结构优化带动营收和利润增长,成为公司业绩的稳定支撑。尽管整体业绩承压,但水稻业务基本盘保持良好发展态势。
公司未来盈利预测如何?
公司下调2026-2028年盈利预测,预计归母净利润分别为3.00/3.70/4.16亿元,EPS为0.20/0.25/0.28元,对应PE为43.3/35.1/31.2倍。尽管短期业绩承压,但维持“买入”评级,主要基于水稻业务稳健及转基因玉米品种储备优势。
当前市场对农林牧渔行业有何判断?
当前农林牧渔行业面临商品粮价格波动、制种成本上升等挑战。公司玉米业务受国内外市场环境双重影响,但水稻业务保持稳定,产品结构优化提供增长动力。行业整体需关注供需平衡及品种创新,公司育种优势持续深化,具备长期发展潜力。
研报提示的主要风险有哪些?
研报提示的主要风险包括商品粮价格变动、制种成本上升等。巴西业务受极端天气影响较大,农户种植积极性减弱导致种子销售下滑。国内玉米市场供需压力加剧,收入大幅下降。此外,农资成本上升和市场竞争加剧也可能对公司业绩产生不利影响。
你可能感兴趣
巴西及国内玉米业务承压育种优势持续深化
未知机构2026-08-29
公司信息更新报告:巴西玉米行业低迷致业绩承压,国内种子表现稳健
农林牧渔开源证券2025-04-29
公司信息更新报告国内玉米种子销售承压,巴西业务大幅减亏
开源证券2025-08-26
公司信息更新报告:2025H1经营业绩承压,深化下沉市场优势赋能增长
医药生物开源证券2025-08-28
公司信息更新报告:2025年经营承压,营销改革持续深化
医药生物开源证券2026-04-30
公司信息更新报告:传统核心业务阶段承压,不改长期竞争优势
文化传媒开源证券2021-10-30
公司信息更新报告:算力业务增长显著,国内运营商业务阶段性承压
信息技术开源证券2025-10-30
公司信息更新报告:禽链景气公司业绩大增,育种及食品业务实现突破
农林牧渔开源证券2020-03-28
港股公司信息更新报告:SaaS业务调整及广告平台返点规则影响增长承压
开源证券2024-08-23
公司信息更新报告:2022Q1业绩承压,科力普业务持续高增长
开源证券2022-04-29