猜你想问
这份研报的核心内容是什么?
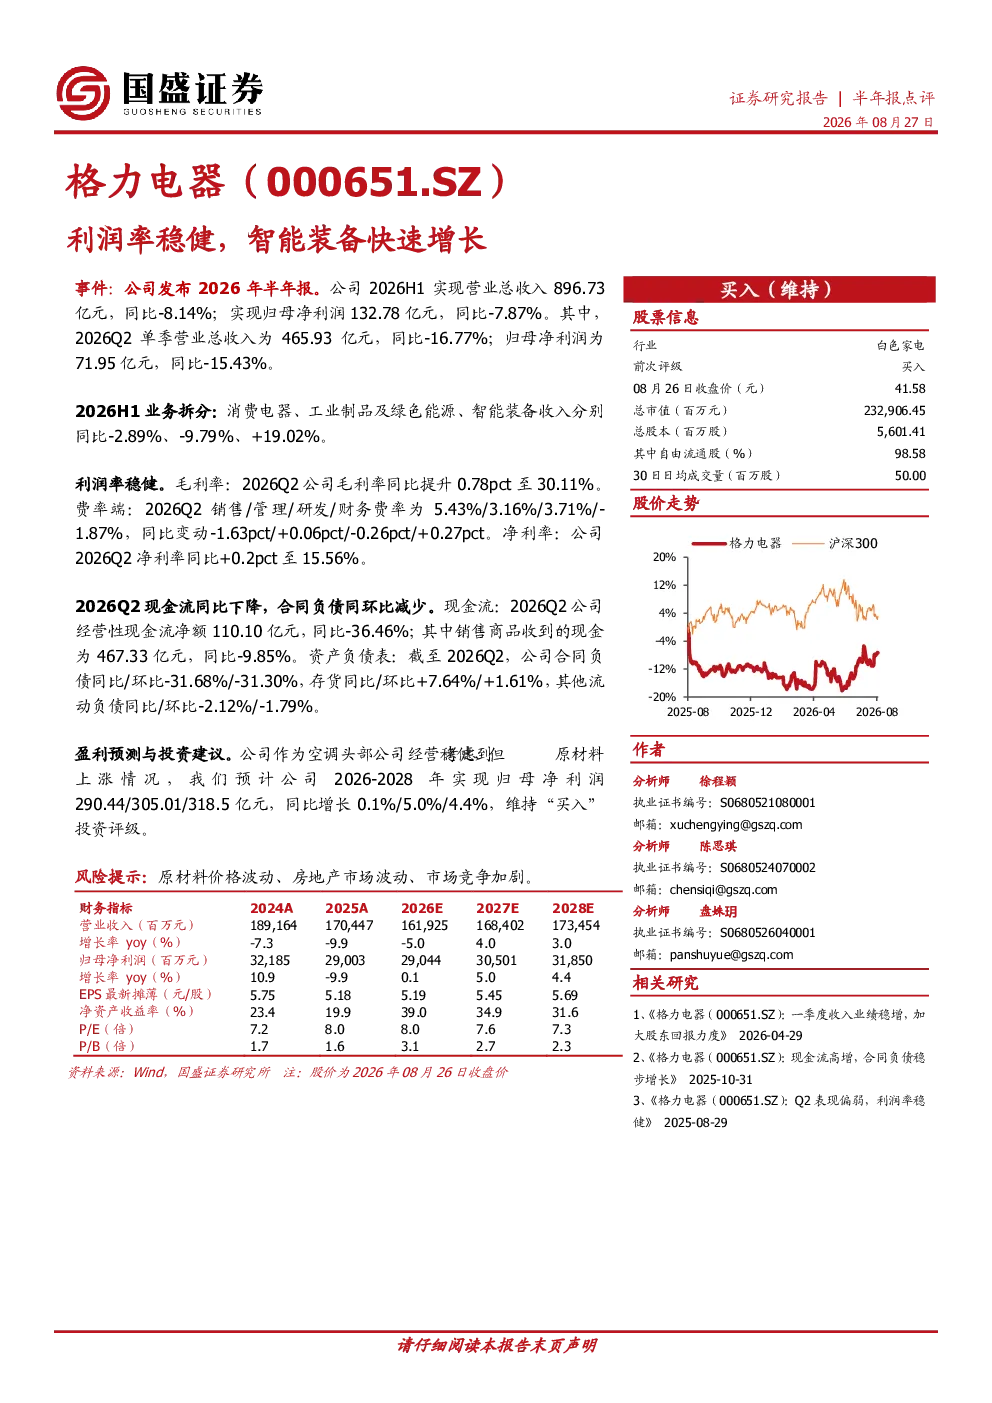
本报告指出公司2026年上半年经营稳健,利润率保持稳定,智能装备业务实现快速增长。具体数据显示,2026H1营业总收入896.73亿元,同比-8.14%;归母净利润132.78亿元,同比-7.87%。其中,智能装备收入同比大幅增长19.02%。但Q2数据显示,经营性现金流净额同比下降36.46%,合同负债同比减少31.68%。报告强调公司作为空调头部企业,经营稳健,但原材料上涨对盈利造成一定影响。
家电行业发展趋势如何?
报告分析家电行业,指出公司智能装备业务增长显著,反映行业智能化转型趋势。家电行业正经历技术升级和产品迭代,智能家电、绿色能源成为重要发展方向。公司在此领域的布局有助于把握行业机遇,但需关注原材料价格波动、市场竞争加剧等挑战。整体看,家电行业向高端化、智能化发展是大势所趋。
研报重点分析了哪些方向?
报告重点分析了公司2026年上半年的经营表现,特别是利润率稳定性及智能装备业务的快速增长。报告详细拆分了公司各业务板块的收入和利润情况,包括消费电器、工业制品及绿色能源、智能装备的收入同比变化。同时,报告也关注了公司Q2的现金流状况,指出经营性现金流净额同比下降,并分析了合同负债和存货的变化情况。此外,报告还评估了原材料价格对公司盈利的影响。
当前家电市场状况如何判断?
报告显示,家电市场正面临原材料价格上涨的压力,这对行业整体盈利能力造成挑战。同时,市场竞争激烈,技术创新加速,消费者对智能家电的需求持续增长。公司作为行业头部企业,在技术研发和产品创新方面具有优势,但需积极应对成本上升和市场竞争。智能装备业务的快速增长为公司提供了新的增长点,但也需关注该业务的盈利能力和市场拓展情况。
研报提示了哪些风险?
报告提示的主要风险包括原材料价格波动风险,当前原材料价格上涨对家电行业盈利能力造成压力,公司需加强成本管控。市场竞争风险,家电行业竞争激烈,技术创新加速,公司需持续提升产品竞争力。此外,智能装备业务的市场拓展和盈利能力也存在不确定性,需关注市场需求变化和竞争格局演变。经营性现金流下降也提示需关注公司的现金流管理。