猜你想问
白云机场2026年二季报核心内容是什么?
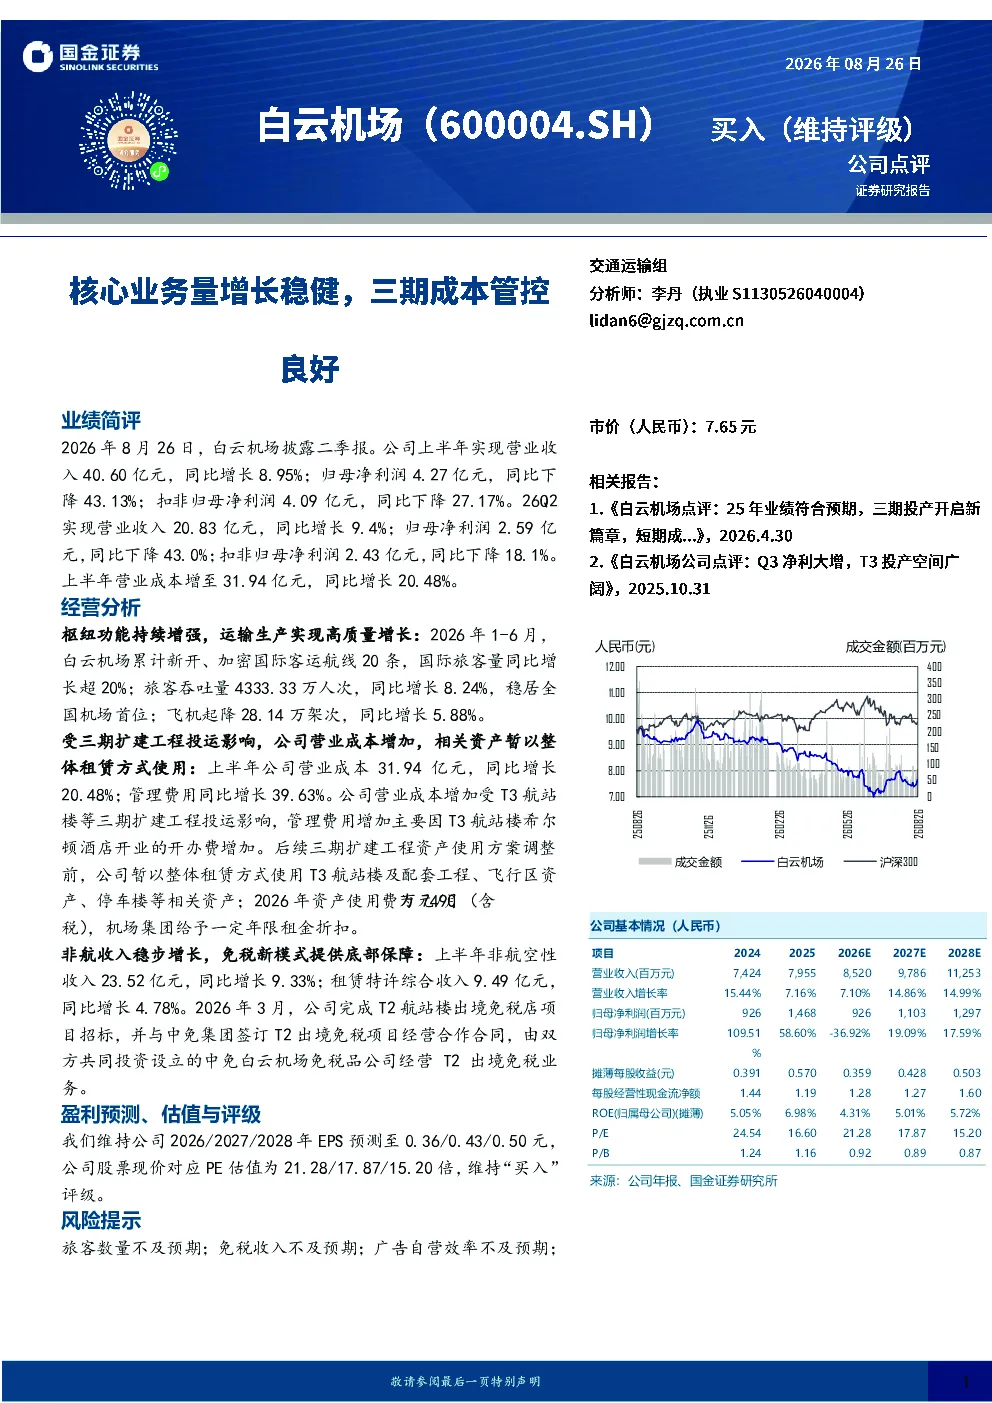
白云机场2026年二季报显示,上半年实现营业收入40.60亿元,同比增长8.95%;归母净利润4.27亿元,同比下降43.13%;扣非归母净利润4.09亿元,同比下降27.17%。26Q2营业收入20.83亿元,同比增长9.4%;归母净利润2.59亿元,同比下降43.0%;扣非归母净利润2.43亿元,同比下降18.1%。上半年营业成本增至31.94亿元,同比增长20.48%。
交通运输行业发展趋势如何?
白云机场作为全国机场首位,2026年1-6月旅客吞吐量同比增长8.24%,新开、加密国际客运航线20条,国际旅客量同比增长超20%,显示枢纽功能持续增强。行业趋势上,机场扩建工程投运带动成本增加,但非航收入如免税业务增长9.33%,表明多元化收入结构是发展方向。
研报重点分析了哪些方向?
研报重点分析了白云机场枢纽功能增强、成本管控挑战及非航收入增长。其中,T3航站楼投运导致成本上升,管理费用同比增长39.63%,但机场集团提供租金折扣缓解压力。同时,与中免集团合作T2出境免税项目,推动非航收入增长,显示业务结构优化成效。
当前市场对白云机场的判断是什么?
市场对白云机场的判断显示,公司业务量稳健增长,但盈利能力受成本上升影响有所下滑。EPS预测2026-2028年分别为0.36/0.43/0.50元,PE估值21.28/17.87/15.20倍,维持“买入”评级。整体看,市场认可其行业地位和发展潜力,但关注成本控制和收入多元化进展。
研报提示了哪些风险?
研报提示的主要风险包括:旅客数量不及预期可能影响收入增长;免税收入增长依赖中免合作,若合作效果不及预期将影响非航收入;广告自营效率若未达目标,可能拖累整体盈利表现。这些风险需持续关注,以评估公司长期发展稳定性。
你可能感兴趣
【中金食饮】农夫山泉:茶饮及包装水支撑收入稳健增长,成本管控良好
未知机构2022-07-19
【联讯交运公司点评】赣粤高速:成本管控效果良好,扣非净利润实现同比增长
交通运输联讯证券2017-08-10
成本管控良好,技术加装备驱动增长
化石能源国联证券2024-03-29
同口径下Q3实现营收增长,期内成本管控良好
食品饮料山西证券2021-10-30
业务量持续高增长,成本管控保障盈利能力
交通运输群益证券2019-04-30
三季度业务量增速持续改善,成本管控见成效
交通运输安信证券2018-10-26
快递物流2017年日常报告:3月快递业务量增速回落,关注成本管控能力
交通运输国金证券2017-04-13
成本管控业绩稳健,加速发展增长可期
化石能源信达证券2025-03-28
2025年半年报点评:成本管控良好,煤电项目可期
化石能源民生证券2025-08-22
公司更新点评:产销恢复,成本管控良好对抗煤价下行
国泰海通证券2025-06-22