猜你想问
这份研报的核心内容是什么?
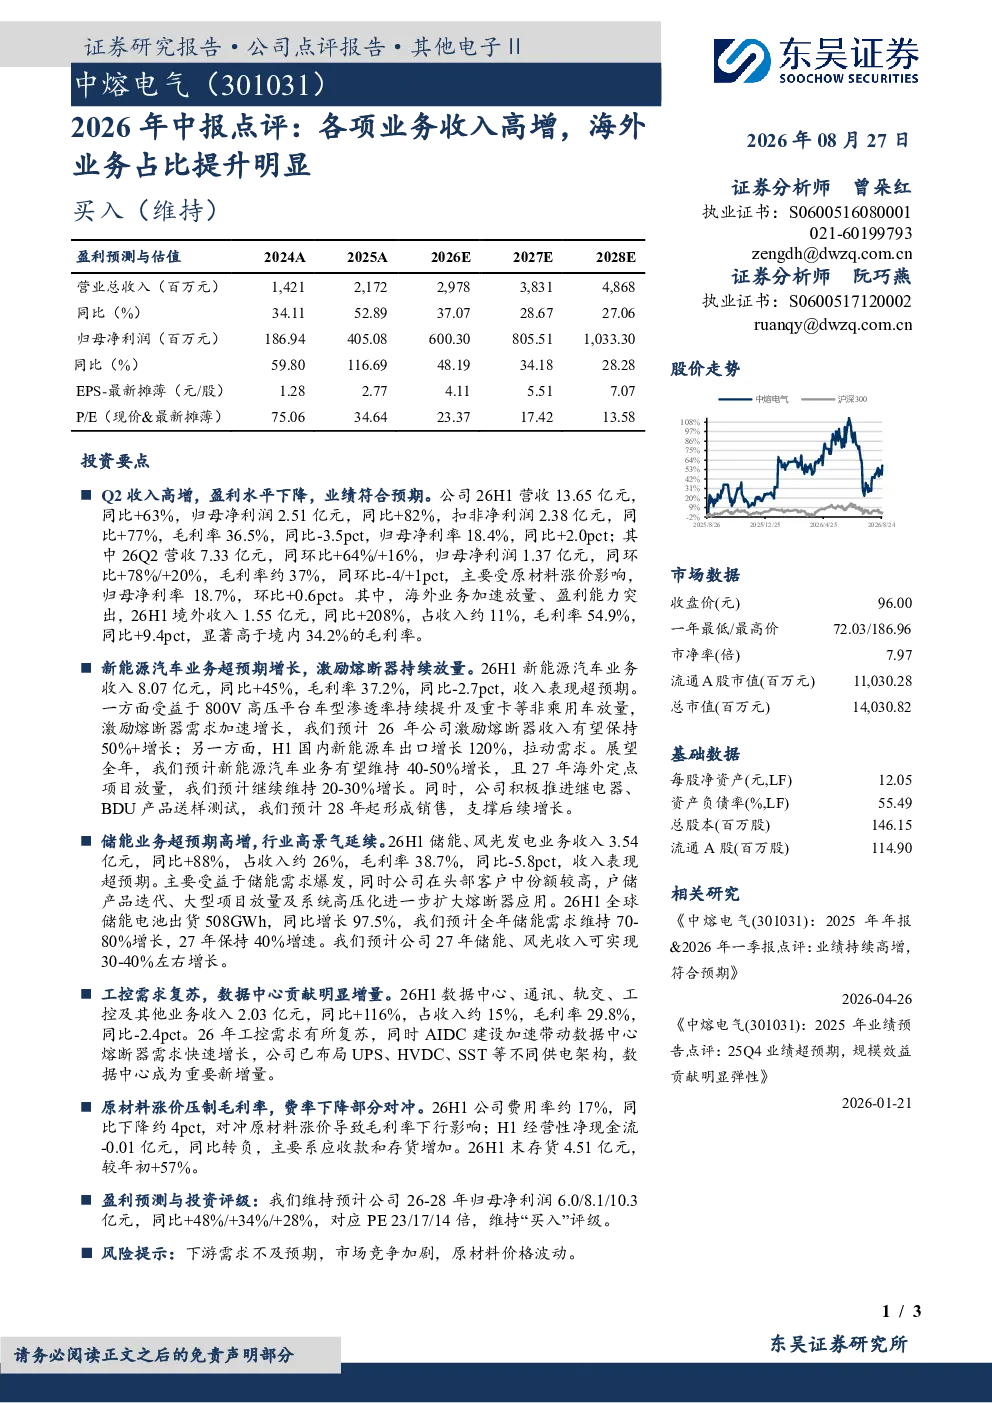
本报告点评中熔电气2026年H1业绩,显示公司营收13.65亿元,同比+63%;归母净利润2.51亿元,同比+82%。Q2营收7.33亿元,同环比+64%/+16%;归母净利润1.37亿元,同环比+78%/+20%。海外业务表现亮眼,H1境外收入1.55亿元,同比+208%,占收入约11%,毛利率54.9%,同比+9.4pct。新能源汽车、储能业务收入分别同比+45%、+88%,数据中心收入同比+116%
新能源汽车行业发展趋势如何?
新能源汽车行业持续高增长,800V高压平台车型渗透率提升及重卡放量带动熔断器需求加速增长。预计2026年新能源汽车业务保持50%+增长,2027年海外定点项目放量后预计增长20-30%。继电器、BDU产品预计2028年起贡献销售。储能需求爆发,头部客户份额较高,户储产品迭代、大型项目放量及系统高压化进一步扩大熔断器应用。预计2026年储能需求维持70-80%增长,2027年保持40%增速
报告中重点分析了哪些业务方向?
报告重点分析了海外业务、新能源汽车、储能和数据中心四大业务方向。海外业务占比提升明显,H1境外收入同比+208%;新能源汽车业务受益于高压平台车型渗透率提升及重卡放量,预计2026年保持50%+增长;储能业务收入同比+88%,受益于需求爆发及头部客户份额较高;数据中心业务收入同比+116%,受益于工控需求复苏及AIDC建设加速
当前市场对中熔电气的现状判断是什么?
中熔电气2026年H1业绩表现强劲,各项业务收入高增,海外业务占比提升明显。公司毛利率36.5%,同比-3.5pct;归母净利率18.4%,同比+2.0pct。费用率约17%,同比下降约4pct,部分对冲原材料涨价影响。但经营性净现金流同比转负,主要系应收款和存货增加。H1末存货4.51亿元,较年初+57%
研报中提示了哪些风险?
研报提示的主要风险包括下游需求不及预期、市场竞争加剧和原材料价格波动。公司经营性净现金流同比转负,主要系应收款和存货增加,H1末存货较年初+57%。虽然费用率有所下降,但仍需关注成本控制。此外,行业竞争加剧和原材料价格波动也可能对公司业绩产生影响