猜你想问
这份研报的核心内容是什么?
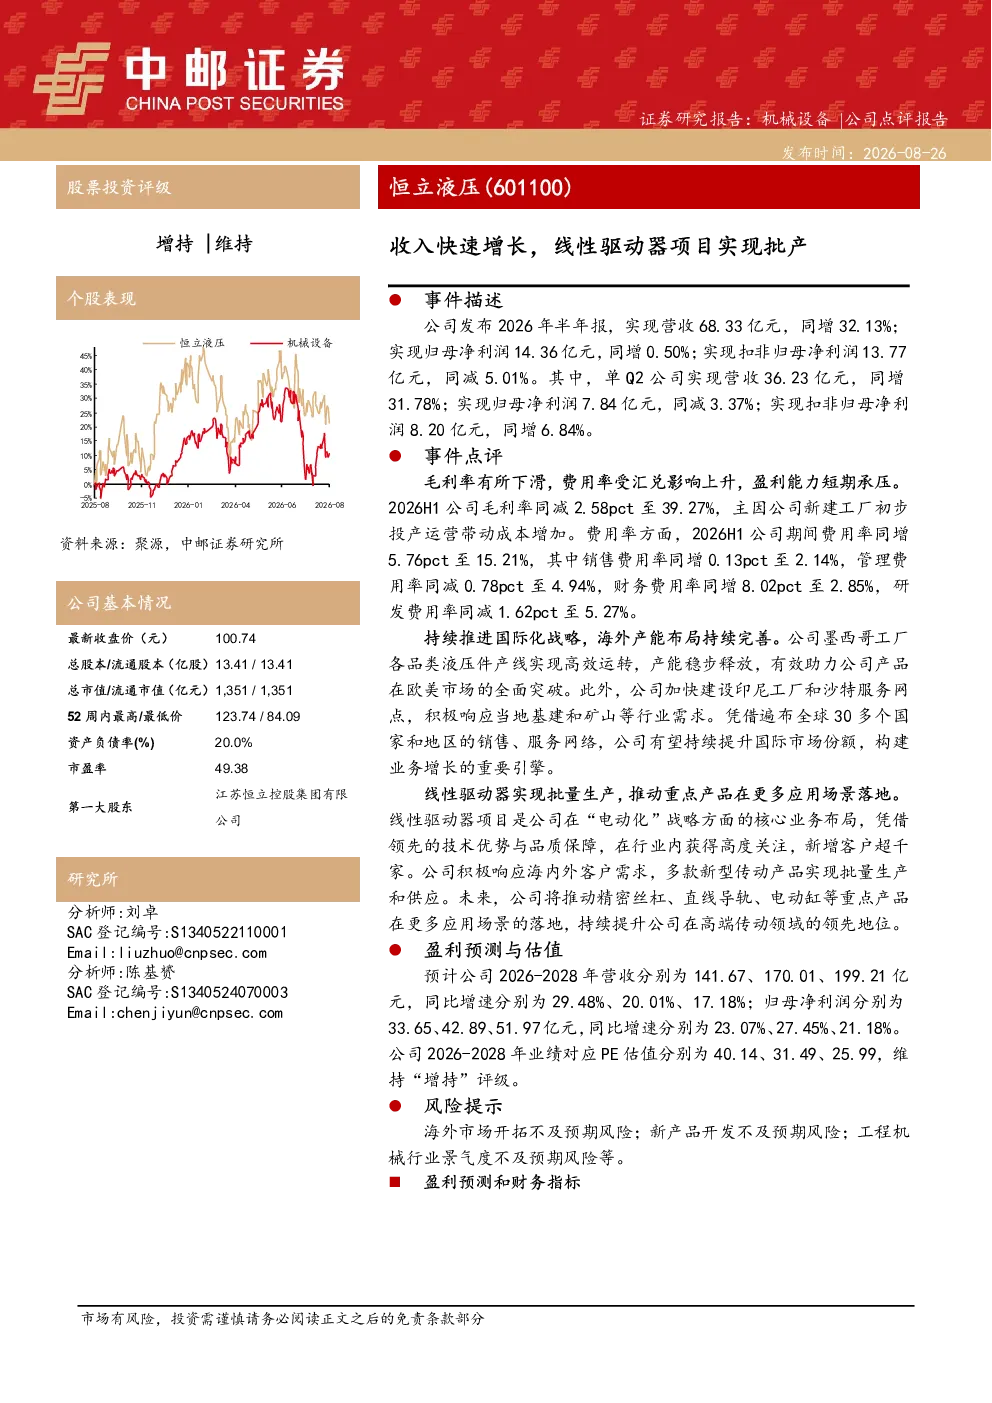
研报显示,2026年上半年公司实现营收68.33亿元,同比增长32.13%;归母净利润14.36亿元,同比增长0.50%。线性驱动器项目实现批量生产,新增客户超千家。公司毛利率下滑至39.27%,主要因新建工厂运营成本增加;期间费用率上升至15.21%,主要受汇兑影响,财务费用率显著上升至2.85%。墨西哥工厂产能稳步释放,印尼工厂和沙特服务网点建设持续推进,全球销售网络覆盖30多个国家和地区。
工程机械行业发展趋势如何?
工程机械行业正经历国际化扩张和技术升级。企业通过在墨西哥、印尼、沙特等地建设工厂和服务网点,拓展全球市场。同时,新产品如线性驱动器的批量生产,推动产品在更多应用场景落地。行业竞争加剧促使企业提升效率、优化成本结构,并加强研发投入以保持技术领先。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长、盈利能力变化、国际化战略实施及新产品进展。公司上半年营收和利润实现双增长,但毛利率和费用率有所下滑。国际化布局稳步推进,线性驱动器项目成功批产并拓展客户。未来将关注重点产品在更多场景的应用落地情况。
当前市场对工程机械行业的判断是什么?
当前市场关注工程机械行业的国际化拓展和技术创新。企业通过产能布局和产品研发,提升全球竞争力。行业整体呈现增长态势,但面临成本上升、汇率波动等挑战。市场竞争促使企业优化运营、加强研发,以适应市场变化和客户需求。
研报提示了哪些风险?
研报提示需关注海外市场开拓不及预期、新产品开发不及预期、工程机械行业景气度不及预期等风险。海外市场拓展可能面临政策、文化等挑战;新产品开发需持续投入并确保市场接受度;行业景气度受宏观经济和下游需求影响较大,存在波动风险。
你可能感兴趣
公司简评报告:营收创历史新高,线性驱动项目进入批产阶段
机械设备东海证券2025-04-30
公司动态研究报告:线性驱动器项目稳步推进,构建公司第三增长极
机械设备华鑫证券2025-01-23
主业稳健增长,线性驱动器项目进展顺利
机械设备太平洋证券2026-04-21
公司简评报告:线性驱动器和海外项目稳步推进,下游承压难阻公司成长
机械设备东海证券2024-04-23
2023年报及2024一季报点评:业绩稳步增长,持续推进线性驱动器项目
国信证券2024-05-14
工程机械企稳回升,线性驱动器项目打开成长空间
机械设备国信证券2025-05-16
主业继续向上,线性驱动器业务进入兑现期
机械设备山西证券2025-08-29
经营业绩稳健向上,线性驱动器有望带来新增长点
中邮证券2025-09-08
挖机行业周期向上!公司作为核心零部件龙头有望受益,同时发力机器人线性驱动器已成功量产——1028评级日报
浙商证券&国海证券&华泰证券2025-10-28
工程机械需求回暖,线性驱动器放量可期
机械设备太平洋证券2025-05-12