猜你想问
甲醇日报核心内容有哪些?
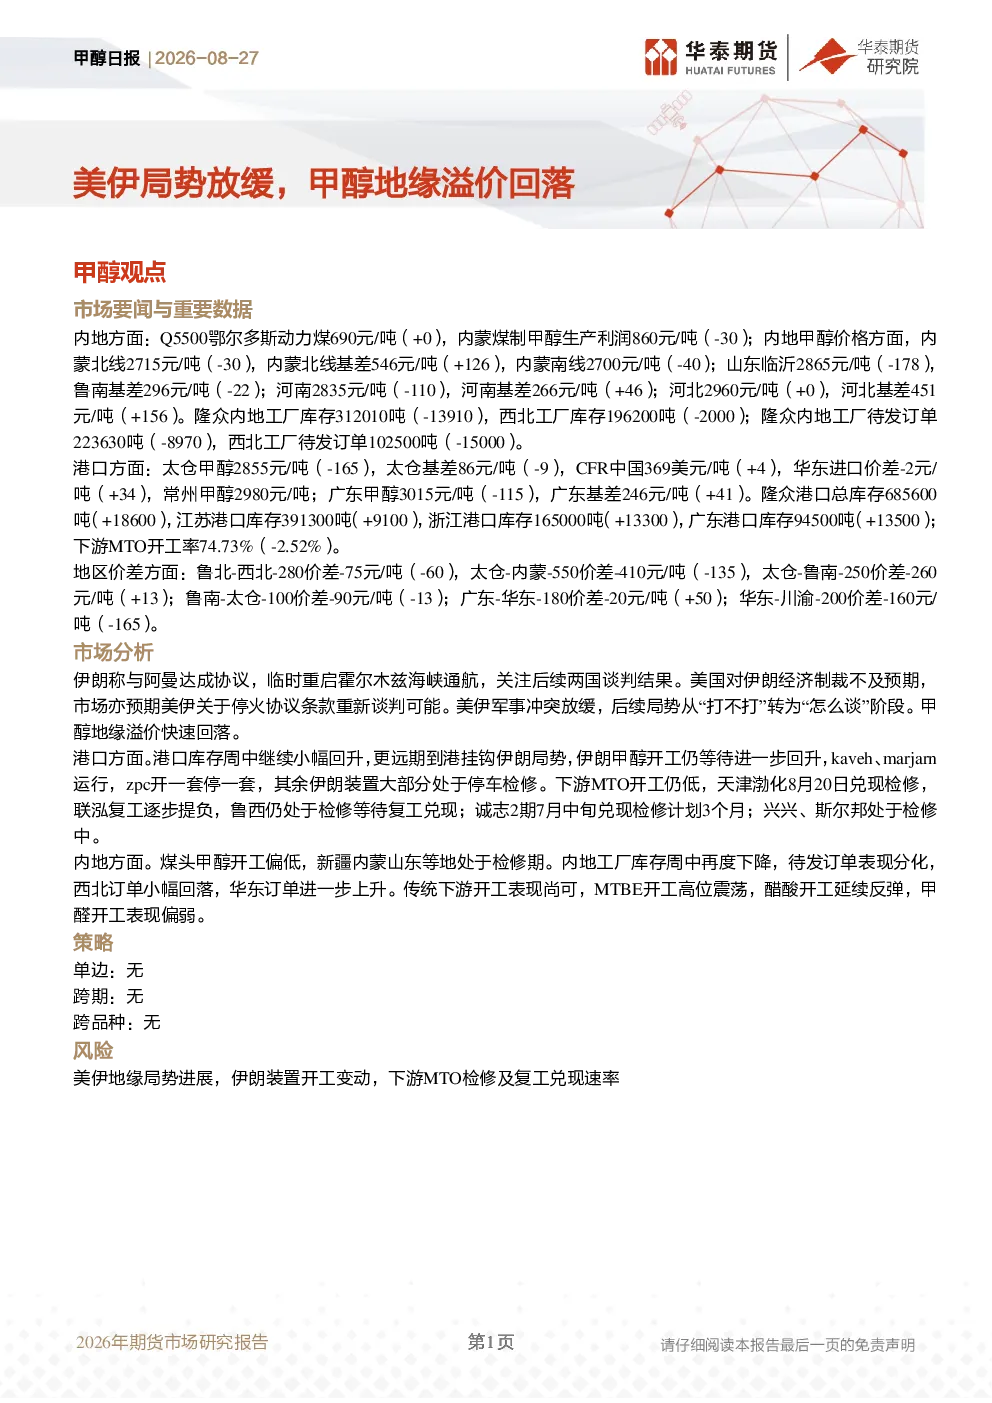
本报告分析了内地甲醇价格普遍下跌但基差部分上涨的情况,鄂尔多斯动力煤价格稳定导致煤制甲醇生产利润小幅下降。隆众内地工厂库存下降,待发订单减少。港口方面,太仓甲醇价格下跌,基差收窄,CFR中国价格上涨。隆众港口总库存增加,各区域库存均有所上升。下游MTO开工率下降。地缘政治方面,伊朗与阿曼达成协议,霍尔木兹海峡通航临时重启,美伊局势从冲突转向谈判,甲醇地缘溢价回落。港口库存小幅回升,伊朗甲醇开工待回升,下游MTO开工率低,部分装置检修。内地煤头甲醇开工偏低,库存下降,订单分化,传统下游开工尚可,MTBE开工高位,醋酸开工反弹,甲醛开工偏弱。
甲醇赛道行业发展趋势如何?
甲醇市场受地缘政治影响波动,地缘溢价回落。港口库存上升,下游MTO开工率低,传统下游开工分化。煤头甲醇开工偏低,内地库存下降,订单分化。市场风险主要来自地缘政治、伊朗装置开工及下游MTO复工情况。报告显示,甲醇市场呈现供需分化态势,煤制与天然气制路线开工率差异明显,传统下游产品开工率分化,MTBE和醋酸开工率较高,而甲醛开工率偏弱。未来需关注伊朗装置重启对供应的影响,以及下游MTO开工率变化对需求端的传导效应。
报告重点分析了哪些方向?
报告重点分析了内地与港口甲醇市场库存变化及价格走势,包括鄂尔多斯动力煤价格对煤制甲醇利润的影响,隆众工厂库存与待发订单情况,以及太仓甲醇价格与基差变化。同时,报告深入探讨了地缘政治对甲醇地缘溢价的影响,分析了伊朗与阿曼协议重启霍尔木兹海峡通航后的市场反应。此外,报告还关注了港口库存回升、伊朗甲醇开工预期、下游MTO开工率低及部分装置检修等供需端变化,并对煤头甲醇开工率、传统下游开工率、MTBE、醋酸和甲醛等产品的开工情况进行了详细分析。
当前甲醇市场现状如何判断?
当前甲醇市场呈现供需分化态势,内地库存下降但港口库存上升,价格涨跌互现。内地甲醇价格普遍下跌但基差部分上涨,煤制甲醇生产利润小幅下降,隆众内地工厂库存下降,待发订单减少。港口甲醇价格下跌,基差收窄,CFR中国价格上涨,隆众港口总库存增加。下游MTO开工率下降,传统下游开工分化,MTBE开工高位,醋酸开工反弹,甲醛开工偏弱。地缘政治影响减弱,伊朗与阿曼达成协议后,甲醇地缘溢价回落。市场风险主要来自地缘政治、伊朗装置开工及下游MTO复工情况。
研报提示了哪些风险?
本报告提示了三方面主要风险:一是美伊地缘局势进展,霍尔木兹海峡通航重启后,美伊关系仍存在不确定性,可能再次引发市场波动。二是伊朗装置开工变动,伊朗甲醇装置重启后若出现意外波动,将直接影响全球甲醇供应格局。三是下游MTO检修及复工兑现速率,部分MTO装置检修可能导致短期需求下降,而复工进度不及预期则可能加剧供需矛盾。这些因素均可能对甲醇市场价格和供需平衡产生显著影响,需密切关注相关进展。