猜你想问
中原传媒2026年半年报核心内容有哪些?
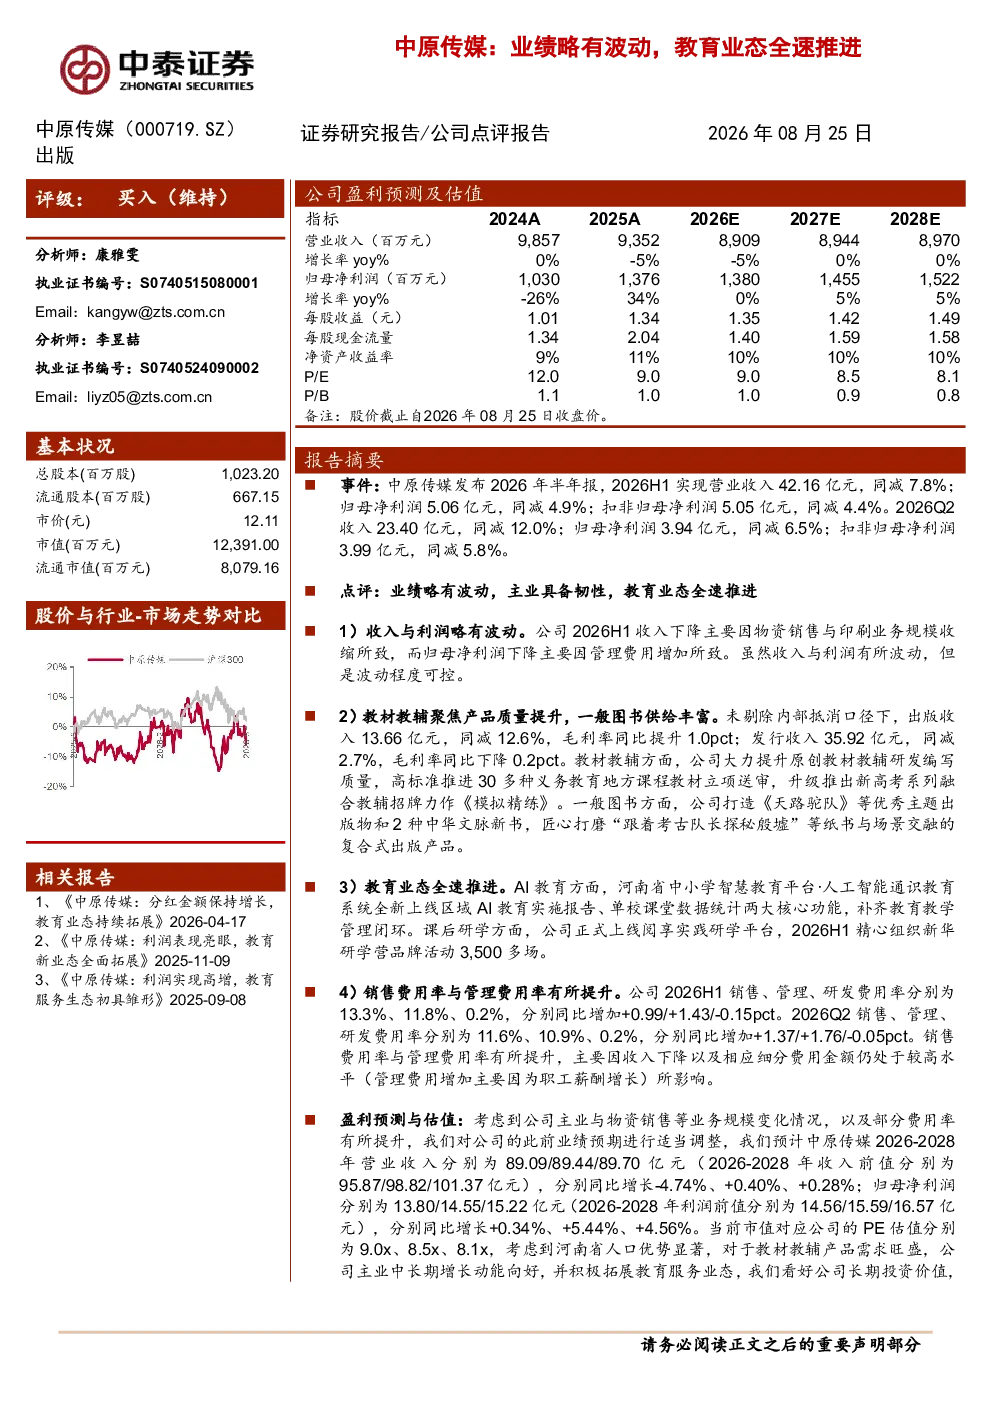
中原传媒2026年半年报显示,公司实现营业收入42.16亿元,同比下降7.8%;归母净利润5.06亿元,同比下降4.9%。收入下降主要因物资销售与印刷业务规模收缩,利润下降主要因管理费用增加。教材教辅业务聚焦产品质量提升,一般图书供给丰富,出版收入同比降12.6%,毛利率提升1.0pct;发行收入同比降2.7%,毛利率下降0.2pct。教育业态全速推进,AI教育平台新增核心功能,课后研学平台正式上线,组织研学活动3,500多场。销售费用率与管理费用率有所提升,分别同比增加0.99pct和1.43pct。
教育传媒行业发展趋势如何?
中原传媒半年报显示教育业态全速推进,AI教育平台和研学平台的发展表明教育传媒行业正加速数字化转型。教材教辅业务通过提升质量增强竞争力,一般图书业务调整供给结构优化毛利率。行业整体面临文化监管政策、国有传媒优惠政策变动等挑战,同时短视频直播电商加大图书折扣竞争。未来需关注教育信息化、素质教育等细分赛道发展,以及线上线下融合创新模式。
研报对中原传媒哪些业务板块进行了重点分析?
研报重点分析了中原传媒的教材教辅、一般图书和发行业务。教材教辅聚焦质量提升,一般图书通过丰富供给提升毛利率,但出版收入下降12.6%。发行业务收入略降,毛利率微降。教育业态是报告亮点,AI教育平台和研学平台进展显著,组织研学活动3,500多场,体现全速推进战略。此外,报告还关注了费用率上升问题,销售费用率与管理费用率分别提升0.99pct和1.43pct。
当前中原传媒的市场表现如何?
中原传媒2026年半年报显示营收利润双降,收入42.16亿元降7.8%,净利润5.06亿元降4.9%。收入下降主因物资销售与印刷业务收缩,利润下降主因管理费用增加。毛利率方面,出版业务提升1.0pct,发行业务下降0.2pct。教育业态表现亮眼,AI平台和研学平台进展顺利。费用率上升对盈利能力造成一定压力,但长期来看,教育业务转型和数字化布局或带来增长潜力。
研报提示了哪些投资风险?
研报提示中原传媒面临多重风险:文化监管政策风险可能影响内容业务;国有传媒优惠政策变动可能影响成本结构;短视频直播电商图书折扣加大,竞争加剧影响发行板块盈利。此外,教育业态转型初期投入较大,销售费用率与管理费用率上升也需关注。教育研学业务规模扩张可能带来运营压力,需关注活动组织成本控制。政策环境变化和市场竞争是主要外部风险因素。