猜你想问
国债期货震荡上行报告主要分析了什么内容?
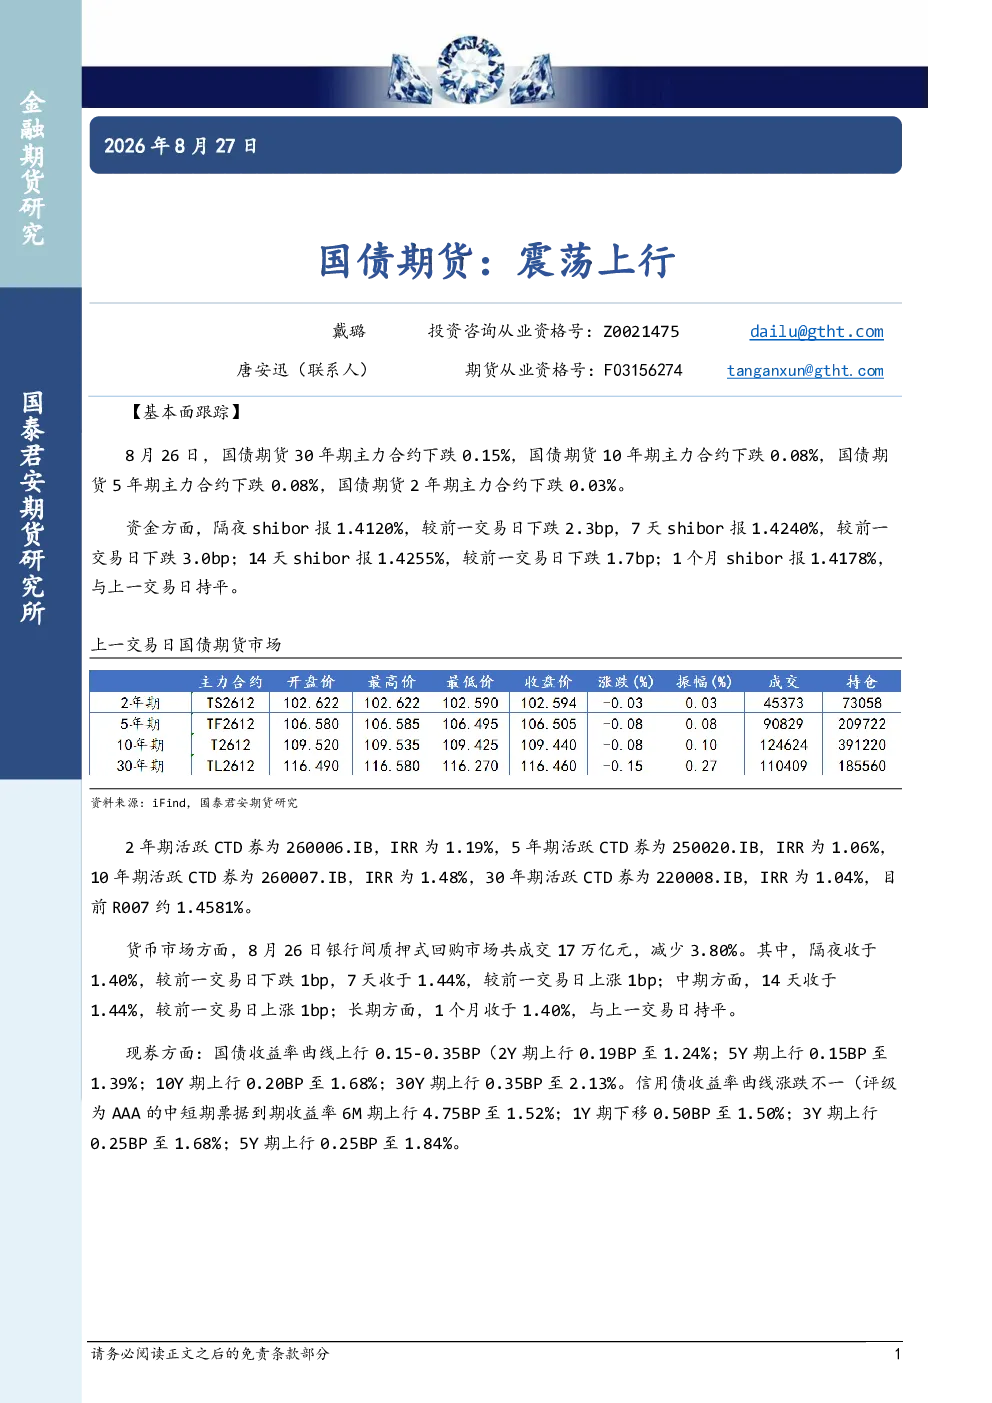
该报告主要分析了国债期货各期限主力合约的涨跌情况,具体包括30年期下跌0.15%,10年期下跌0.08%,5年期和2年期均下跌0.08%和0.03%。同时,报告还跟踪了资金面情况,隔夜、7天、14天shibor均下跌,1个月shibor持平;R007约1.4581%。货币市场成交减少3.80%,隔夜、7天、14天回购利率均上涨,1个月持平。现券方面,国债收益率曲线整体上行,2年期上行0.19BP至1.24%,5年期上行0.15BP至1.39%,10年期上行0.20BP至1.68%,30年期上行0.35BP至2.13%。此外,信用债收益率涨跌不一,AAA级中短期票据6M期上行4.75BP至1.52%。报告还提及中国央行当日逆回购操作净投放2395亿元,以及国债期货趋势强度为0的情况。
国债期货行业未来发展趋势如何?
国债期货行业未来发展趋势需结合宏观经济环境和政策导向综合判断。当前,国债期货呈现震荡上行态势,反映出市场对利率走势的谨慎态度。从基本面看,资金面波动和货币市场利率变化对国债期货影响显著,需持续关注shibor、R007等关键指标变动。宏观层面,央行货币政策操作对市场流动性具有重要影响,如逆回购净投放规模和频率将直接影响市场利率水平。此外,信用债市场表现也需纳入观察范围,信用利差变化可能间接影响国债期货走势。投资者应关注经济数据发布、政策会议等事件,以把握行业动态。
报告重点分析了国债期货的哪些方面?
报告重点分析了国债期货各期限合约的成交表现和资金流向,详细列举了30年期、10年期、5年期和2年期期货合约的具体涨跌幅,并分析了隔夜、7天、14天及1个月shibor的变化情况。同时,报告深入探讨了货币市场成交量和回购利率变动,揭示了市场流动性变化对国债期货的潜在影响。此外,报告还关注了现券市场国债收益率曲线的走势,包括2年期至30年期国债收益率的详细变动情况,以及信用债收益率与国债收益率的对比分析。最后,报告提及了中国央行的公开市场操作,及其对国债期货市场的可能传导效应。
当前国债期货市场现状如何判断?
当前国债期货市场呈现震荡上行态势,但整体趋势强度为0,表明市场多空力量较为均衡。从基本面看,国债期货各期限合约均出现下跌,但幅度有限,反映出市场对利率走势存在分歧。资金面方面,shibor短期下行但长期持平,货币市场成交减少,回购利率上涨,显示流动性边际收紧。现券市场国债收益率曲线整体上行,但幅度不大,表明市场对未来利率走势尚无明确预期。信用债市场涨跌不一,AAA级中短期票据收益率上行,可能反映出信用风险担忧。综合来看,当前国债期货市场处于观望状态,投资者需关注后续政策动向和宏观经济数据变化。
国债期货研报存在哪些风险提示?
国债期货研报提示,市场波动受多种因素影响,包括但不限于宏观经济数据、货币政策调整、国际金融市场变化等,这些因素可能引发国债期货价格大幅波动。投资者需注意,报告分析基于当前公开信息,但未来市场走势可能因未预见事件而变化。此外,信用债市场波动可能间接影响国债期货,需关注信用利差变化。货币市场利率波动对国债期货流动性有重要影响,需警惕流动性风险。最后,国债期货属于衍生品,交易存在杠杆效应,投资者需具备相应的风险承受能力,合理控制仓位,避免因市场剧烈变动导致较大损失。