猜你想问
这份研报主要分析了什么内容?
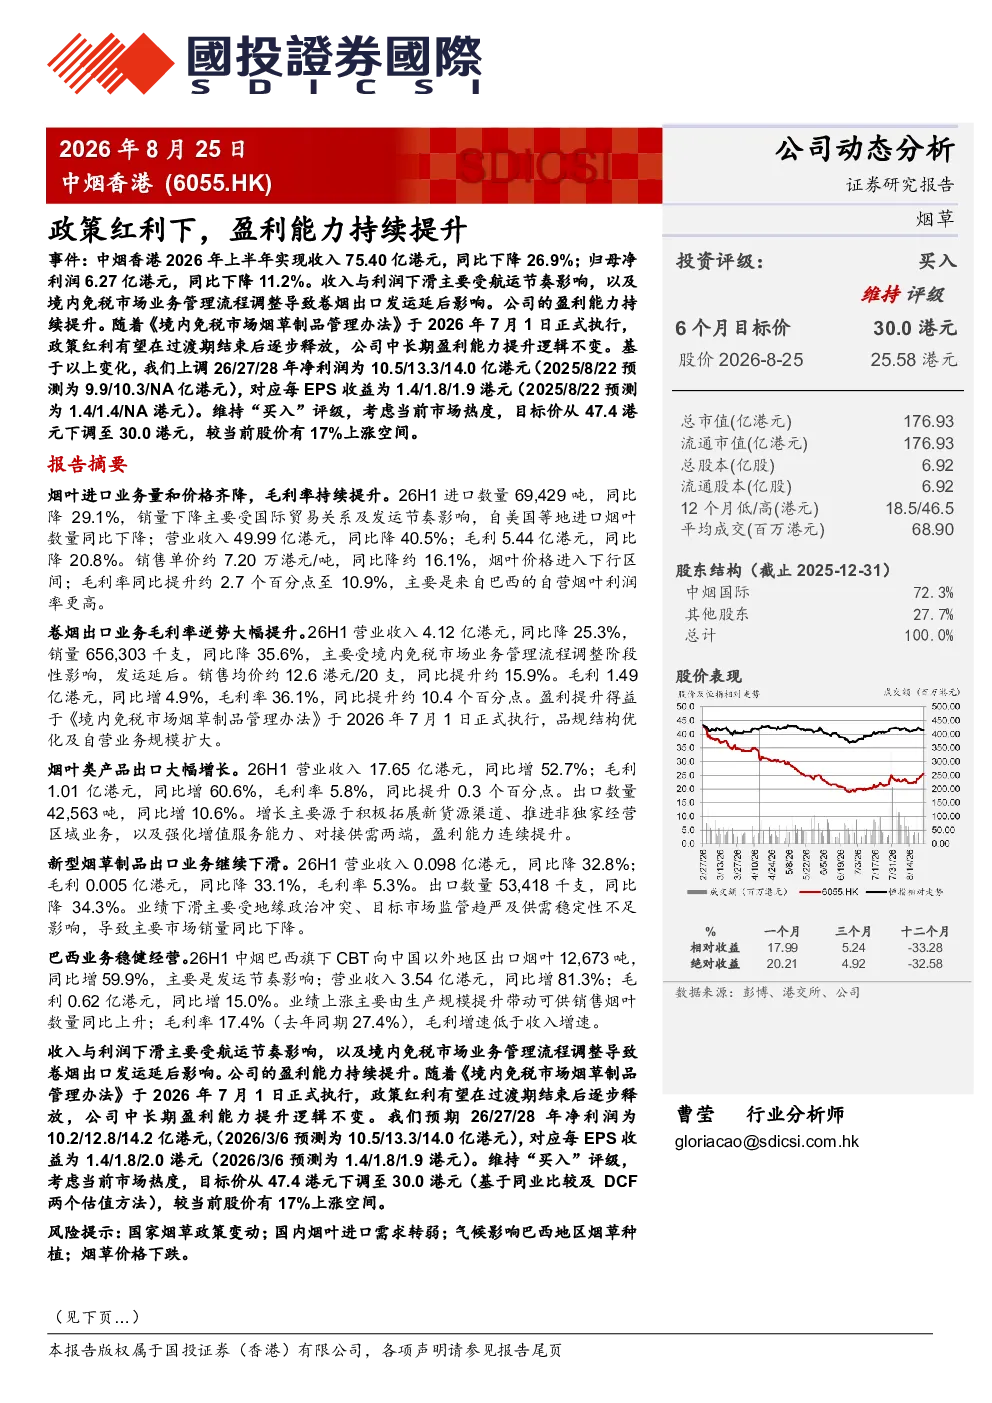
这份研报主要分析了中烟香港2026年上半年的经营情况,包括收入、净利润等关键财务数据,以及烟叶进口、卷烟出口、烟叶类产品出口、新型烟草制品出口和巴西业务的具体表现。报告指出,尽管上半年收入和利润有所下滑,主要受航运节奏和境内免税市场业务管理流程调整的影响,但公司的盈利能力持续提升。随着《境内免税市场烟草制品管理办法》的执行,政策红利有望逐步释放,支撑公司中长期盈利能力的提升。
当前烟草行业的发展趋势如何?
当前烟草行业的发展趋势主要体现在政策影响和业务结构调整上。随着《境内免税市场烟草制品管理办法》的实施,行业将迎来新的管理规范,推动免税市场业务流程优化。同时,公司也在积极调整业务结构,例如烟叶进口业务虽然收入和毛利有所下降,但毛利率有所提升;卷烟出口业务虽然收入和销量下降,但销售均价和毛利率显著提升;烟叶类产品出口业务收入和毛利大幅增长;巴西业务也呈现增长态势。这些调整显示出行业在政策引导下向更高效、多元化的方向发展。
研报重点分析了哪些方面?
研报重点分析了中烟香港上半年的财务表现和业务结构变化。具体包括:烟叶进口业务的收入、毛利、销售单价和毛利率变化;卷烟出口业务的营业收入、销量、销售均价和毛利变化;烟叶类产品出口业务的收入、毛利和毛利率变化;新型烟草制品出口业务的营业收入、毛利和毛利率变化;以及巴西业务的出口量、营业收入和毛利变化。此外,报告还分析了收入和利润下滑的原因,以及政策红利对公司中长期盈利能力的影响。
当前市场对中烟香港的整体判断是什么?
当前市场对中烟香港的整体判断是,尽管公司上半年面临收入和利润下滑的挑战,但其盈利能力依然持续提升,且中长期发展逻辑不变。报告指出,航运节奏和境内免税市场业务管理流程调整是导致短期下滑的主要原因,随着政策红利的逐步释放,公司业绩有望改善。此外,公司业务结构的调整也显示出其在不同业务领域的布局和优化,例如卷烟出口毛利率的大幅提升和烟叶类产品出口的快速增长,都表明公司在积极应对市场变化。
研报提示了哪些主要风险?
研报提示了几个主要风险,包括国家烟草政策的变动可能对公司业务产生重大影响;国内烟叶进口需求转弱可能导致收入下降;气候因素可能影响巴西地区的烟草种植,进而影响相关业务的稳定性;以及烟草价格下跌可能压缩公司盈利空间。这些风险需要投资者密切关注,作为投资决策的重要参考依据。