猜你想问
公司短期业绩下滑的主要原因是什么?
公司2026H1业绩受汇兑影响及南美市场开拓扰动,扣非归母净利润同比-64.2%。主要下滑原因包括国家电网订单下降、亚洲区域项目交付及需求节奏变化、汇率波动。公司积极运用外汇衍生工具对冲汇率风险。
智能电表行业未来发展趋势如何?
全球智能电表市场规模预计2026年达2328.9-2542.8亿元,2034年突破8002.1亿元。国内市场处于新标准电能表升级与老旧表计轮换双重驱动期。公司毛利率受汇率影响,软件业务占比提升,2026H1系统软件收入同比增长118.6%。
报告重点分析了哪些方面?
报告重点分析了公司业绩受汇兑及南美市场开拓的影响,海外市场进展包括与吉尔吉斯斯坦能源部达成战略合作、中东及亚洲市场水表订单、欧洲市场智能燃气表项目等。国内市场进展包括国家电网集采中标及技术奖项。
当前智能电表市场状况如何?
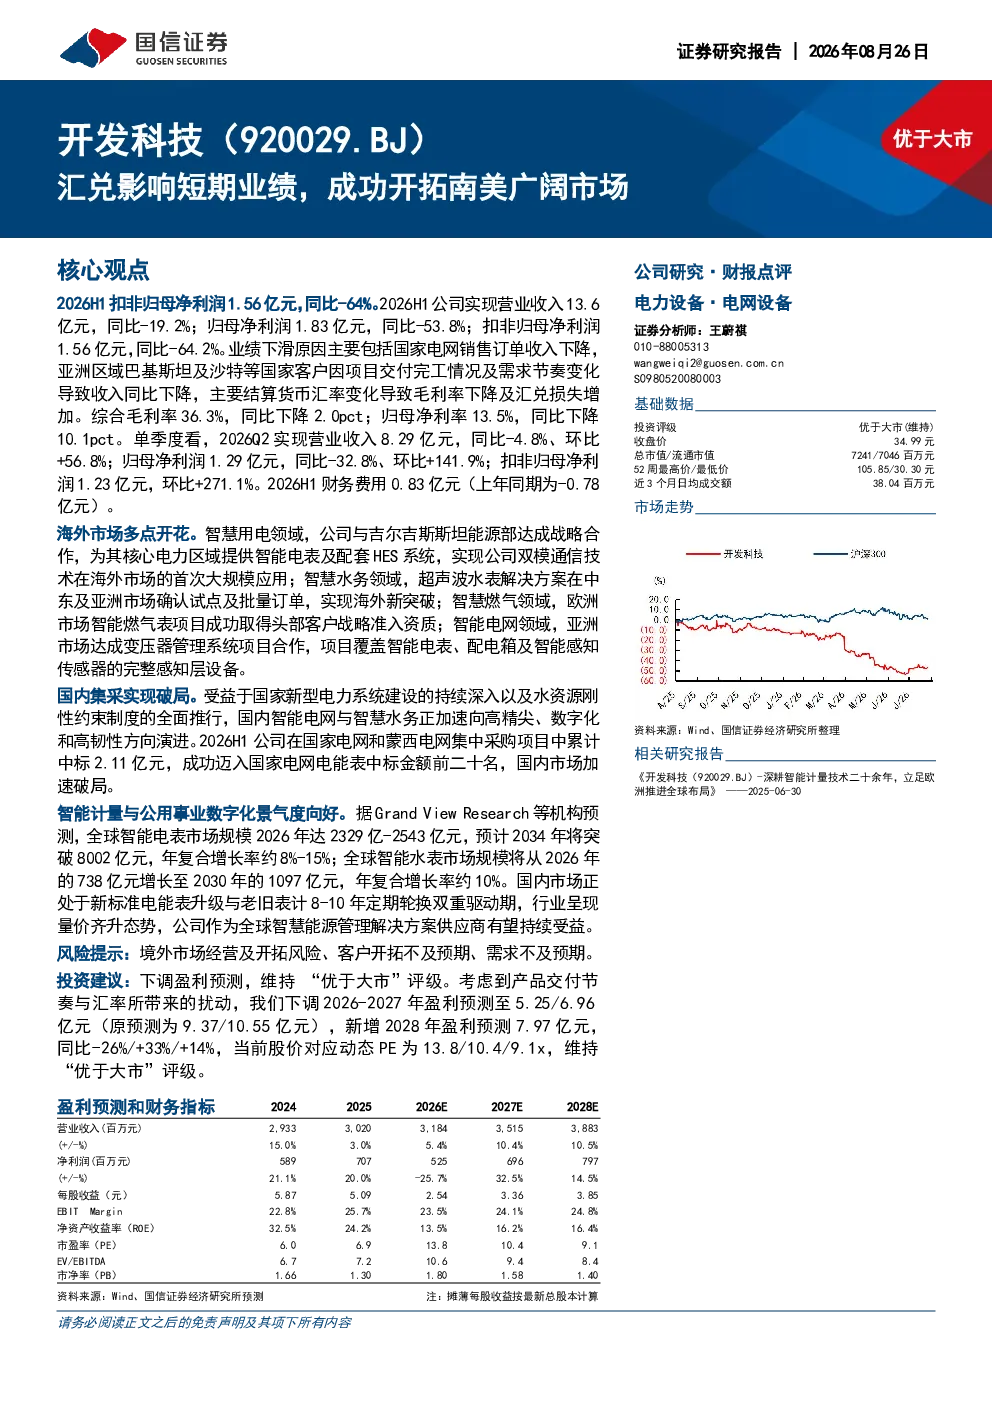
公司2026H1营业收入13.6亿元(同比-19.2%),归母净利润1.83亿元(同比-53.8%),扣非归母净利润1.56亿元(同比-64.2%)。综合毛利率36.3%(同比下降2.0pct),归母净利率13.5%(同比下降10.1pct)。境内收入1.33亿元(同比-45.4%),境外收入12.25亿元(同比-14.8%),境外收入占比90.2%。
研报提示了哪些风险?
公司业绩受汇率波动影响显著,2026H1扣非归母净利润同比大幅下滑64.2%。南美市场开拓初期可能面临订单交付及需求节奏变化风险。国内市场竞争激烈,国家电网订单占比仍较高。需关注汇率波动对公司财务数据的持续影响。
你可能感兴趣
汇兑损益影响减弱,海外市场空间广阔
建筑建材华鑫证券2017-10-26
新业务开拓期收入增长,汇兑损失拖累短期业绩释放
机械设备国金证券2026-04-28
油脂油料周报:宏观氛围牵动市场情绪,南美天气继续影响短期价格
中泰期货2023-11-19
海外市场短期波动,汇兑损益影响盈利能力2026年中报点评
食品饮料财信证券2026-08-18
内部改革助力业绩提升,智能新品开拓广阔市场
家用电器财达证券2014-03-26
汇兑损益影响短期业绩,数据中心和充电桩业务持续增长
电气设备华创证券2018-04-26
汇兑影响短期业绩,看好公司持续发展
基础化工中泰证券2020-10-28
开工及汇兑损失影响短期业绩,看好长期成长
农林牧渔国金证券2020-10-24
业绩符合预期,短期汇兑影响不改智能化浪潮趋势
电子设备中泰证券2018-04-22
天孚通信 物料短缺 汇兑影响短期业绩 毛利率持
未知机构2026-08-18