猜你想问
这份研报主要讲了什么内容?
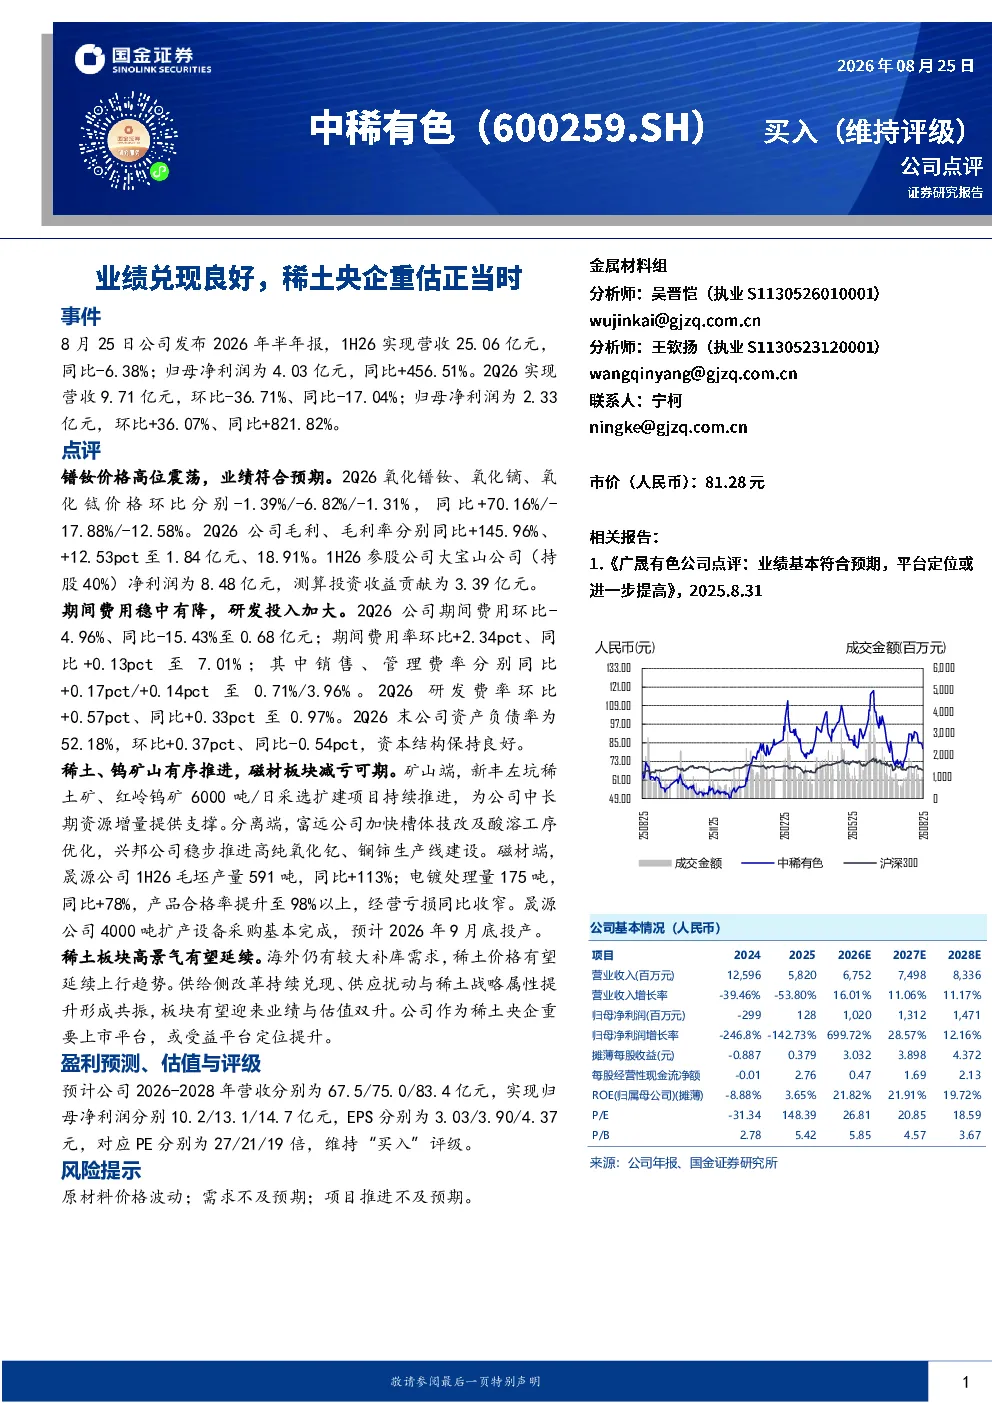
这份研报主要分析了600259中稀有色的2026年半年业绩报告。报告显示,公司1H26实现营收25.06亿元,同比-6.38%;归母净利润4.03亿元,同比大幅增长456.51%。2Q26营收9.71亿元,环比下降36.71%,但归母净利润2.33亿元,环比增长36.07%,同比增加821.82%。业绩符合预期,主要得益于镨钕价格高位震荡。报告还提到,公司毛利、毛利率分别同比大幅提升145.96%和12.53pct至1.84亿元和18.91%。此外,参股公司大宝山公司贡献了3.39亿元的投资收益。期间费用稳中有降,研发投入加大,2Q26研发费用率同比增加0.33pct至0.97%。公司资产负债率为52.18%,资本结构保持良好。
稀土行业未来发展趋势如何?
稀土行业未来发展趋势向好。海外市场存在较大补库需求,推动稀土价格有望延续上行趋势。国内供给侧改革持续推进,供应端存在扰动,同时稀土的战略属性不断提升,这些因素共同作用,有望带动稀土板块迎来业绩与估值的双重提升。公司作为稀土央企的重要上市平台,有望受益于平台定位的提升,进一步巩固其市场地位。
报告中重点分析了哪些方面?
报告中重点分析了公司矿山端、分离端和磁材端的业务进展。矿山端,新丰左坑稀土矿和红岭钨矿的扩建项目持续推进,为公司中长期资源增量提供支撑。分离端,富远公司加快槽体技改和酸溶工序优化,兴邦公司推进高纯氧化钇、镧铈生产线建设。磁材端,晟源公司毛坯产量同比增加113%,电镀处理量同比增加78%,产品合格率提升至98%以上,经营亏损同比收窄。此外,晟源公司4000吨扩产设备采购基本完成,预计2026年9月底投产。
当前稀土市场现状如何?
当前稀土市场现状显示,稀土价格高位震荡,镨钕价格表现尤为突出。尽管2Q26氧化镨钕、氧化镝、氧化铽价格环比有所下降,但同比仍大幅上涨。公司业绩符合预期,主要受益于稀土价格上涨。同时,公司期间费用稳中有降,研发投入加大,资产负债率保持良好水平,显示出稳健的经营状况。稀土行业的供需关系持续改善,为市场带来积极信号。
研报提示了哪些风险?
研报提示了原材料价格波动、需求不及预期以及项目推进不及预期等风险。原材料价格波动是影响稀土行业盈利能力的重要因素,稀土价格的剧烈波动可能对公司业绩造成不利影响。需求不及预期可能导致稀土产品销售受阻,影响公司收入增长。项目推进不及预期则可能影响公司中长期发展目标的实现。投资者需密切关注这些风险因素,合理评估投资风险。