猜你想问
这份研报的核心内容是什么?
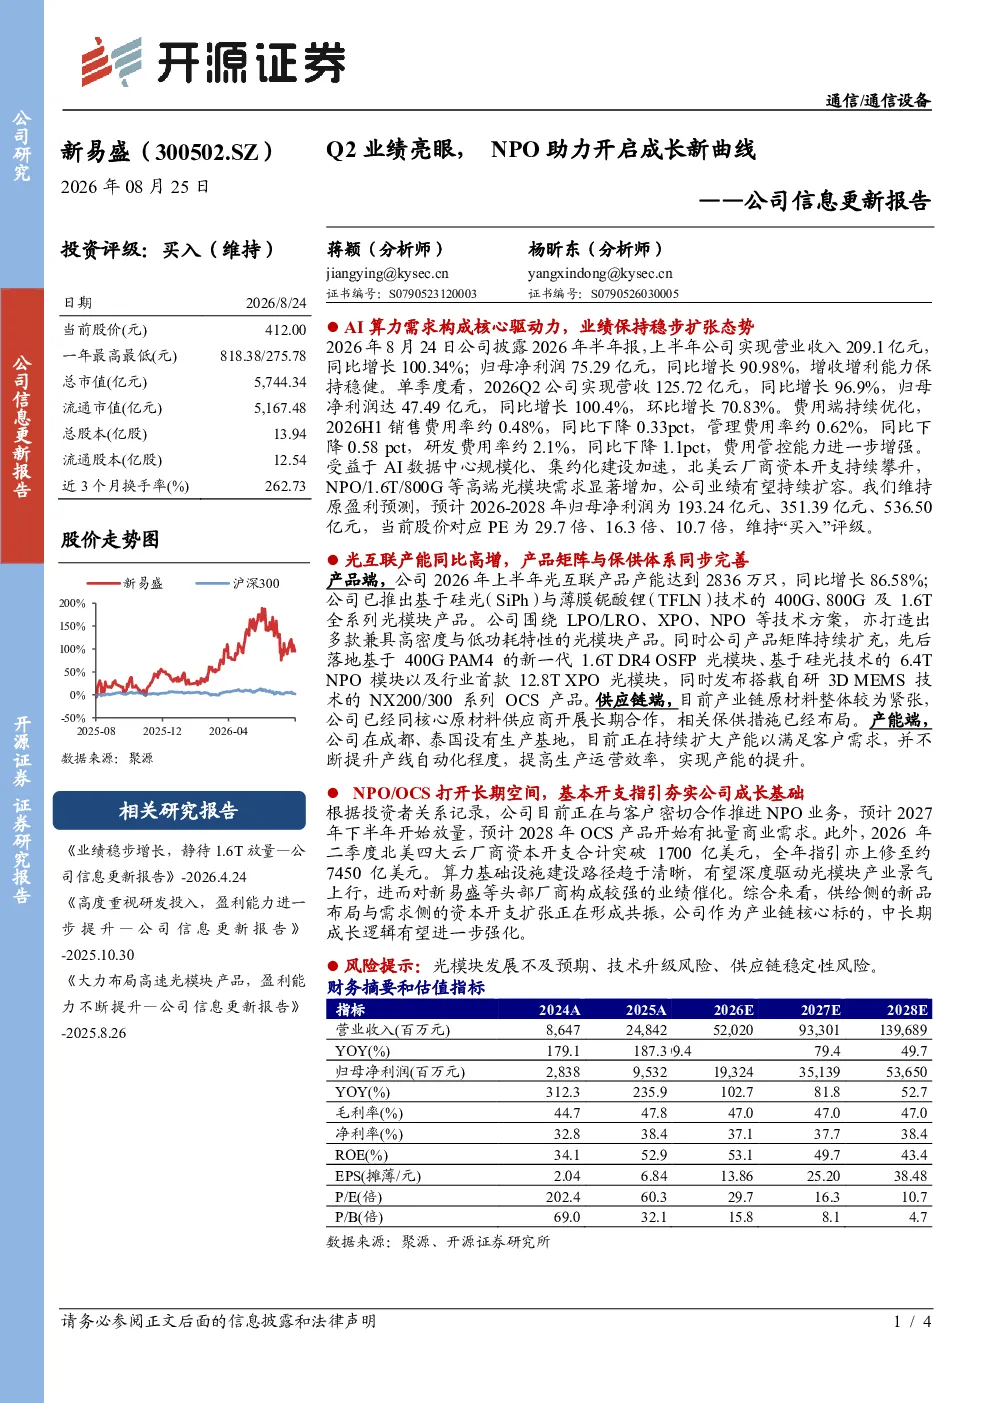
这份研报指出公司上半年业绩稳健增长,营收和净利润同比显著增长,费用端持续优化。AI算力需求驱动下,高端光模块需求增加,公司业绩有望持续扩容。具体数据显示,2026年上半年营收209.1亿元(同比增长100.34%),归母净利润75.29亿元(同比增长90.98%);2026Q2营收125.72亿元(同比增长96.9%),归母净利润47.49亿元(同比增长100.4%,环比增长70.83%)。费用率方面,销售费用率0.48%(同比下降0.33pct),管理费用率0.62%(同比下降0.58pct),研发费用率2.1%(同比下降1.1pct)。光互联产品产能达到2836万只(同比增长86.58%)。
光模块行业的发展趋势如何?
光模块行业正受益于AI算力需求爆发,高端光模块需求持续增加。北美云厂商资本开支全年指引约7450亿美元,算力基础设施建设将深度驱动光模块产业景气上行。公司推出基于硅光和薄膜铌酸锂技术的400G、800G及1.6T全系列光模块,并推出多款高密度、低功耗产品,同时发布搭载自研3D MEMS技术的NX200/300系列OCS产品,技术领先优势明显。未来NPO业务预计2027年下半年放量,OCS产品预计2028年批量商业化,行业发展前景广阔。
研报重点分析了哪些方向?
研报重点分析了公司在AI算力需求下的业绩增长逻辑,特别是高端光模块业务的发展潜力。报告详细介绍了公司基于硅光和薄膜铌酸锂技术的400G、800G及1.6T全系列光模块,以及搭载自研3D MEMS技术的NX200/300系列OCS产品。此外,报告还关注了公司供应链与产能布局,与核心原材料供应商开展长期合作,成都、泰国生产基地持续扩大产能并提升自动化程度,为业绩持续增长提供保障。
当前光模块市场的现状如何?
当前光模块市场处于高速增长阶段,主要驱动力来自AI算力需求的爆发式增长。高端光模块需求持续增加,市场空间广阔。根据研报数据,北美云厂商资本开支全年指引约7450亿美元,算力基础设施建设将深度驱动光模块产业景气上行。公司作为行业领先企业,凭借技术优势产能布局,业绩有望持续扩容。目前公司光互联产品产能达到2836万只(同比增长86.58%),市场竞争力强劲。
研报提到了哪些风险提示?
研报提示了光模块行业面临的风险,包括光模块发展不及预期、技术升级风险和供应链稳定性风险。技术升级风险主要指行业技术迭代加速,可能导致现有产品线迅速贬值。供应链稳定性风险则涉及核心原材料价格波动或供应短缺,可能影响公司产能和业绩。此外,市场竞争加剧也可能对公司市场份额和盈利能力造成压力。这些风险需持续关注,但公司已通过技术领先和供应链布局进行部分对冲。