猜你想问
圣农发展这份中报的核心内容是什么?
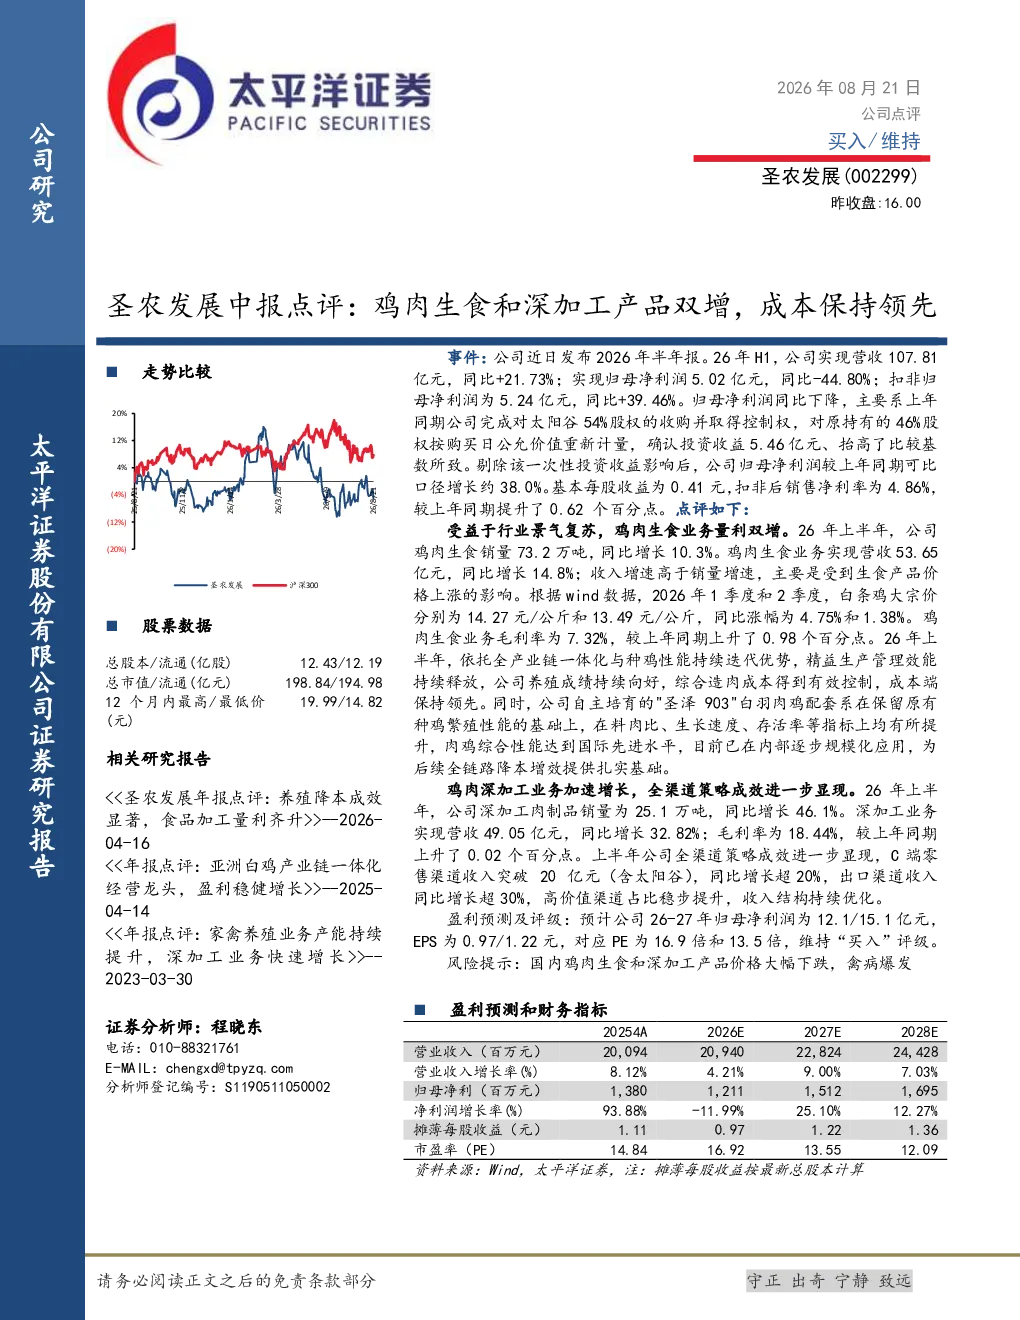
圣农发展2026年上半年实现营收107.81亿元,同比增长21.73%,归母净利润5.02亿元,同比减少44.80%。扣非归母净利润5.24亿元,同比增长39.46%。净利润下降主要受上年同期收购太阳谷股权产生的一次性投资收益影响。鸡肉生食业务销量73.2万吨,同比增长10.3%,营收53.65亿元,同比增长14.8%。深加工肉制品业务销量25.1万吨,同比增长46.1%,营收49.05亿元,同比增长32.82%。公司通过全产业链一体化、种鸡性能提升及精益管理,综合造肉成本控制领先。
鸡肉生食和深加工行业的发展趋势如何?
鸡肉生食和深加工行业受益于消费升级和健康意识提升,市场需求持续增长。消费者对高品质、便捷的肉制品需求增加,推动行业向深加工方向发展。同时,行业竞争加剧,企业需通过技术创新、成本控制和渠道优化提升竞争力。全渠道策略,包括C端零售和出口渠道,有助于企业拓展市场,优化收入结构。
这份研报重点分析了圣农发展的哪些方面?
研报重点分析了圣农发展的鸡肉生食和深加工业务表现。鸡肉生食业务通过产品价格上涨和销量增长实现收入增速高于销量。深加工肉制品业务通过全渠道策略成效显著,高价值渠道占比提升。公司养殖降本成效显著,食品加工量利齐升,为后续发展奠定基础。
当前鸡肉肉制品市场的现状如何?
当前鸡肉肉制品市场呈现消费升级趋势,消费者对高品质、便捷的肉制品需求增加。鸡肉生食和深加工产品市场空间广阔,但行业竞争激烈。企业需通过技术创新、成本控制和渠道优化提升竞争力。圣农发展通过全产业链一体化、种鸡性能提升及精益管理,综合造肉成本控制领先,具备一定竞争优势。
这份研报提示了哪些风险?
研报提示的主要风险包括鸡肉生食及深加工产品价格大幅下跌,可能导致企业收入和利润下降。此外,禽病爆发也可能对公司生产经营造成影响。企业需加强市场风险管理,提升抗风险能力。同时,行业竞争加剧也可能对企业发展带来挑战。
你可能感兴趣
中报点评黄鸡业务量利齐升,养猪成本保持领先
太平洋证券2026-09-13
农林牧渔行业周报:关注生猪养殖右侧和后周期布局,鸡肉领先大市-A产品消费偏弱
农林牧渔国投证券2024-03-31
季报点评:生猪出栏量增明显,成本持续保持领先
农林牧渔太平洋证券2022-10-24
2023年中报点评:行业领先ICT基础设施及行业解决方案提供商,产品持续创新,继续保持核心市场份额优势
长城证券2023-09-05
2019年中报业绩点评:投资收益高增,经纪业务继续保持领先
金融民生证券2019-08-30
2019年中报点评:业绩保持高增,拨备行业领先
金融国泰君安证券2019-09-01
2024年中报点评:半年度量利双增,8英寸衬底业内领先
东方财富2024-09-02
2023年中报点评:产能技术双领先,受益N型盈利高增
东吴证券2023-08-31
圣农发展2022年三季报点评:鸡肉业务显著改善,食品业务持续发力
农林牧渔东亚前海证券2022-10-28
2022年中报点评:营收利润双增,平价时代更具成本优势
机械设备东兴证券2022-09-02