猜你想问
这份研报主要讲了什么?
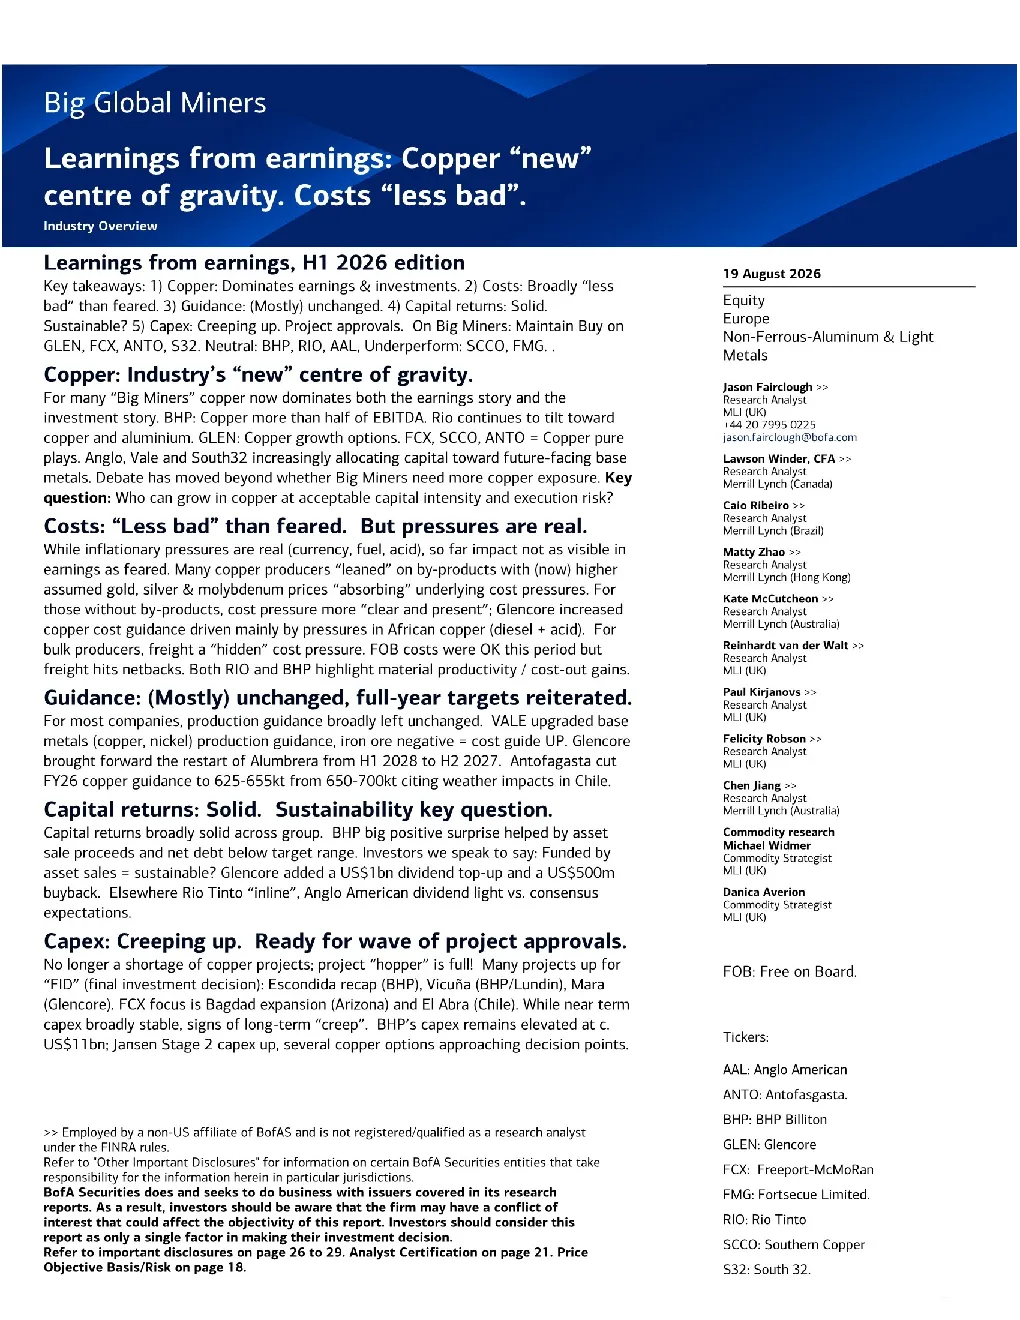
这份研报分析了全球大型矿业公司在收益中吸取的教训,指出铜行业成为新的中心,在盈利和投资中占据主导地位。报告认为未来铜价上涨将推动行业增长,同时成本压力虽然存在但影响目前并不明显,部分矿企通过副产品价格上涨来抵消。多数公司生产指引未变,资本回报稳健,资本支出缓慢上升,为未来项目做好准备。
铜行业未来的发展趋势如何?
铜行业前景乐观,铜在大型矿企的盈利和投资中占据主导地位。报告指出铜价上涨将推动行业增长,目前铜项目“跳蚤市场”已满,许多项目进入“最终投资决策”阶段。同时,成本压力是矿企面临的主要挑战,但部分矿企通过副产品(如金、银和钼)价格上涨来抵消。大型矿企的资本支出正在缓慢上升,为未来增长做好准备。
报告中重点分析了哪些矿业公司?
报告重点分析了BHP、Rio Tinto、Glencore、Anglo American、Vale、Freeport-McMoRan、South32、Fortescue和Antofagasta等矿业公司。例如,BHP铜产量占其EBITDA的50%以上;Rio Tinto继续向铜和铝倾斜;Glencore预计铜成本将上升约20%;Anglo American的铜业务增长强劲;Vale上调了铁矿石成本指引;Freeport-McMoRan的Q2'26调整后EBITDA超出预期;South32的Cannington成本将有所下降,但Sierra Gorda成本将上升10%;Fortescue削减了对2029年的产量指引;Antofagasta将2026年铜产量指引下调至625-655万吨。
当前矿业市场的现状如何?
当前矿业市场铜行业前景乐观,铜价上涨推动行业增长。成本压力存在但影响目前并不明显,部分矿企通过副产品价格上涨来抵消。多数公司生产指引未变,资本回报稳健,资本支出缓慢上升,为未来项目做好准备。BHP因资产出售出现意外惊喜,Glencore增加了股息顶增和回购。但部分公司如Fortescue削减了产量指引,Antofagasta因智利天气影响下调了铜产量指引。总体来看,矿业市场在铜价上涨和成本控制下保持稳健。
这份研报提示了哪些风险?
这份研报提示的主要风险包括成本压力,尽管目前影响不明显,但未来可能加剧,特别是Glencore受非洲铜业务压力影响。项目执行风险,如Fortescue削减产量指引和Antofagasta因智利天气影响下调铜产量指引。此外,铜价波动也是潜在风险,虽然报告认为铜价上涨将推动行业增长,但市场波动可能影响矿企盈利。投资者应关注铜价走势、成本控制和项目执行情况。