猜你想问
聚星科技投资者关系活动有哪些核心内容?
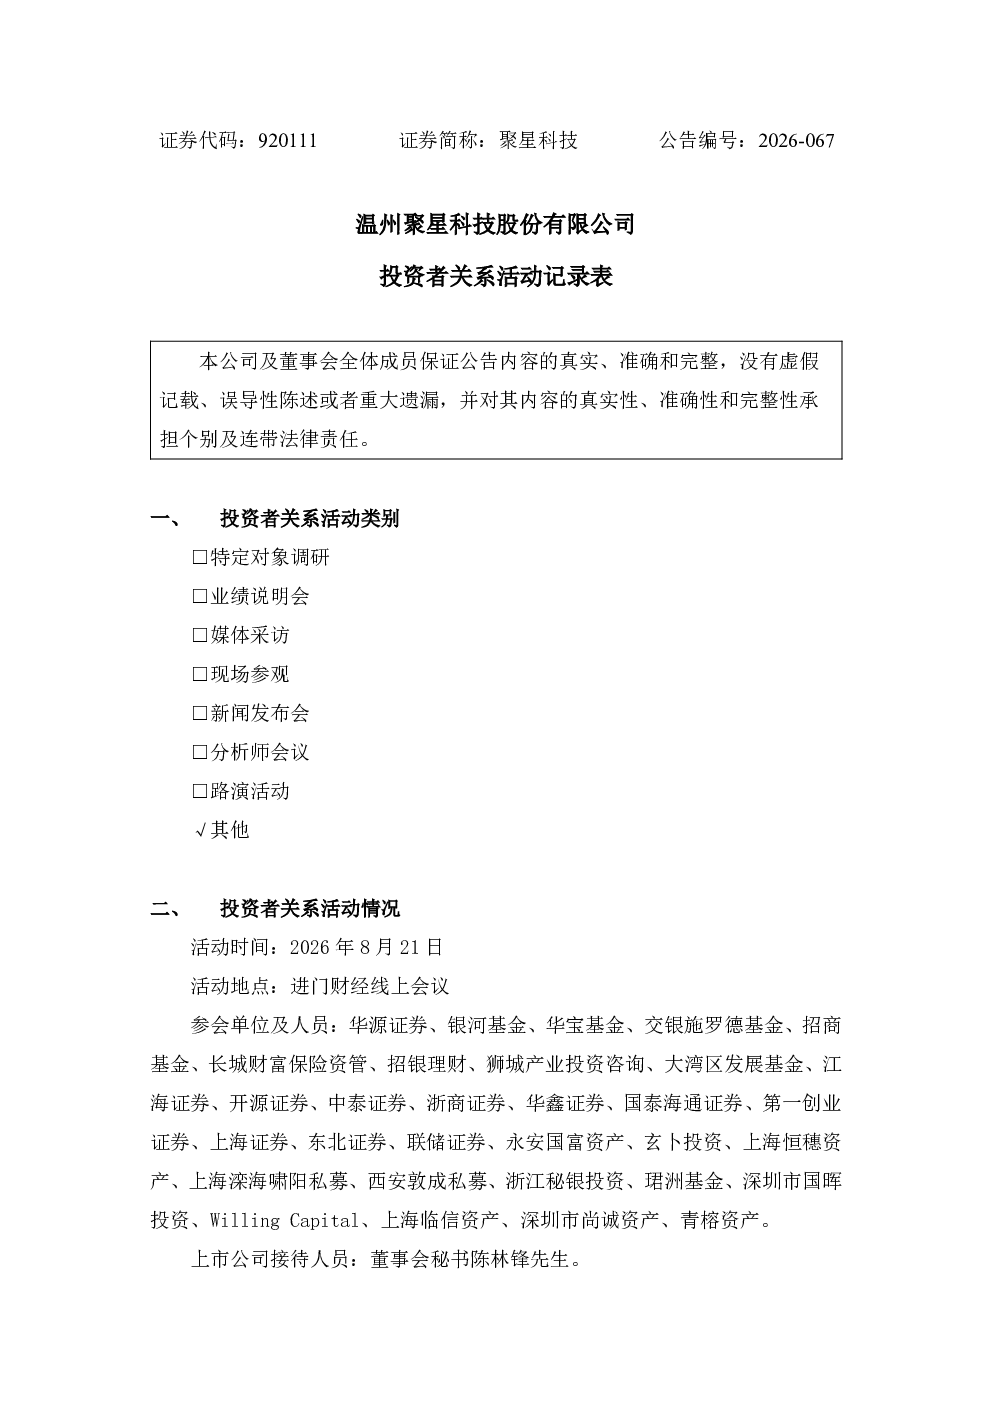
聚星科技投资者关系活动记录显示,公司于2026年8月21日举办线上分析师会议,参会机构包括华源证券、银河基金等17家机构及多家私募基金。核心内容涉及经营情况,二季度销量增长推动单季度收入从5.3亿元增至8亿元,半年综合毛利率为22.76%,主要得益于电触头业务占比提升及规模效应。成本与定价方面,公司采用“原材料成本+加工费”模式,但预付款锁定银价的客户较少。财务指标显示,应收账款增长源于客户扩张及银价推高售价,经营现金流为负主要因赊销模式及采购先于回款。业务拓展方面,温州聚讯亏损因外部业务拓展不足,新设浙江汇星制造有限公司暂未开展业务。研发投入增长源于业务规模扩大、投入增加及原材料价格上涨。
聚星科技所处赛道/行业发展趋势如何?
聚星科技所处行业为电触头制造,报告显示公司二季度销量增长显著,半年毛利率提升,反映行业需求稳定增长。公司产品结构中电触头业务占比提升,且毛利率高于部分同行,体现行业向高附加值产品转型趋势。成本端,公司采用“原材料成本+加工费”模式,但受银价波动影响较大,需关注原材料价格走势。行业竞争方面,报告认为企业间可比性有限,但公司通过产品结构优化及规模效应保持竞争优势。未来趋势需关注行业技术迭代及下游应用需求变化。
聚星科技报告重点分析了哪些方向?
聚星科技报告重点分析了经营情况、成本定价、财务指标、业务拓展及研发投入五个方向。经营层面,聚焦销量增长对收入及毛利率的拉动作用,揭示规模效应的边际贡献。成本定价方面,揭示“原材料成本+加工费”模式下加工费占比的波动性,以及现货操作模式下银价风险敞口。财务指标重点分析应收账款增长与经营现金流负向关系,揭示赊销模式对资金链的影响。业务拓展方面,剖析温州聚讯亏损原因及新设子公司定位,体现公司战略布局。研发投入增长则反映公司技术驱动发展策略。
聚星科技当前市场现状如何判断?
聚星科技当前市场现状呈现销量增长与盈利能力提升并行的态势。二季度销量大幅提升弥补银价下降影响,半年毛利率略高于上年同期,显示公司在行业竞争中具备一定优势。但财务指标显示经营现金流为负,短期借款大幅增加,反映公司业务扩张对资金链造成压力。行业层面,公司毛利率高于部分同行,但报告认为企业间可比性有限,需结合具体业务模式进行评估。当前市场环境对原材料价格敏感度高,公司暂未开展套期保值,需关注价格波动风险。
聚星科技研报有哪些风险提示?
聚星科技研报主要风险提示包括:原材料价格波动风险,公司以现货操作为主,银价大幅回落可能影响盈利能力;资金链压力风险,经营现金流为负主要因赊销模式及采购先于回款,短期借款大幅增加;业务拓展风险,温州聚讯亏损反映外部业务拓展不足,新设子公司暂未产生效益;行业竞争风险,报告认为企业间可比性有限,需关注同业竞争加剧可能带来的影响。此外,合同仲裁金额虽小但存在潜在经营影响,需持续关注。