猜你想问
这份研报主要分析了什么内容?
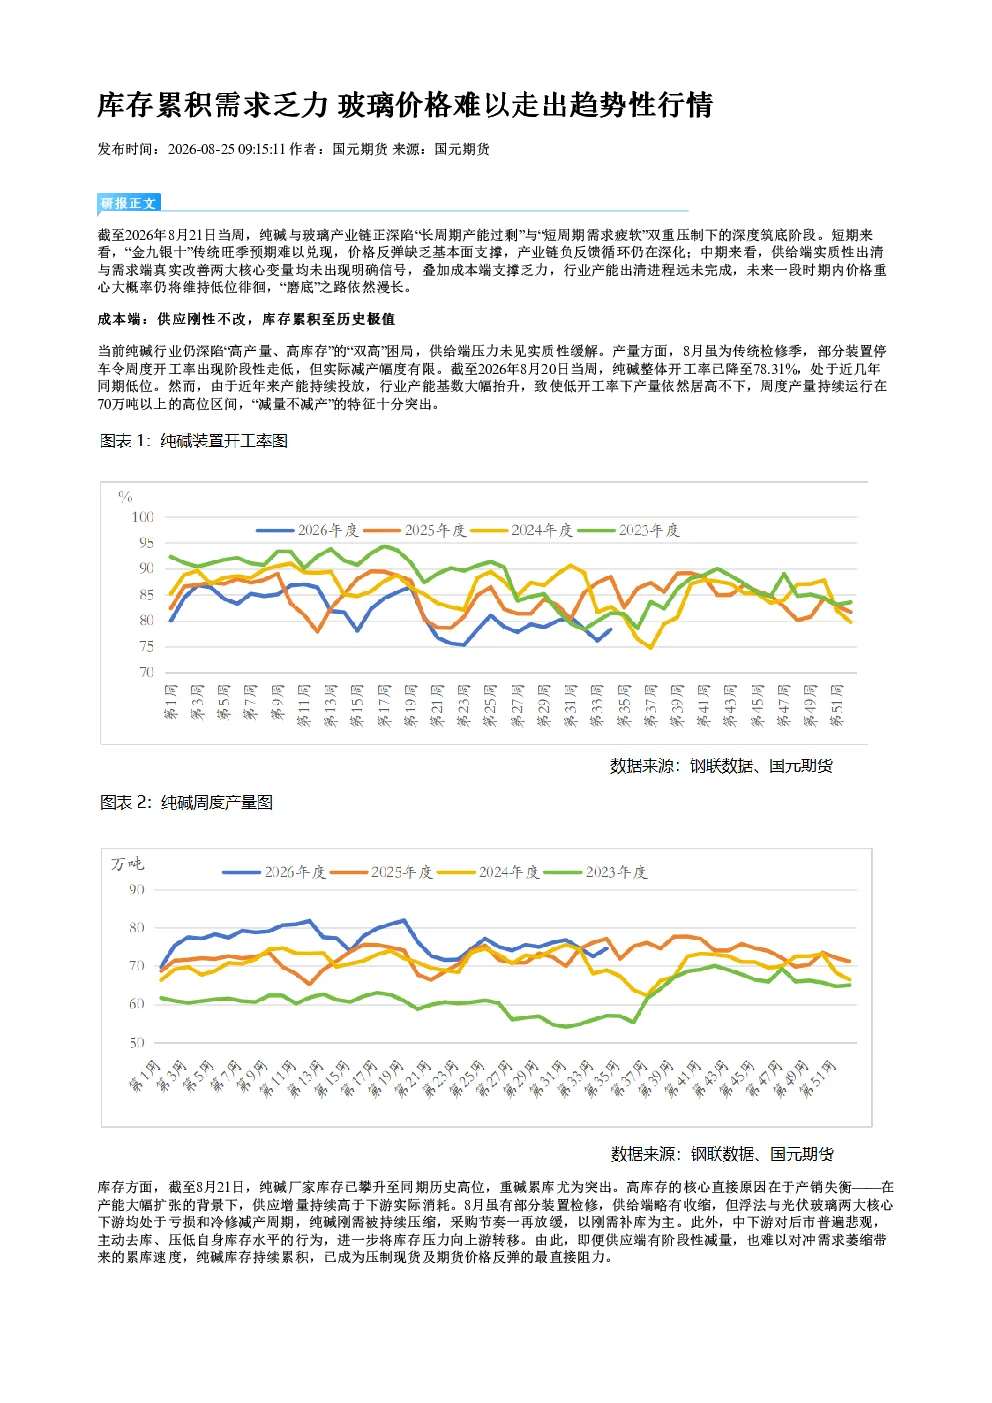
这份研报深入剖析了纯碱与玻璃产业链当前面临的困境。报告指出,产业链正承受“长周期产能过剩”与“短周期需求疲软”的双重压力,处于深度筑底阶段。成本端,纯碱行业因供应刚性导致库存累积至历史极值,形成“高产量、高库存”的“双高”困局,核心矛盾在于庞大产能基数与下游需求持续萎缩的结构性错配。供应端,玻璃行业冷修与复产博弈,去产能进度不及预期,浮法玻璃行业全面亏损,开工率处于历史低位。需求端,地产旺季预期落空,终端需求持续疲软,深加工企业订单天数徘徊在历史低位,资金压力加剧。产业链自上而下形成负反馈,压制价格与利润,后期打破僵局的关键在于供给端的实质性出清和需求端的真实改善。
纯碱与玻璃行业未来的发展趋势如何?
纯碱与玻璃行业未来发展趋势仍面临挑战。当前产业链处于深度筑底阶段,核心矛盾是前期大规模投产形成的庞大产能基数与下游需求持续萎缩之间的结构性错配。短期内,纯碱行业供应刚性不改,库存累积压力持续存在,价格反弹缺乏动力。玻璃行业去产能进程曲折漫长,供给端压力难以有效消解。需求端方面,地产市场持续疲软,终端需求萎缩,深加工企业订单和回款周期均处于低位,补库意愿低迷。整体来看,两大品种互为拖累,产业链被牢牢困在低位运行的泥潭之中。未来打破僵局的关键在于供给端的实质性出清和需求端的真实改善,在此之前,行业难以言趋势性反转。
研报重点分析了纯碱和玻璃的哪些方面?
研报重点分析了纯碱和玻璃产业链的成本端、供应端和需求端。成本端聚焦纯碱库存累积问题,指出产量维持在高位区间,“减量不减产”特征明显,库存攀升至历史高位,核心原因是产销失衡。供应端分析玻璃行业冷修与复产博弈,指出去产能进度不及预期,浮法玻璃开工率处于历史低位。需求端则关注地产市场对玻璃需求的压制,指出终端需求持续疲软,新开工与竣工面积收缩,深加工企业订单天数徘徊在历史低位,资金压力加剧,补库意愿低迷。研报揭示了产业链自上而下形成的负反馈机制,以及价格与利润被压制的现状。
当前纯碱和玻璃市场的现状如何判断?
当前纯碱和玻璃市场处于深度筑底阶段,整体呈现供需失衡、价格承压的态势。成本端,纯碱库存累积至历史极值,供应增量持续高于下游实际消耗,高库存成为压制价格反弹的直接阻力。供应端,玻璃行业因亏损减产启动冷修,但部分产线复产又让市场对供应收缩的持续性产生疑虑,去产能进程曲折。需求端,地产市场旺季预期落空,终端需求持续疲软,深加工企业订单和回款周期均处于历史低位,进一步制约了备货意愿。产业链自上而下形成负反馈,终端需求萎缩压制价格与利润,亏损倒逼减产,进而向上游传导刚需收缩压力。整体来看,市场处于低位运行的泥潭之中,价格在成本线附近反复磨底。
研报提示了哪些相关风险?
研报提示了纯碱与玻璃产业链面临的多重风险。首先,产能过剩风险持续存在,前期大规模投产形成的庞大产能基数难以在短期内快速出清,即使阶段性减产也难以对冲需求萎缩。其次,需求疲软风险加剧,地产市场持续低迷,终端需求萎缩,深加工企业订单和回款周期均处于低位,补库意愿低迷,对产业链整体需求形成压制。再次,库存累积风险显著,纯碱库存攀升至历史高位,玻璃行业因亏损减产导致库存向上游转移,高库存持续累积削弱价格反弹动力。此外,政策风险不容忽视,保交楼政策边际效应递减,竣工周期对需求的拉动作用已显著弱化,政策变化可能进一步影响市场需求。最后,产业链负反馈风险持续存在,终端需求萎缩压制价格与利润,亏损倒逼减产,进而向上游传导刚需收缩压力,形成恶性循环。在核心变量出现明确信号之前,产业链难言趋势性反转,价格大概率在成本线附近反复磨底。