猜你想问
上海新阳2026年半年报核心数据有哪些?
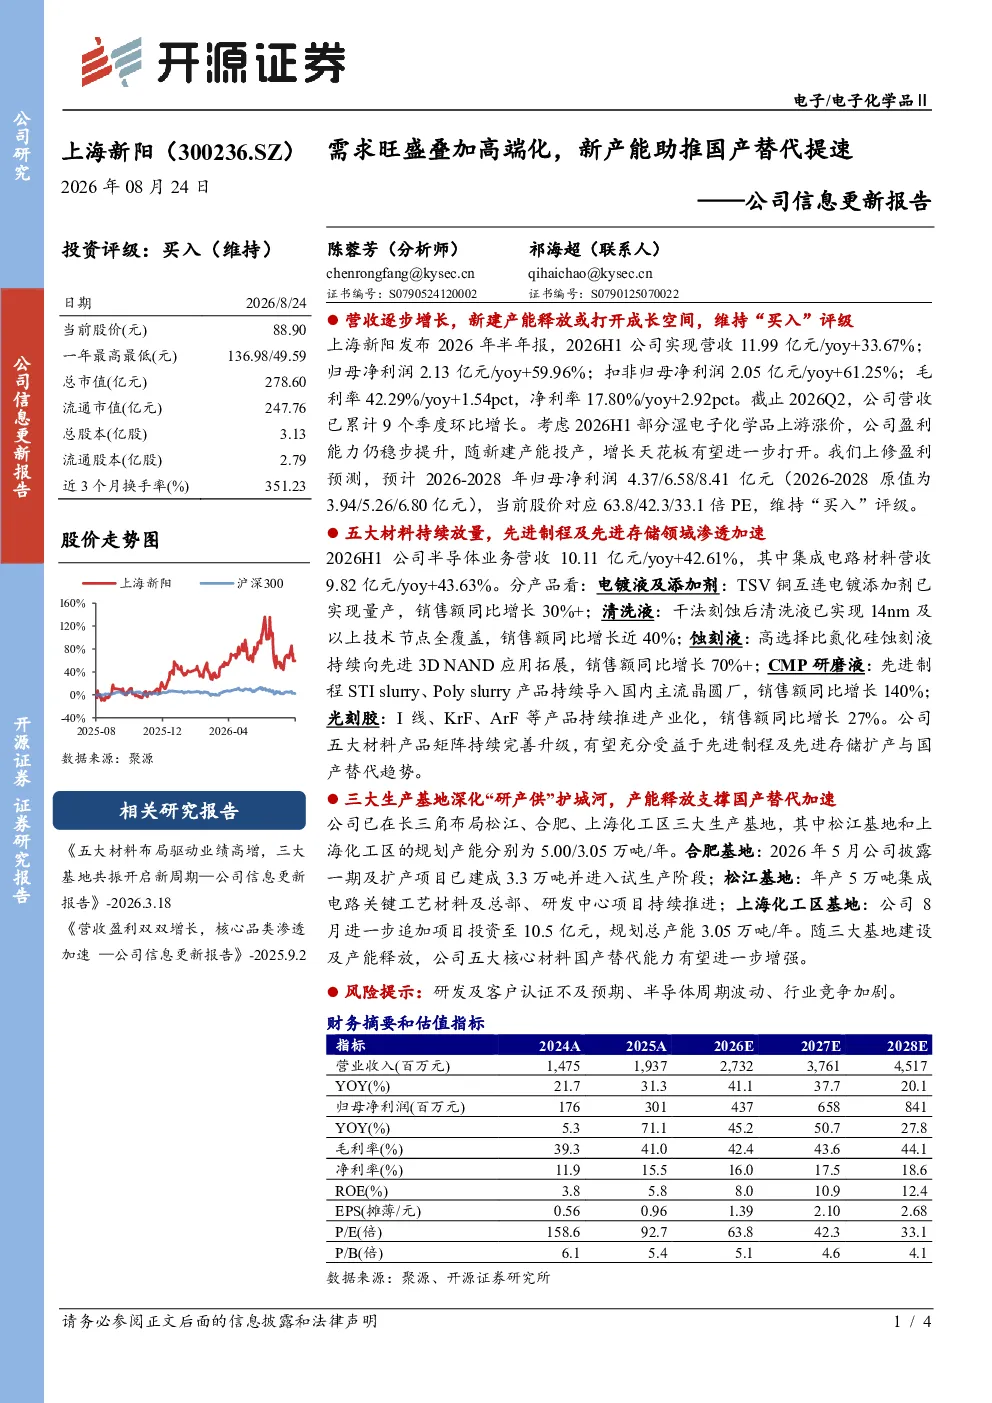
上海新阳2026年半年报实现营收11.99亿元同比增长33.67%,归母净利润2.13亿元同比增长59.96%。公司营收已连续9个季度环比增长,盈利能力稳步提升。半导体业务营收10.11亿元同比增长42.61%,其中集成电路材料营收9.82亿元同比增长43.63%。具体产品如电镀液及添加剂、清洗液、蚀刻液、CMP研磨液、光刻胶等均实现显著增长。
半导体材料赛道发展趋势如何?
半导体材料赛道正经历国产替代加速阶段,上海新阳五大材料持续放量,先进制程及先进存储领域渗透加速。电镀液、清洗液、蚀刻液、CMP研磨液、光刻胶等产品在14nm及以上技术节点全覆盖,并向3D NAND等先进应用拓展。长三角三大生产基地建设将进一步提升国产化率,行业竞争格局持续优化。
上海新阳报告重点分析了哪些方面?
报告重点分析了上海新阳五大核心材料的放量情况,包括电镀液、清洗液、蚀刻液、CMP研磨液、光刻胶等产品的技术突破与市场拓展。同时关注公司产能布局,松江、合肥、上海化工区三大基地建设将增强国产替代能力,并预测了未来三年盈利增长趋势。
当前半导体材料市场现状如何?
当前半导体材料市场呈现国产替代加速态势,上海新阳等企业通过技术突破与产能扩张,逐步替代进口产品。公司五大材料已实现向国内主流晶圆厂供货,覆盖14nm及以上先进制程。但行业仍面临研发、客户认证等挑战,市场竞争加剧,企业需持续提升产品竞争力。
上海新阳研报提示了哪些风险?
研报提示的主要风险包括研发及客户认证不及预期,可能导致产品市场拓展受阻;半导体周期波动可能影响订单稳定性;行业竞争加剧将压缩利润空间。此外,产能扩张带来的投资回报不确定性也是需关注的风险点。
你可能感兴趣
线控底盘系列研究之二:空气悬架:国产替代加速,高端化电动化催生新需求
交运设备信达证券2022-08-14
北交所行业主题报告:北交所钛工业产业链:海绵钛产能全球领先,出口高端化提速,3D 打印、具身智能等多赛道催生钛合金新增量
有色金属开源证券2026-07-26
国产替代叠加东数西算,算力需求旺盛
信息技术安信证券2022-05-04
首次覆盖报告:科学仪器小巨人,产品线拓宽叠加高端化助力国产替代
西部证券2024-05-22
公司信息更新报告:下游需求迈向高端化,静待新产能释放
开源证券2024-04-01
能源开采及交运行业2021年高端闭门投资会:分论坛行业策略报告,供给受限叠加旺盛需求推升煤价中枢
化石能源华西证券2021-05-17
2017年报点评:产能投放叠加需求旺盛,业绩大幅增长
建筑建材东方财富2018-04-23
产能提升叠加需求旺盛,业绩表现超预期
机械设备国联证券2019-04-23
需求旺盛叠加产能释放,全年业绩表现亮眼
机械设备国联证券2019-02-20
公司信息更新报告:业绩短期环比承压,需求旺盛叠加产能扩张趋势向好
建筑建材开源证券2022-10-27