猜你想问
国投期货化工日报主要分析了哪些化工品市场?
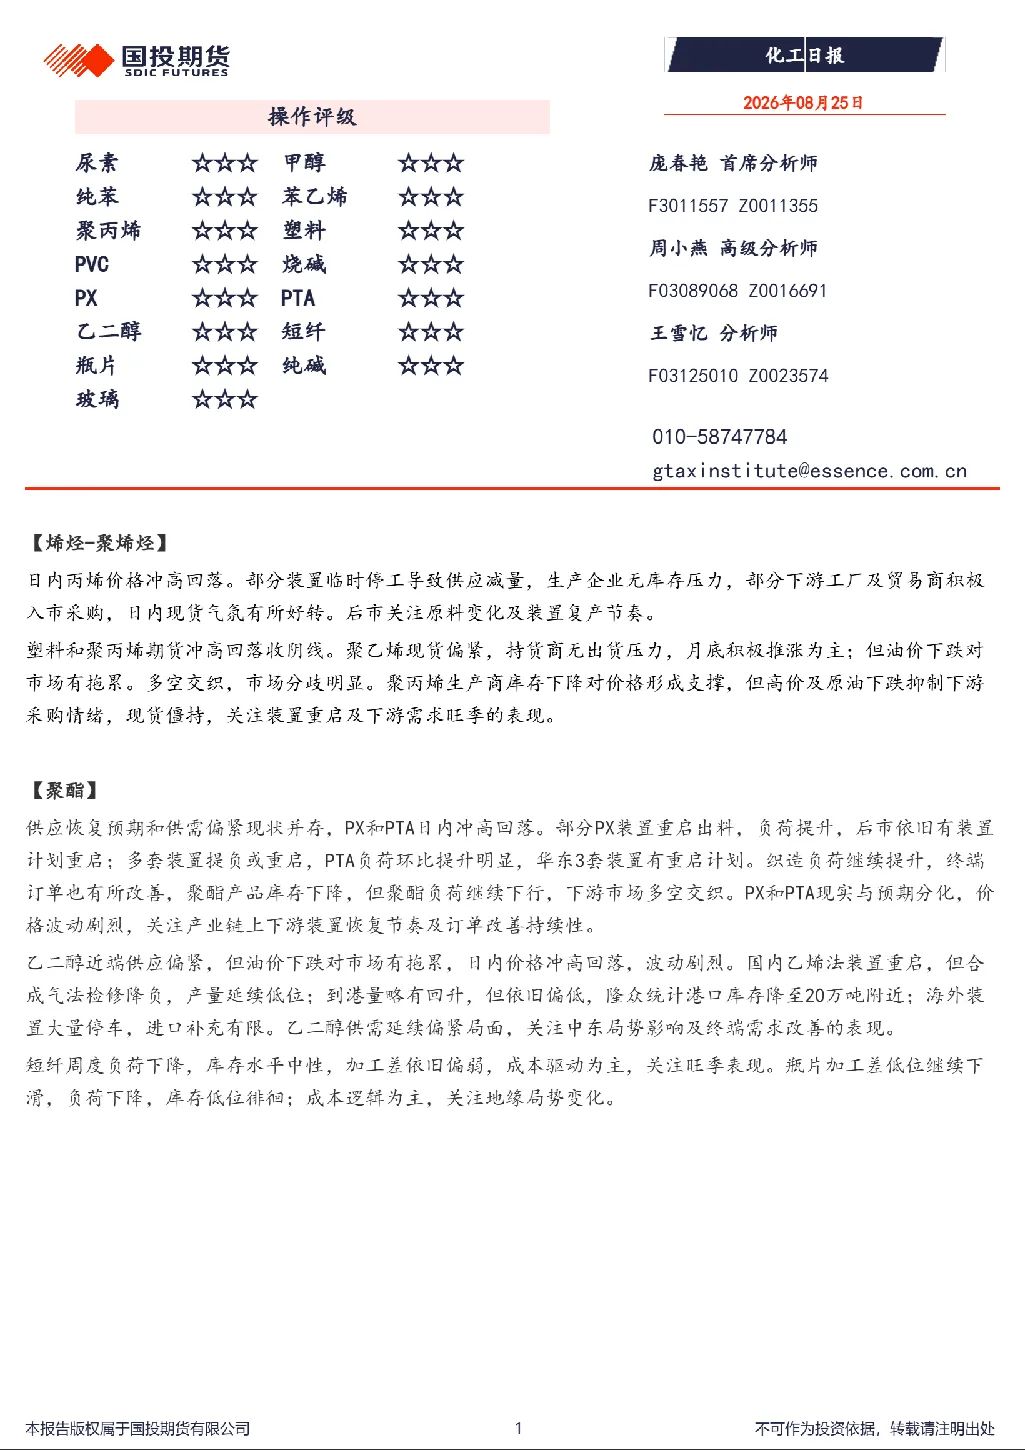
本报告重点分析了原油及成品油、聚酯、纯苯-苯乙烯、煤化工、氯碱、纯碱一玻璃等化工品市场。具体包括丙烯、聚丙烯、聚乙烯、PX、PTA、乙二醇、短纤、瓶片、纯苯、苯乙烯、甲醇、烯烃、尿素、PVC、烧碱、氧化铝、纯碱、玻璃等品种的现货价格走势、供需关系变化及产业链上下游动态。
聚酯行业目前的市场现状如何?
聚酯行业目前呈现多空交织的态势。PX和PTA部分装置重启导致供应增加,但仍有重启计划;织造负荷提升带动终端订单改善,聚酯产品库存下降;PX和PTA现实与预期分化,价格波动剧烈。乙二醇近端供应偏紧,但乙烯法装置重启和合成气法检修降负使产量低位;港口库存下降,海外装置停车导致进口补充有限,供需延续偏紧。短纤负荷下降,库存中性,加工差偏弱,成本驱动为主;瓶片加工差低位下滑,库存低位,成本逻辑为主,关注地缘局势变化。整体来看,聚酯行业供需关系复杂,价格波动受产业链上下游恢复节奏及订单持续性影响较大。
报告对煤化工行业的重点分析方向是什么?
报告对煤化工行业的重点分析方向包括甲醇、烯烃、尿素等品种。甲醇期货主力合约高位震荡,国内装置开工下降,生产企业库存减少;烯烃企业持续外采,金九银十下游旺季预期临近,关注下游补库节奏;甲醇进口预计持续偏紧,下游需求复苏预期支撑短期行情,中长期关键驱动仍在于地缘局势。尿素现货价格持续小幅下跌,装置检修增多,工厂发运港口增加,库存由升转降,港口库存大幅增加。农业下游需求偏弱,复合肥企业开工低位,工业刚需采购,短期行情或震荡僵持,关注下游备货节奏。煤化工行业整体呈现供需结构变化和成本驱动特征,价格走势受原料成本和下游需求恢复节奏影响显著。
当前化工品市场的整体供需状况如何判断?
当前化工品市场的整体供需状况呈现分化态势。部分品种如聚酯、乙二醇等呈现供需偏紧格局,支撑价格表现;而部分品种如纯碱、玻璃等则面临库存压力,价格承压下行。原油及成品油市场受供应减量和下游采购情绪影响呈现冲高回落;纯苯-苯乙烯市场供应收缩与成本支撑共振;煤化工行业甲醇、烯烃等品种供需关系变化复杂,价格波动受多因素影响。氯碱行业供给端存在回升压力,内需不足导致期价弱势运行。整体来看,化工品市场供需关系受产业链上下游恢复节奏、成本变化及地缘局势等多重因素影响,呈现结构性分化特征。
本报告提示了哪些相关风险?
本报告提示的相关风险主要包括:产业链上下游恢复节奏的不确定性,部分装置重启或检修可能导致供应波动;地缘局势变化对成本端和需求端的潜在影响;国内外市场供需关系变化带来的价格波动风险;下游需求恢复的持续性及订单稳定性问题;成本支撑与库存压力的博弈可能导致价格区间震荡;不同品种间市场表现分化,投资需关注具体品种的供需动态及市场情绪变化。报告强调不构成投资建议,客户应结合自身情况综合判断。