猜你想问
这份研报的核心内容是什么?
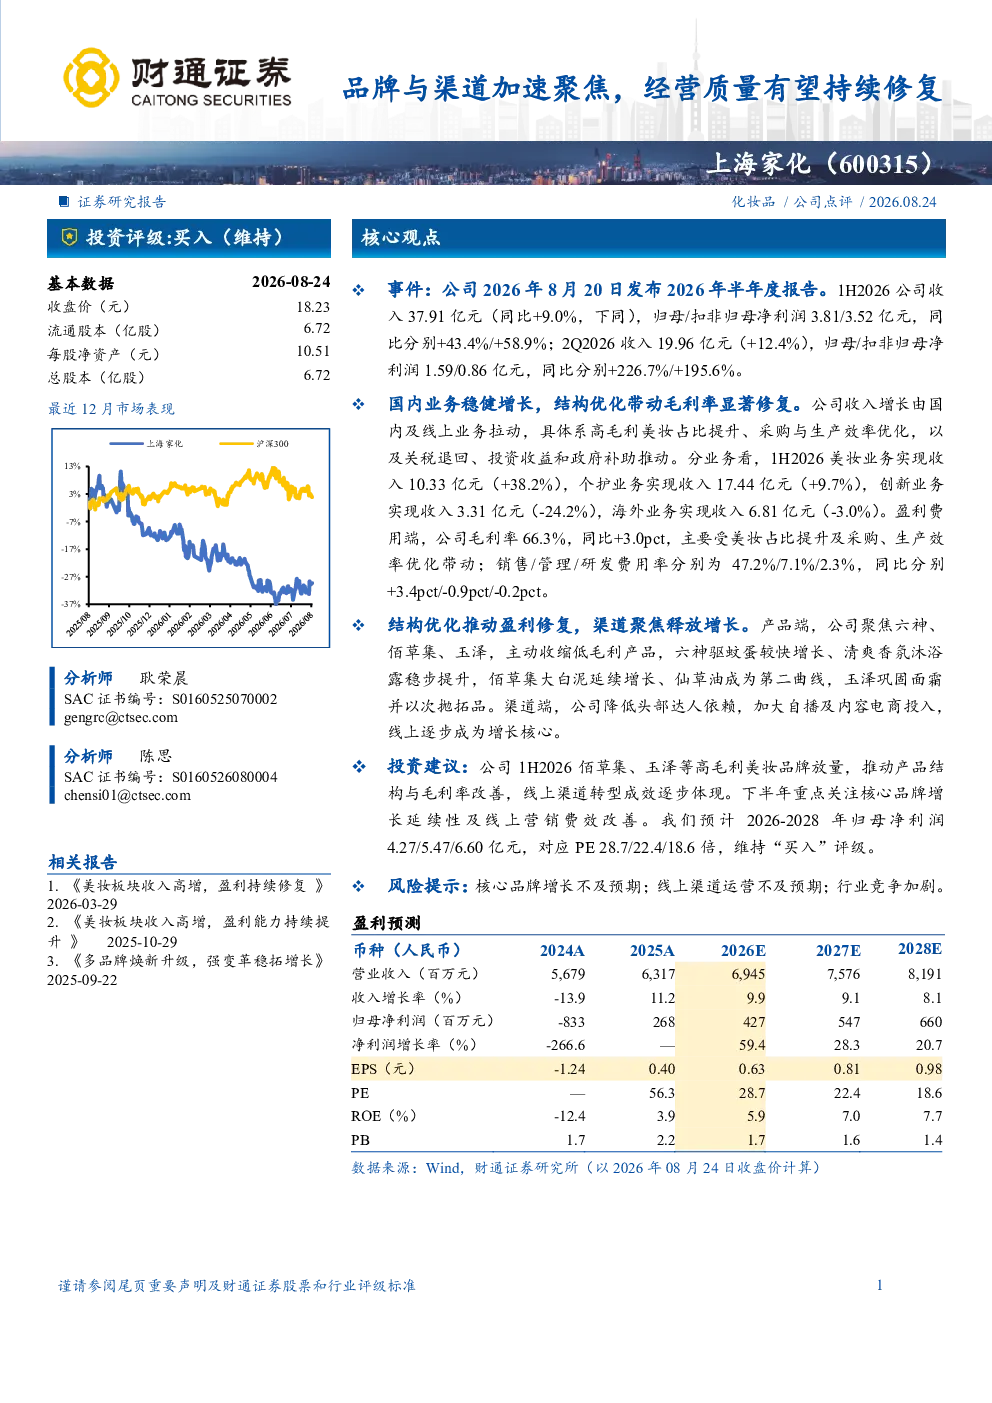
这份研报分析了上海家化2026年半年度报告,显示公司1H2026收入37.91亿元(同比+9.0%),归母净利润3.81亿元(同比+43.4%),扣非归母净利润3.52亿元(同比+58.9%);2Q2026收入19.96亿元(同比+12.4%),归母净利润1.59亿元(同比+226.7%),扣非归母净利润0.86亿元(同比+195.6%)。报告指出美妆业务收入占比提升显著,毛利率达66.3%
美妆行业的发展趋势如何?
美妆行业正经历产品结构优化和渠道转型。上海家化聚焦六神、佰草集、玉泽等高毛利品牌,收缩低毛利产品。线上渠道逐步成为增长核心,公司降低对头部达人的依赖,加大自播及内容电商投入。行业整体毛利率提升,但需关注线上营销费效及竞争加剧问题
报告重点分析了哪些方面?
报告重点分析了上海家化的产品端和渠道端。产品端聚焦核心品牌,如六神驱蚊蛋增长较快,佰草集大白泥延续增长,玉泽巩固面霜并以次抛拓品。渠道端降低头部达人依赖,加大自播及内容电商投入,推动线上渠道成为增长核心
当前市场对上海家化的判断是什么?
市场认为上海家化经营质量有望持续修复,通过聚焦核心品牌和优化渠道结构,推动收入和利润增长。公司美妆业务占比提升显著,毛利率改善明显,但需关注核心品牌增长持续性及线上渠道运营效果
研报提示了哪些风险?
研报提示的主要风险包括核心品牌增长不及预期、线上渠道运营不及预期以及行业竞争加剧。需关注公司能否维持高毛利品牌增长,线上营销费用是否有效转化为销售,以及如何应对日益激烈的市场竞争
你可能感兴趣
2019年三季报点评:品牌梳理、渠道改革见成效,经营质量持续改善
食品饮料民生证券2019-10-30
2025年业绩预告点评:业绩加速修复,经营质量持续改善
国泰海通证券2026-01-20
23年中报点评:Q2业绩加速修复,经营质量持续改善
纺织服装东吴证券2023-08-29
食品饮料行业报告:白酒啤酒个股有望情绪修复,新渠道拓展与全球化成为消费品牌新增长路径
食品饮料中邮证券2025-06-24
经营质量修复,渠道轻装上阵
纺织服装国盛证券2023-08-21
2019年半年报点评:经营质量显著提升,渠道持续正向反馈
食品饮料民生证券2019-09-02
点评:渠道调整持续,经营质量优化
食品饮料国金证券2026-04-28
渠道结构调整优化,盈利能力和经营质量持续改善
基础化工国信证券2023-05-04
渠道变革成效显现,经营质量持续优化
中邮证券2023-08-10
扩渠道、控风险,经营质量持续提升
轻工制造德邦证券2023-10-27