猜你想问
小鹏汽车最新研报核心内容是什么?
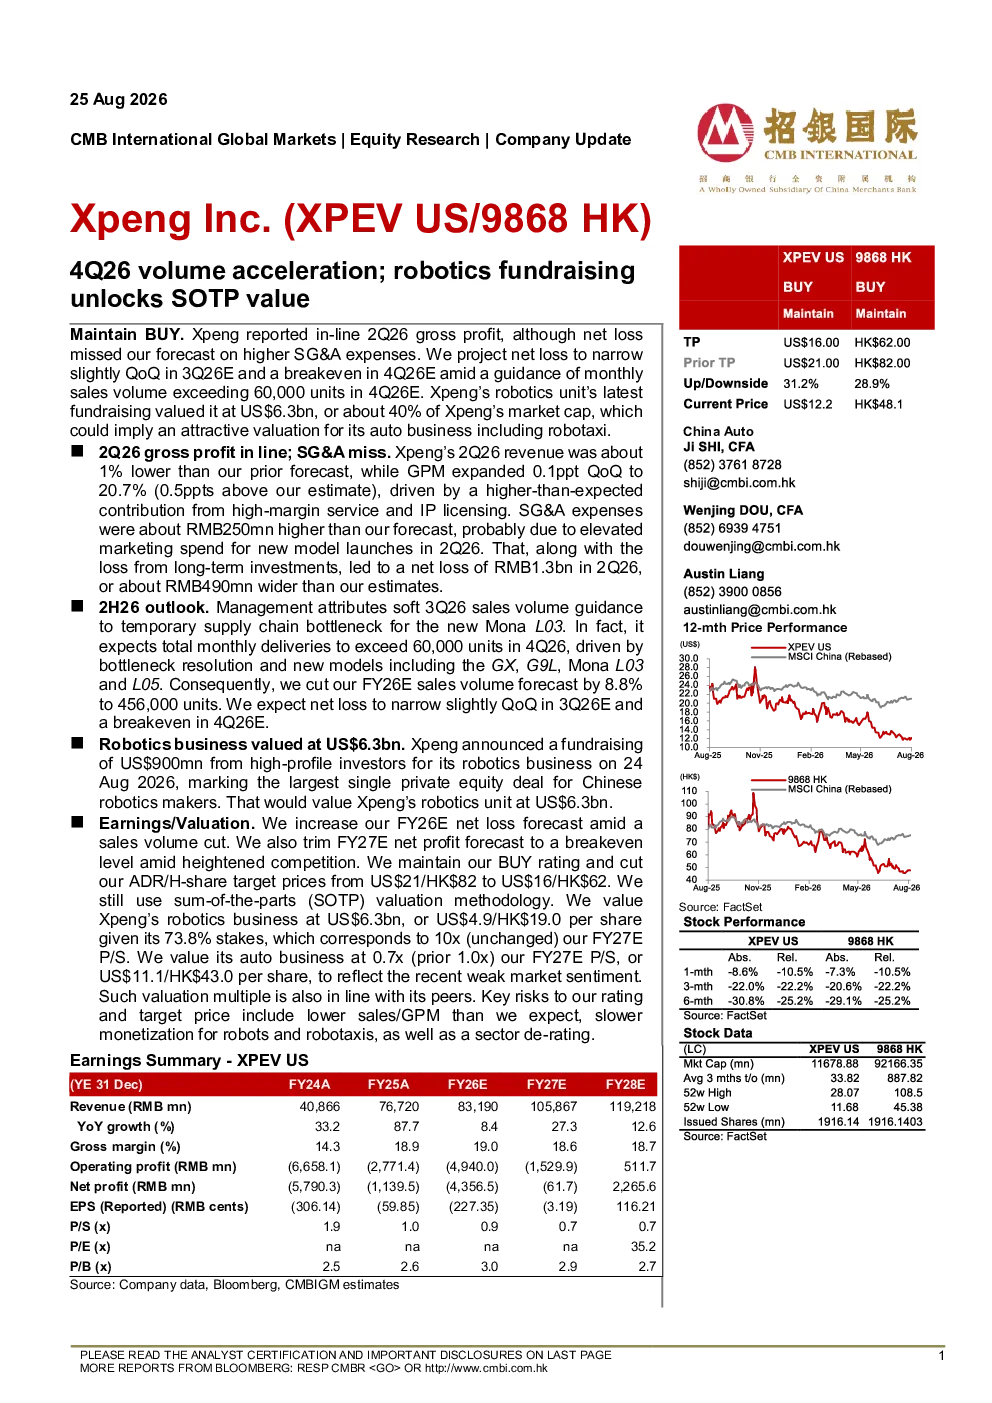
最新研报显示,小鹏汽车第四季度销量加速,但净亏损超出预期,主要由于SG&A费用增加。公司预计3Q26E净亏损将环比收窄,4Q26E实现盈亏平衡,前提是4Q26E月销量超60,000辆。研报还指出,小鹏机器人业务最新融资估值达63亿美元,约占Xpeng市值的40%,可能意味着其汽车业务估值具有吸引力。
小鹏汽车所在赛道的发展趋势如何?
小鹏汽车所在的新能源汽车赛道持续快速发展,竞争加剧。报告预测3Q26销量受新车型MonaL03供应链瓶颈影响,但4Q26预计总月交付量将超60,000辆,主要受新车型GX、G9L、MonaL03、L05推动。同时,机器人业务融资达9亿美元,是中国机器人制造商最大单笔私募股权交易,显示该赛道估值提升,可能带动汽车业务估值。
研报对小鹏汽车的重点分析方向有哪些?
研报重点分析了小鹏汽车的销量预测、盈利能力及估值。报告下调FY26E销量预测至456,000辆,预计3Q26E净亏损环比收窄,4Q26E实现盈亏平衡。采用分拆估值法(SOTP),将Xpeng机器人业务估值63亿美元,对应每股4.9/19.0美元/港元,汽车业务估值乘数从1.0倍降至0.7倍,反映市场情绪疲软。
当前小鹏汽车的市场现状如何?
当前小鹏汽车面临销量增长与盈利压力并存的局面。2Q26毛利率符合预期,但净亏损超预期,主要因SG&A费用增加。报告预测4Q26月销量需超60,000辆才能实现盈亏平衡。同时,机器人业务获得63亿美元估值,约占Xpeng市值的40%,显示其多元化业务布局逐步显现,但整体估值仍受市场情绪影响。
研报提示的主要风险有哪些?
研报提示的主要风险包括销量/GPM低于预期、机器人及Robotaxi变现速度放缓,以及行业估值下调。销量方面,4Q26E实现盈亏平衡需月销量超60,000辆,但供应链瓶颈可能影响达成。机器人业务虽获高估值,但变现速度仍需关注。汽车业务估值乘数下调至0.7倍,反映近期市场情绪疲软,同行估值水平也对其产生影响。