猜你想问
东星医疗2026年业绩表现如何?
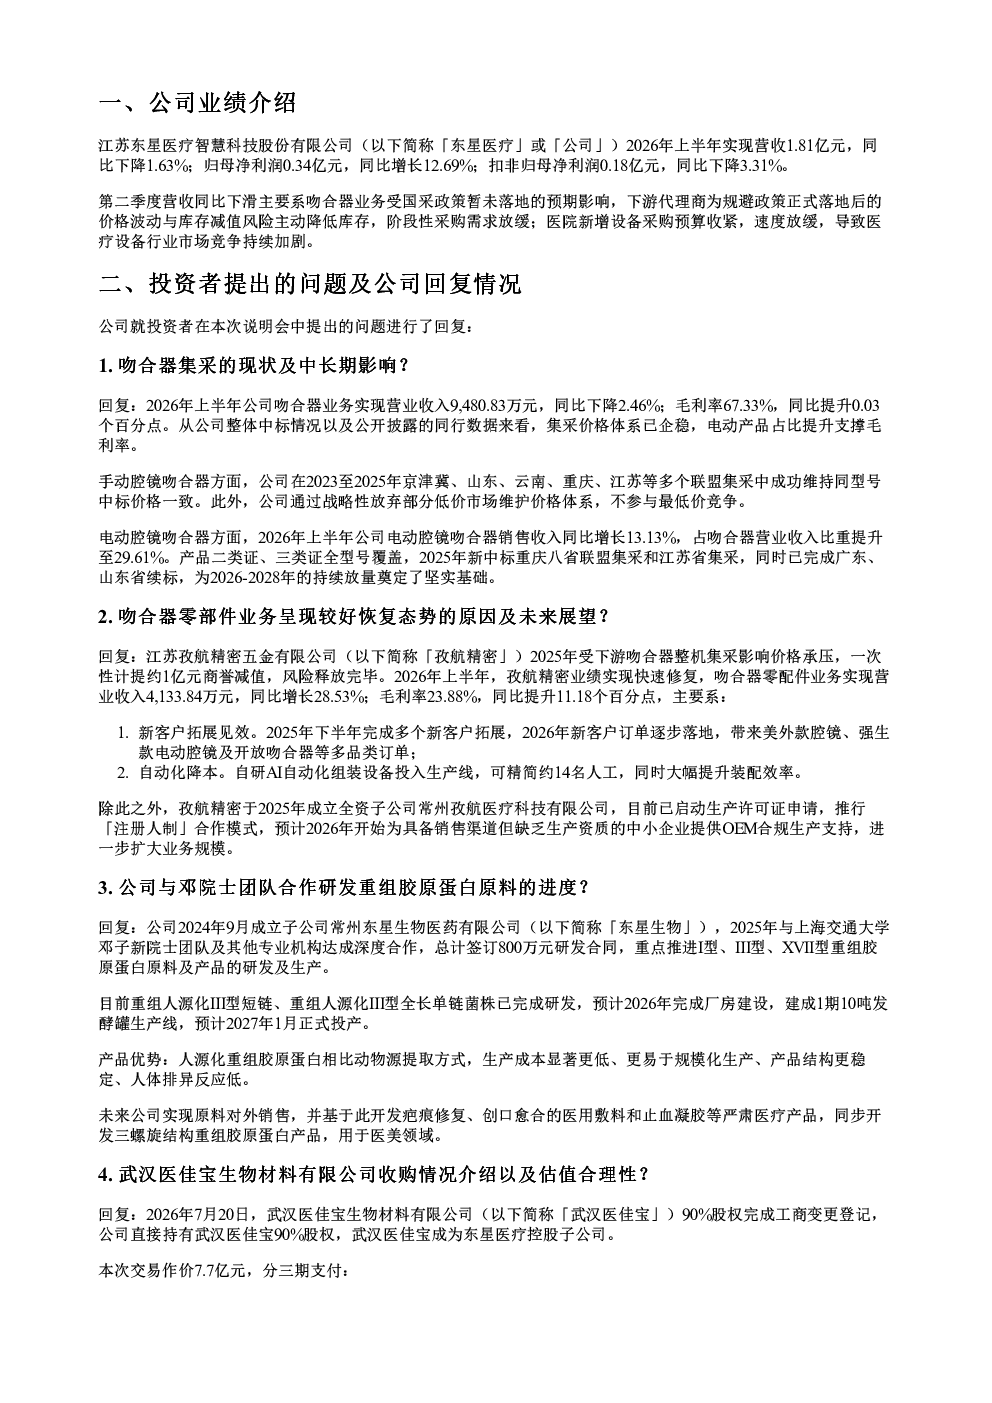
东星医疗2026年上半年营收1.81亿元,同比下降1.63%;归母净利润0.34亿元,同比增长12.69%;扣非归母净利润0.18亿元,同比下降3.31%。第二季度营收下滑主要受吻合器业务受国采政策预期影响,下游代理商降低库存,医院采购预算收紧。电动腔镜吻合器收入同比增长13.13%,占吻合器收入比重提升至29.61%
东星医疗吻合器业务受集采政策影响及应对措施?
手动腔镜吻合器维持中标价格一致,通过战略性放弃低价市场维护价格体系。电动腔镜吻合器收入同比增长13.13%,占吻合器收入比重提升至29.61%,产品覆盖全型号,新中标多个联盟集采。
东星医疗重组胶原蛋白原料研发进展及未来应用?
东星生物与邓子新院士团队合作研发重组胶原蛋白原料,目前Ⅲ型短链和全长单链菌株已完成研发,预计2027年1月正式投产。产品优势在于人源化重组胶原蛋白成本更低、更稳定、低排异反应,未来将开发医用敷料、止血凝胶等产品,并拓展医美领域。
东星医疗收购武汉医佳宝的估值合理性及业绩承诺?
收购武汉医佳宝90%股权,交易作价7.7亿元,分三期支付。收购采用收益法,医佳宝100%股权评估值为8.55亿元,估值显著低于市场均值。医佳宝承诺2026-2028年扣非归母净利润分别不低于7920万元、8550万元、1.03亿元。
东星医疗面临的主要风险有哪些?
东星医疗面临的主要风险包括吻合器业务受国采政策预期影响,下游代理商降低库存,医院采购预算收紧;重组胶原蛋白原料研发进度不及预期;海外业务拓展不确定性较大。
你可能感兴趣
301290 东星医疗 2026年8月24日投资者关系活动记录表
未知机构2026-08-24
301290 东星医疗 2026年7月7日投资者关系活动记录表
未知机构2026-07-07
东星医疗机构调研纪要
发现报告2025-05-08
东星医疗机构调研纪要
发现报告2023-06-07
东星医疗机构调研纪要
发现报告2026-05-14
东星医疗机构调研纪要
发现报告2023-05-09
东星医疗机构调研纪要
发现报告2026-07-07
东星医疗机构调研纪要
发现报告2026-04-21
东星医疗机构调研纪要
发现报告2024-05-15
东星医疗机构调研纪要
发现报告2023-05-25