猜你想问
科达制造半年报的主要业绩亮点是什么?
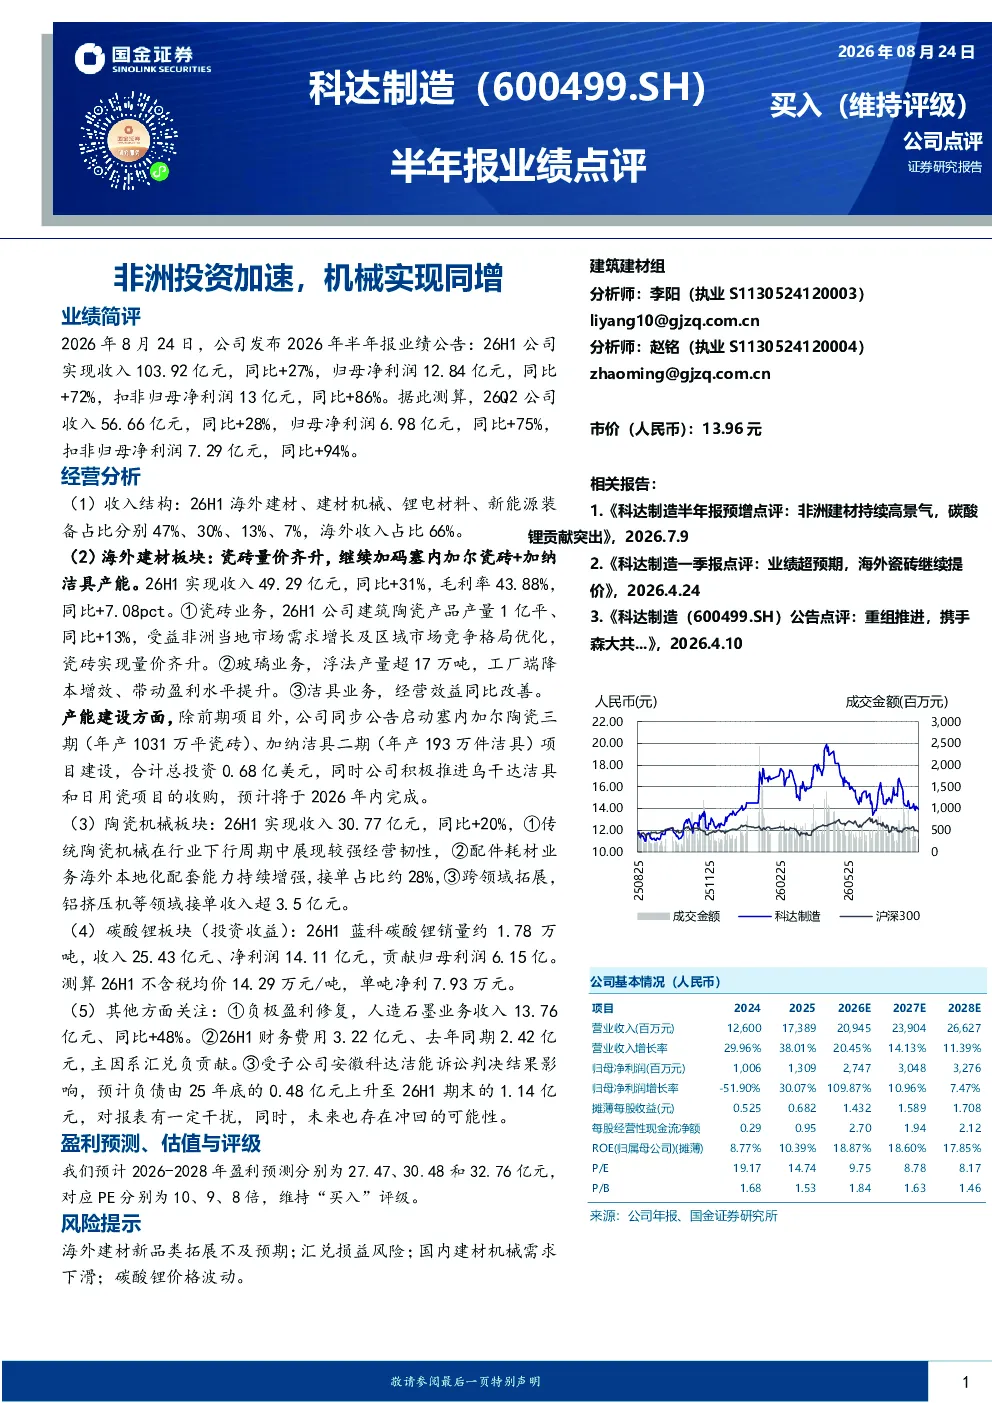
科达制造2026年半年报显示,公司实现收入103.92亿元,同比增长27%;归母净利润12.84亿元,同比增长72%;扣非归母净利润13亿元,同比增长86%。Q2单季度收入56.66亿元,同比增长28%;归母净利润6.98亿元,同比增长75%;扣非归母净利润7.29亿元,同比增长94%。海外建材、建材机械、锂电材料、新能源装备收入占比分别为47%、30%、13%、7%,海外收入占比66%。海外建材板块收入49.29亿元,同比增长31%,毛利率43.88%,同比提升7.08个百分点。陶瓷机械板块收入30.77亿元,同比增长20%。蓝科碳酸锂销量约1.78万吨,收入25.43亿元,净利润14.11亿元,贡献归母利润6.15亿元。人造石墨业务收入13.76亿元,同比增长48%。
科达制造海外业务的发展情况如何?
科达制造海外业务发展迅速,2026年半年报显示海外收入占比66%。海外建材板块收入49.29亿元,同比增长31%,毛利率43.88%,同比提升7.08个百分点。瓷砖业务量价齐升,产量1亿平,同比增长13%;玻璃业务浮法产量超17万吨,盈利水平提升;洁具业务经营效益同比改善。公司在非洲启动塞内加尔陶瓷三期、加纳洁具二期项目,总投资0.68亿美元;积极推进乌干达洁具和日用瓷项目收购,预计2026年内完成。海外建材新品类拓展是公司未来重点方向。
科达制造陶瓷机械板块的主要增长点在哪里?
科达制造陶瓷机械板块2026年半年报实现收入30.77亿元,同比增长20%。主要增长点包括传统陶瓷机械展现韧性,配件耗材海外本地化配套能力增强,接单占比约28%。公司积极拓展跨领域业务,铝挤压机等领域接单收入超3.5亿元,显示公司业务多元化发展态势。
当前机械设备行业市场现状如何?
根据科达制造2026年半年报,机械设备行业受益于海外市场需求增长,公司海外建材、陶瓷机械板块均实现收入增长。海外建材业务量价齐升,毛利率提升;陶瓷机械业务展现韧性并拓展跨领域市场。行业整体受益于全球基建投资和制造业升级,但需关注国内市场需求波动和汇兑损益风险。
科达制造半年报存在哪些风险因素?
科达制造2026年半年报提示的主要风险因素包括:海外建材新品类拓展不及预期,可能影响未来收入增长;汇兑损益风险,财务费用中3.22亿元主因汇兑负贡献;国内建材机械需求下滑可能影响传统业务;碳酸锂价格波动影响投资收益稳定性。此外,子公司安徽科达洁能诉讼判决导致负债上升,预计负债由25年底的0.48亿元升至26H1期末的1.14亿元,未来存在冲回可能性。