猜你想问
网易云音乐在线音乐业务增速放缓的原因是什么?
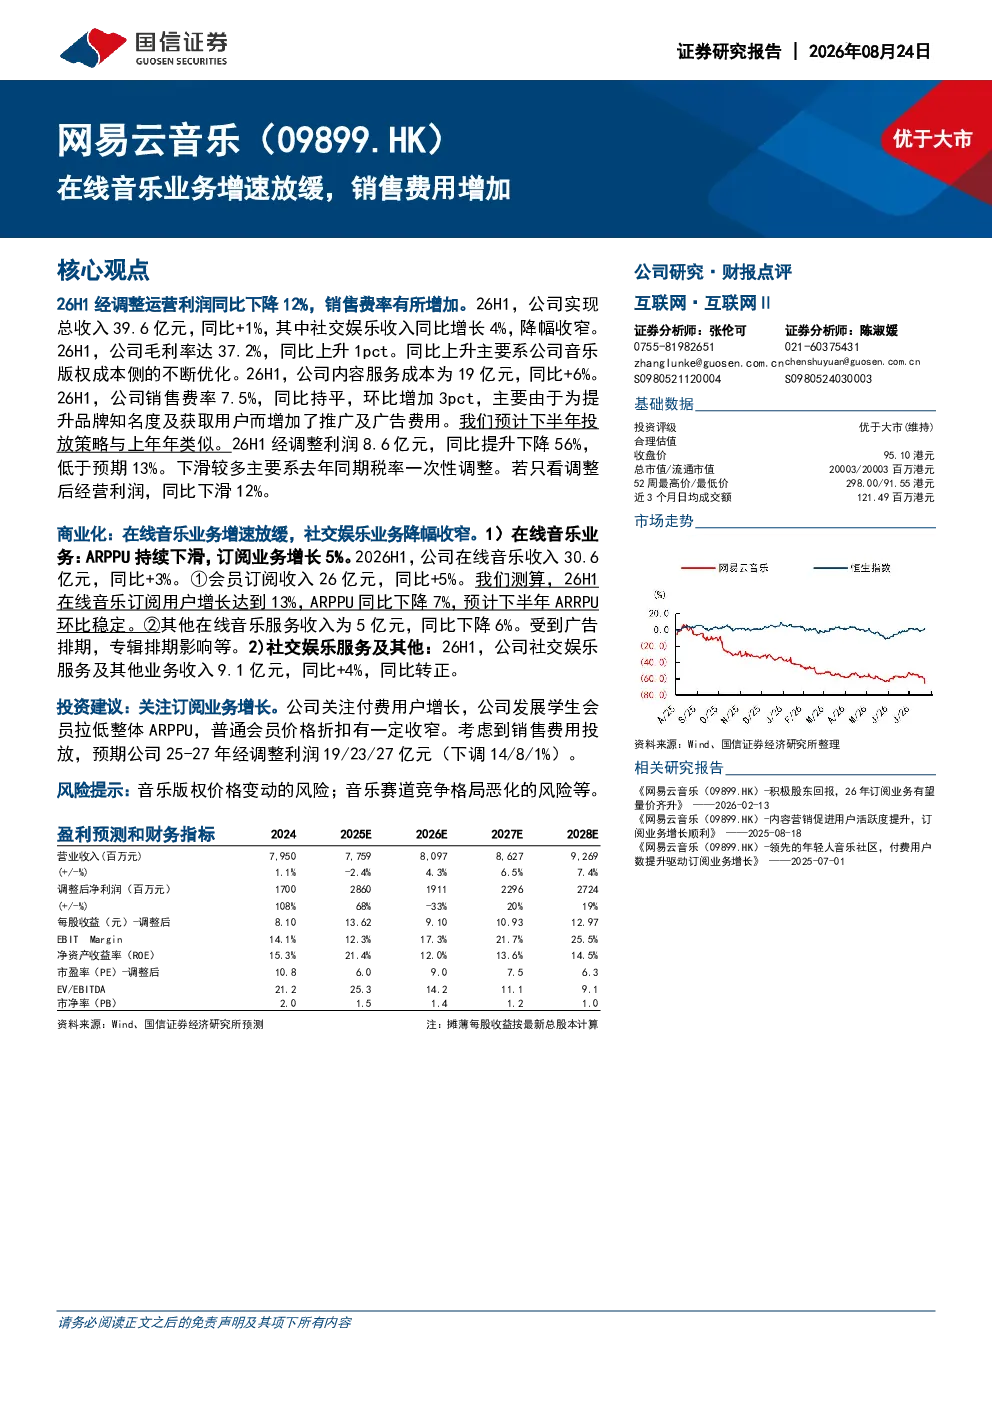
根据研报,网易云音乐在线音乐业务增速放缓主要由于市场竞争加剧、用户增长见顶以及版权成本上升等因素。公司26H1经调整运营利润同比下降12%,总收入仅同比增加1%至39.6亿元,显示增长动能减弱。同时,内容服务成本同比增加6%至19亿元,销售费率虽同比持平但环比增加3个百分点,主要来自推广及广告费用增加,进一步挤压利润空间。
音乐行业未来发展趋势如何?
音乐行业未来发展趋势呈现多元化与竞争加剧特点。一方面,在线音乐平台用户增长趋于饱和,头部效应明显,订阅制成为核心竞争要素。另一方面,社交娱乐、直播等增值服务成为新的增长点,如网易云音乐26H1社交娱乐服务及其他业务收入同比+4%。同时,版权成本持续上升、监管政策变化以及新兴技术如AI音乐创作等,将深刻影响行业格局与商业模式创新。
研报对网易云音乐的核心分析方向是什么?
研报核心分析方向聚焦于网易云音乐在线音乐业务的增长瓶颈与商业化效率。报告指出,虽然会员订阅收入保持增长,但ARPPU同比下降7%,显示用户付费能力减弱或产品结构变化。此外,毛利率虽因版权成本优化有所提升,但销售费用增加抵消部分利润改善效果。报告特别关注订阅用户质量、ARPPU提升空间以及社交娱乐业务的协同效应,并预测未来几年订阅业务仍是主要增长引擎。
当前音乐市场面临哪些主要挑战?
当前音乐市场面临多重挑战。首先,用户增长放缓导致市场份额争夺白热化,头部平台竞争加剧。其次,音乐版权成本持续攀升,挤压平台利润空间,如网易云音乐内容服务成本同比增加6%。再者,社交娱乐业务如直播、饭圈文化等面临监管风险,可能影响商业化进程。最后,技术变革如AI音乐生成可能颠覆现有创作与分发模式,对传统平台构成潜在威胁。
研报提示的主要风险有哪些?
研报提示的主要风险包括:音乐版权价格持续上涨风险,可能导致成本端压力进一步扩大;竞争格局恶化风险,如竞争对手推出更具吸引力的产品或价格策略,可能进一步分流用户;成本增加风险,销售费用、技术投入等持续增加可能侵蚀利润;以及直播、饭圈等社交娱乐业务面临监管政策调整风险,可能影响相关业务发展前景。