猜你想问
这份研报主要讲了什么内容?
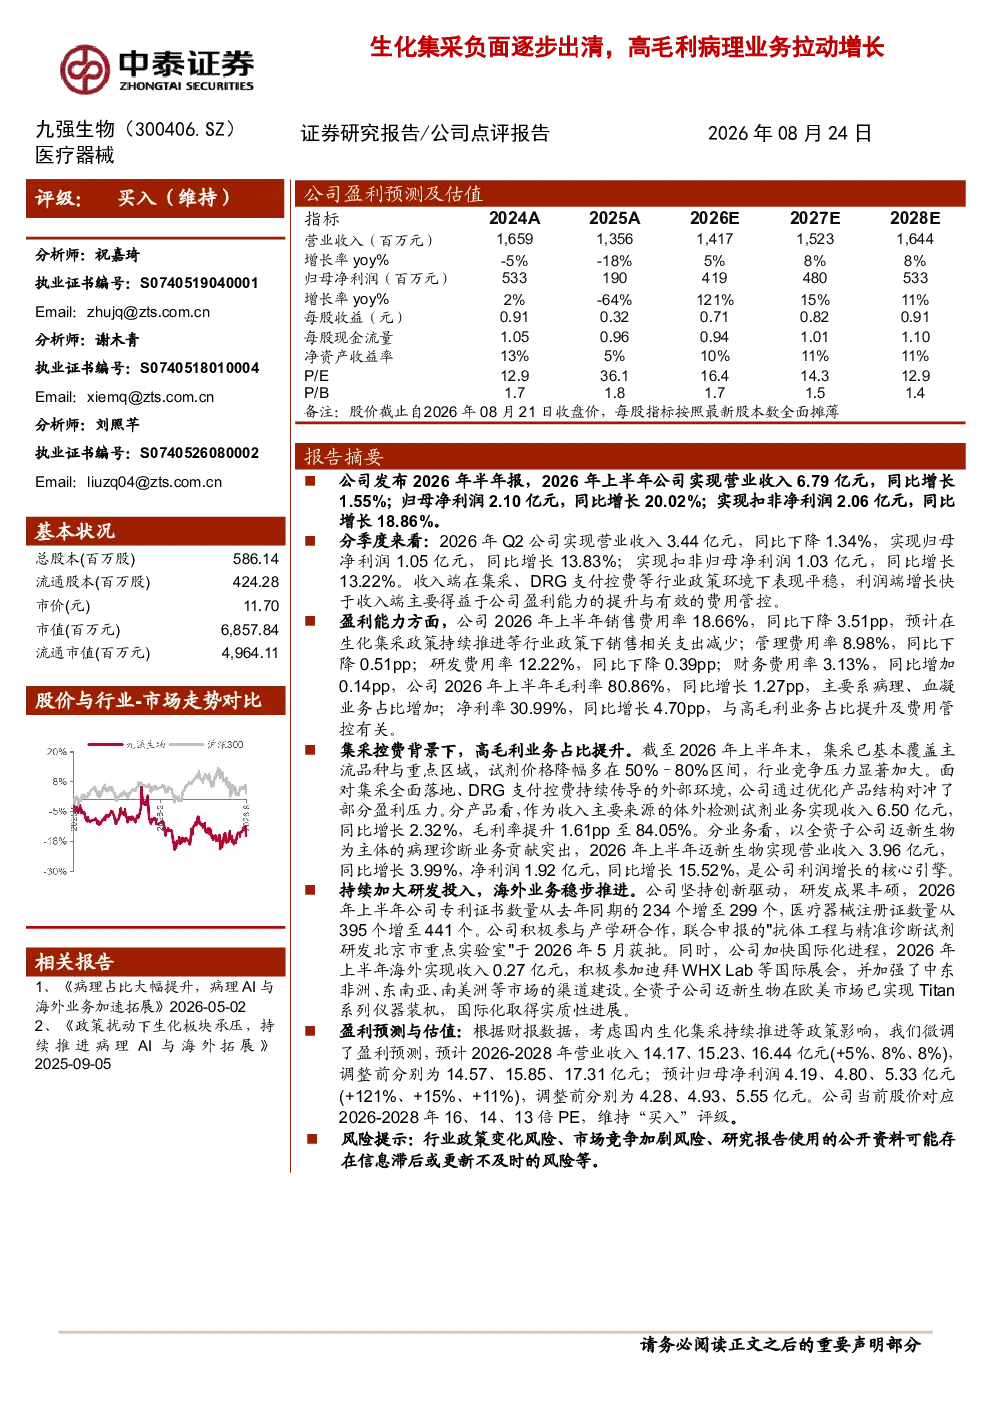
这份研报分析了九强生物2026年上半年的业绩表现。公司实现营业收入6.79亿元,同比增长1.55%;归母净利润2.10亿元,同比增长20.02%,扣非净利润2.06亿元,同比增长18.86%。收入端受集采、DRG控费影响平稳,利润端增长主要得益于盈利能力提升和费用管控。毛利率提升至80.86%,主要因病理、血凝业务占比提升;净利率增长至30.99%,与高毛利业务占比提升及费用管控相关。
当前医疗器械行业的发展趋势如何?
当前医疗器械行业面临集采控费压力,试剂价格降幅50%-80%,行业竞争加剧。公司通过优化产品结构对冲压力,高毛利业务占比提升。体外检测试剂收入6.50亿元,增长2.32%,毛利率84.05%;病理诊断业务收入3.96亿元,增长3.99%,净利润1.92亿元,增长15.52%。行业整体需关注政策变化,但高技术壁垒、高附加值产品仍有发展空间。
研报对九强生物的重点分析方向是什么?
研报重点分析了九强生物在集采控费背景下的业绩表现和业务结构优化。公司通过提升病理、血凝等高毛利业务占比,实现利润增长。体外检测试剂和病理诊断业务是主要增长引擎,其中病理诊断业务(迈新生物)收入3.96亿元,净利润1.92亿元,增长15.52%。公司还加大研发投入,上半年专利证书数量增至299个,医疗器械注册证增至441个。
当前医疗器械市场的现状如何判断?
当前医疗器械市场处于集采控费和行业整合阶段,市场竞争加剧,试剂价格大幅下降。公司通过优化产品结构,提升高毛利业务占比,实现业绩稳健增长。体外检测试剂和病理诊断业务表现突出,毛利率分别达到84.05%和较高水平。行业整体需关注政策变化,但技术壁垒高、创新产品仍有较大发展潜力。海外市场方面,公司逐步拓展中东、东南亚等区域渠道,迈新生物在欧美市场已实现Titan系列仪器装机。
研报提示了哪些风险因素?
研报提示的风险因素包括行业政策变化和市场竞争加剧。集采政策可能进一步调整,影响产品价格和市场份额;行业竞争加剧可能导致利润率下降。此外,公司海外业务拓展仍处于初期阶段,面临市场准入和渠道建设挑战。研发投入持续加大,但新产品的市场接受度和盈利能力仍需持续观察。