猜你想问
金钼股份收购金沙钼业24%股权的主要影响是什么?
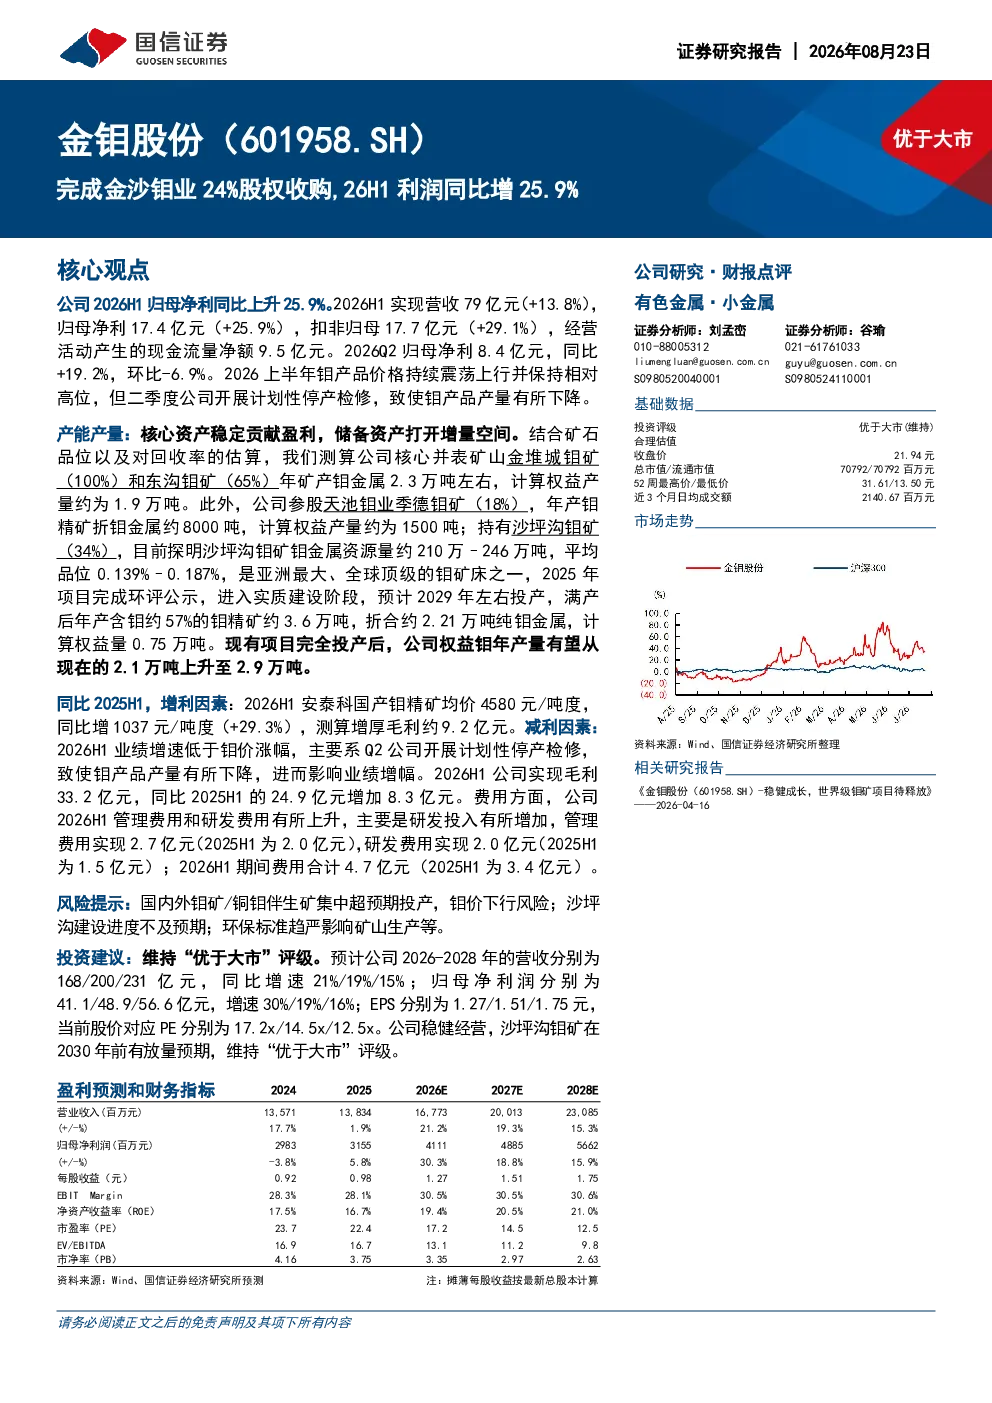
金钼股份完成对金沙钼业24%股权的收购,显著增强了公司在钼行业的布局。此举不仅提升了公司核心资产的盈利能力,还通过沙坪沟钼矿储备资产打开了增量空间。预计未来公司权益钼年产量将从2.1万吨提升至2.9万吨,增强了市场竞争力。收购后,2026年上半年公司利润同比增25.9%,显示整合效果初显,为长期发展奠定基础。
钼行业未来发展趋势如何?
钼行业未来发展趋势向好,主要受下游需求驱动。随着新能源、航空航天等高端制造领域的快速发展,对钼材料的需求持续增长。同时,国内钼资源整合加速,头部企业通过并购扩张产能,提升行业集中度。然而,国内外钼矿集中投产可能带来阶段性供应过剩风险,钼价波动是行业面临的主要挑战。企业需关注技术升级和成本控制,以应对市场变化。
研报对金钼股份未来几年的业绩有何预测?
研报预测金钼股份2026-2028年营收分别为168/200/231亿元,增速21%/19%/15%;归母净利润预计分别为41.1/48.9/56.6亿元,增速30%/19%/16%。EPS预计分别为1.27/1.51/1.75元,对应PE分别为17.2x/14.5x/12.5x。沙坪沟钼矿的逐步投产是关键驱动因素,预计2030年前将带来显著增量贡献,支撑公司业绩持续增长。
当前钼产品市场状况如何?
当前钼产品市场状况积极,2026年上半年安泰科国产钼精矿均价4580元/吨度,同比增29.3%,测算增厚毛利约9.2亿元。金堆城钼矿和东沟钼矿年矿产钼金属约2.3万吨,权益产量约1.9万吨,是国内钼产品的主要供应来源。沙坪沟钼矿预计2029年投产,满产后权益钼产量约0.75万吨,将成为公司新的利润增长点。但需关注钼价周期性波动风险。
研报提示哪些主要风险?
研报提示的主要风险包括:国内外钼矿/铜钼伴生矿集中超预期投产可能引发供应过剩,导致钼价下行压力;沙坪沟钼矿建设进度不及预期将影响产能释放;环保标准趋严可能限制矿山生产规模和效率。此外,下游需求变化和原材料价格波动也是需关注的因素。企业需加强风险管理,确保可持续发展。