猜你想问
东方雨虹上半年营收和净利润增长情况如何?
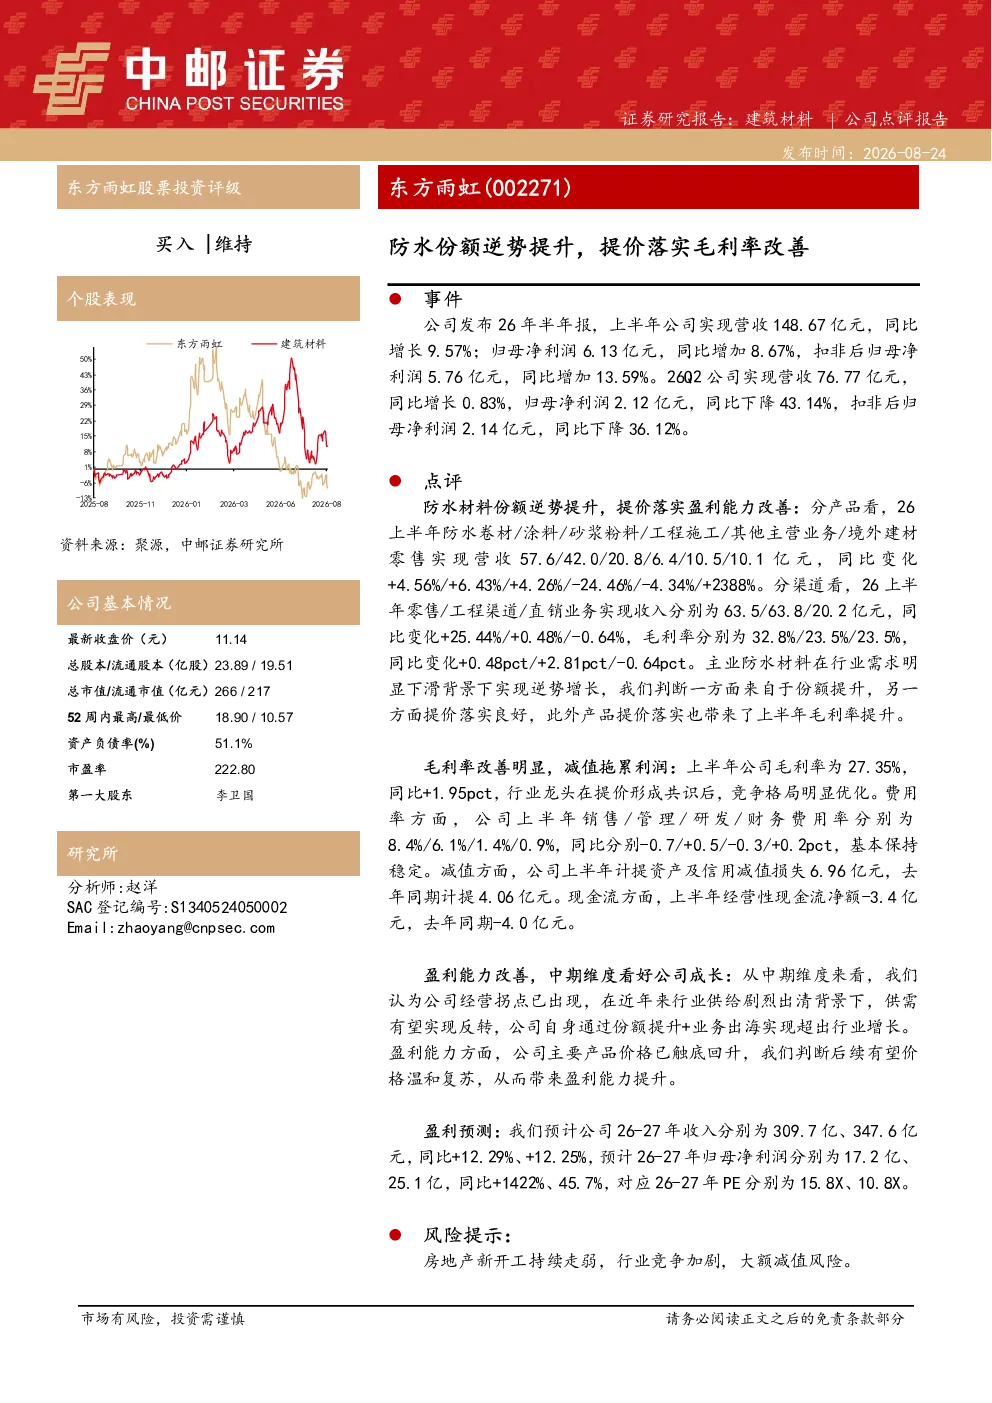
东方雨虹2026年上半年实现营收148.67亿元,同比增长9.57%;归母净利润6.13亿元,同比增加8.67%。防水材料业务在行业需求下滑背景下逆势增长,主要得益于份额提升和提价落实,毛利率改善明显。上半年毛利率为27.35%,同比提升1.95pct。销售、管理、研发、财务费用率分别为8.4%、6.1%、1.4%、0.9%,基本保持稳定。公司计提资产及信用减值损失6.96亿元,同比增加。经营性现金流净额为-3.4亿元,同比改善。
东方雨虹防水材料业务增长的主要驱动因素是什么?
东方雨虹防水材料业务在行业需求下滑背景下逆势增长,主要得益于份额提升和提价落实。公司通过提升市场份额和产品提价,有效改善毛利率,上半年毛利率达到27.35%,同比提升1.95pct。分产品看,防水卷材、涂料、砂浆粉料、工程施工、其他主营业务、境外建材零售分别实现营收57.6/42.0/20.8/6.4/10.5/10.1亿元,同比变化+4.56%/+6.43%/+4.26%/-24.46%/-4.34%/+2388%。分渠道看,零售、工程渠道、直销业务收入分别为63.5/63.8/20.2亿元,同比变化+25.44%/+0.48%/-0.64%。
东方雨虹未来发展趋势和盈利预测如何?
从中期维度看,东方雨虹经营拐点已出现,供需有望反转。公司通过份额提升和业务出海实现超出行业增长。盈利能力方面,主要产品价格已触底回升,预计后续有望温和复苏,带来盈利能力提升。盈利预测显示,2026-2027年收入分别为309.7亿、347.6亿元,同比+12.29%、+12.25%;归母净利润分别为17.2亿、25.1亿,同比+142.2%、45.7%;对应PE分别为15.8X、10.8X。
当前防水材料市场现状如何?
当前防水材料市场需求面临一定压力,但东方雨虹通过份额提升和提价策略实现逆势增长。公司上半年毛利率为27.35%,同比提升1.95pct,显示其盈利能力得到改善。分产品看,防水卷材、涂料、砂浆粉料等主营业务保持增长,但工程施工业务收入下降。分渠道看,零售渠道增长显著,工程渠道基本稳定,直销业务略有下滑。行业整体竞争加剧,但东方雨虹通过产品升级和渠道优化保持竞争优势。
东方雨虹面临的主要风险有哪些?
东方雨虹面临的主要风险包括:房地产新开工持续走弱可能影响市场需求;行业竞争加剧可能导致价格压力;公司计提资产及信用减值损失同比增加,存在大额减值风险。此外,宏观经济波动和原材料价格变化也可能对公司经营产生影响。公司需关注房地产市场政策变化,加强应收账款管理,并持续提升产品竞争力以应对行业挑战。