猜你想问
景旺电子上半年业绩表现如何?
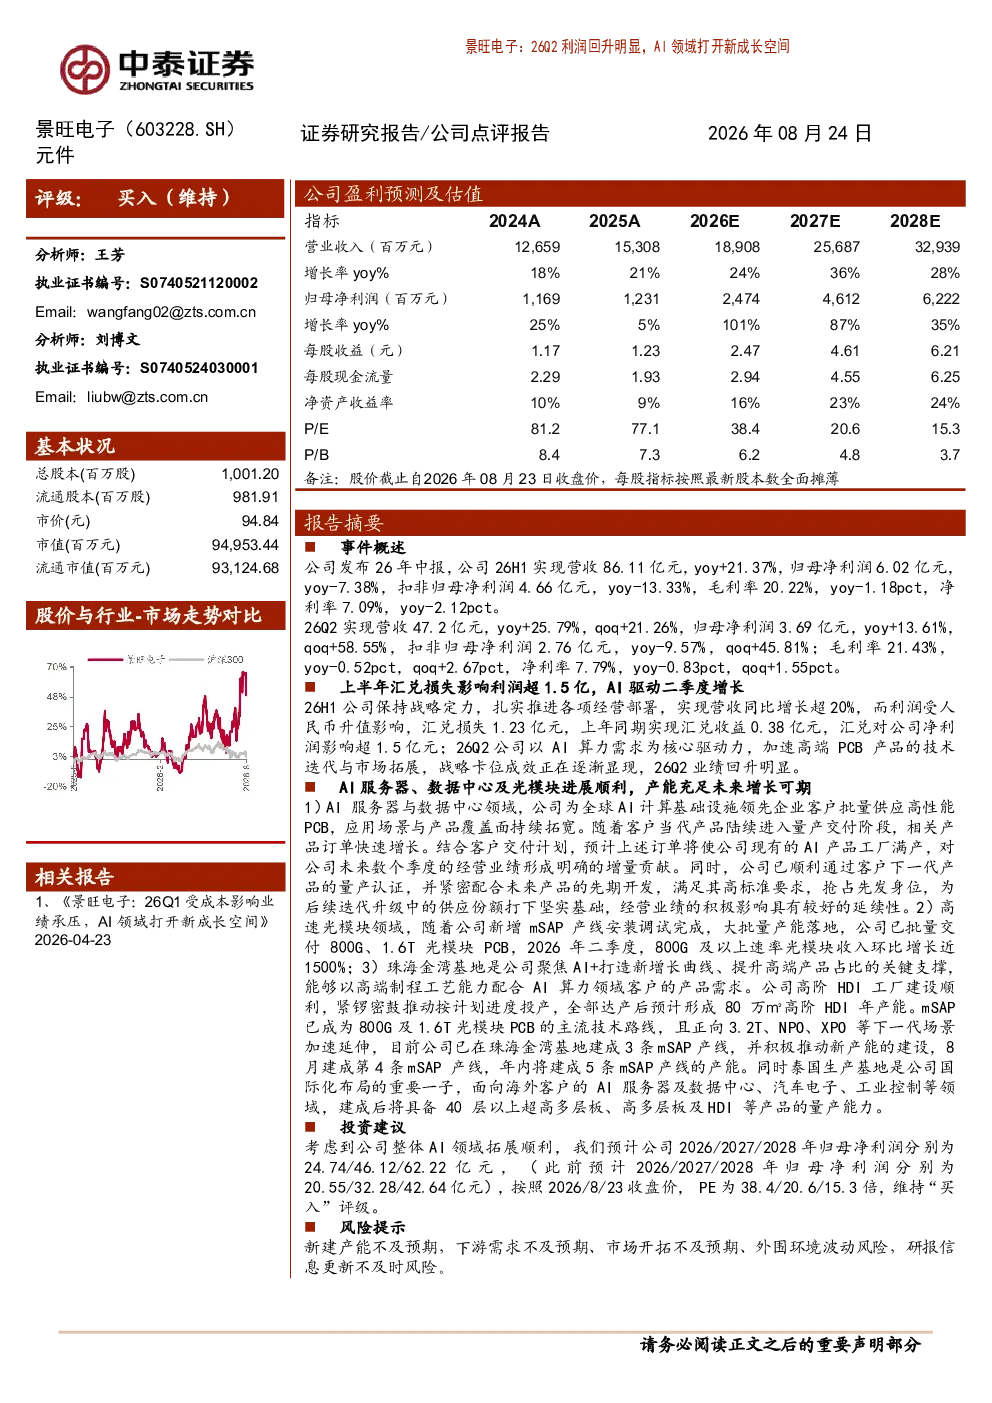
景旺电子2026年上半年实现营收86.11亿元,同比增长21.37%,但归母净利润6.02亿元,同比下降7.38%。主要原因是汇兑损失1.23亿元。Q2业绩回升明显,营收47.2亿元,同比增长25.79%,归母净利润3.69亿元,同比增长13.61%
AI算力需求对景旺电子有哪些影响?
景旺电子Q2业绩回升主要得益于AI算力需求,公司为全球AI计算基础设施领先企业批量供应高性能PCB。在AI服务器与数据中心领域,客户当代产品进入量产,订单快速增长,预计未来数个季度将形成增量贡献;已通过下一代产品量产认证,抢占先发优势。在高速光模块领域,新增mSAP产线落地,800G及以上速率光模块收入环比增长近1500%
景旺电子的产能布局情况如何?
景旺电子在产能布局方面,珠海金湾基地高阶HDI工厂建设顺利,预计全部达产后形成80万㎡高阶HDI年产能;mSAP产线已建成3条,8月将建成第4条,年内计划建成5条。泰国生产基地面向海外客户,具备40层以上超高多层板、高多层板及HDI等产品的量产能力
景旺电子的市场现状如何?
景旺电子作为全球AI计算基础设施领先企业,主要面向AI服务器与数据中心、高速光模块等领域。公司通过批量供应高性能PCB,在AI服务器与数据中心领域抢占先发优势,高速光模块业务增长迅速。公司产能布局完善,珠海基地聚焦高阶HDI,泰国基地面向海外客户,具备较强的市场竞争力
景旺电子面临哪些风险?
景旺电子面临的主要风险包括新建产能不及预期、下游需求不及预期、市场开拓不及预期、外围环境波动风险等。这些风险可能导致公司产能扩张受阻、订单增长放缓、市场拓展不及预期,以及汇率、利率等外部环境变化带来的不利影响
你可能感兴趣
被动元件专家交流20260312
未知机构2026-03-12
元件
中泰证券2026-03-30
国巨宣布将调涨部分电阻产品价格被动元件大厂国巨2327再发涨价通知
未知机构2026-01-19
元件行业月度点评(R3):印制电路用覆铜板进口均价同比大幅增长
电子设备财信证券2025-12-08
元件行业点评(R3):AI硬件相关公司发布2025年业绩预告,基本符合一致预期
电子设备财信证券2026-02-04
被动元件行业首次覆盖报告:下游需求驱动景气周期,国产厂商迎良机
电子设备国泰君安证券2021-08-18
电子行业2018年中期投资策略:半导体存在替代机遇,光学元件可获稳定增长
电子设备信达证券2018-06-26
元件行业2017年日常报告:5G:山雨欲来风满楼,手机射频竞风流(第一篇) 天线:阵列天线横空出世
电子设备国金证券2017-02-07
电子设备、仪器和元件行业5G系列报告之综述篇:5G商用临近,关注产业链投资机会
电子设备太平洋证券2019-03-10
电子设备、仪器和元件行业:全球面板企业2018年业绩综述及未来展望
电子设备太平洋证券2019-03-31