猜你想问
铁矿石价格近期走势如何?
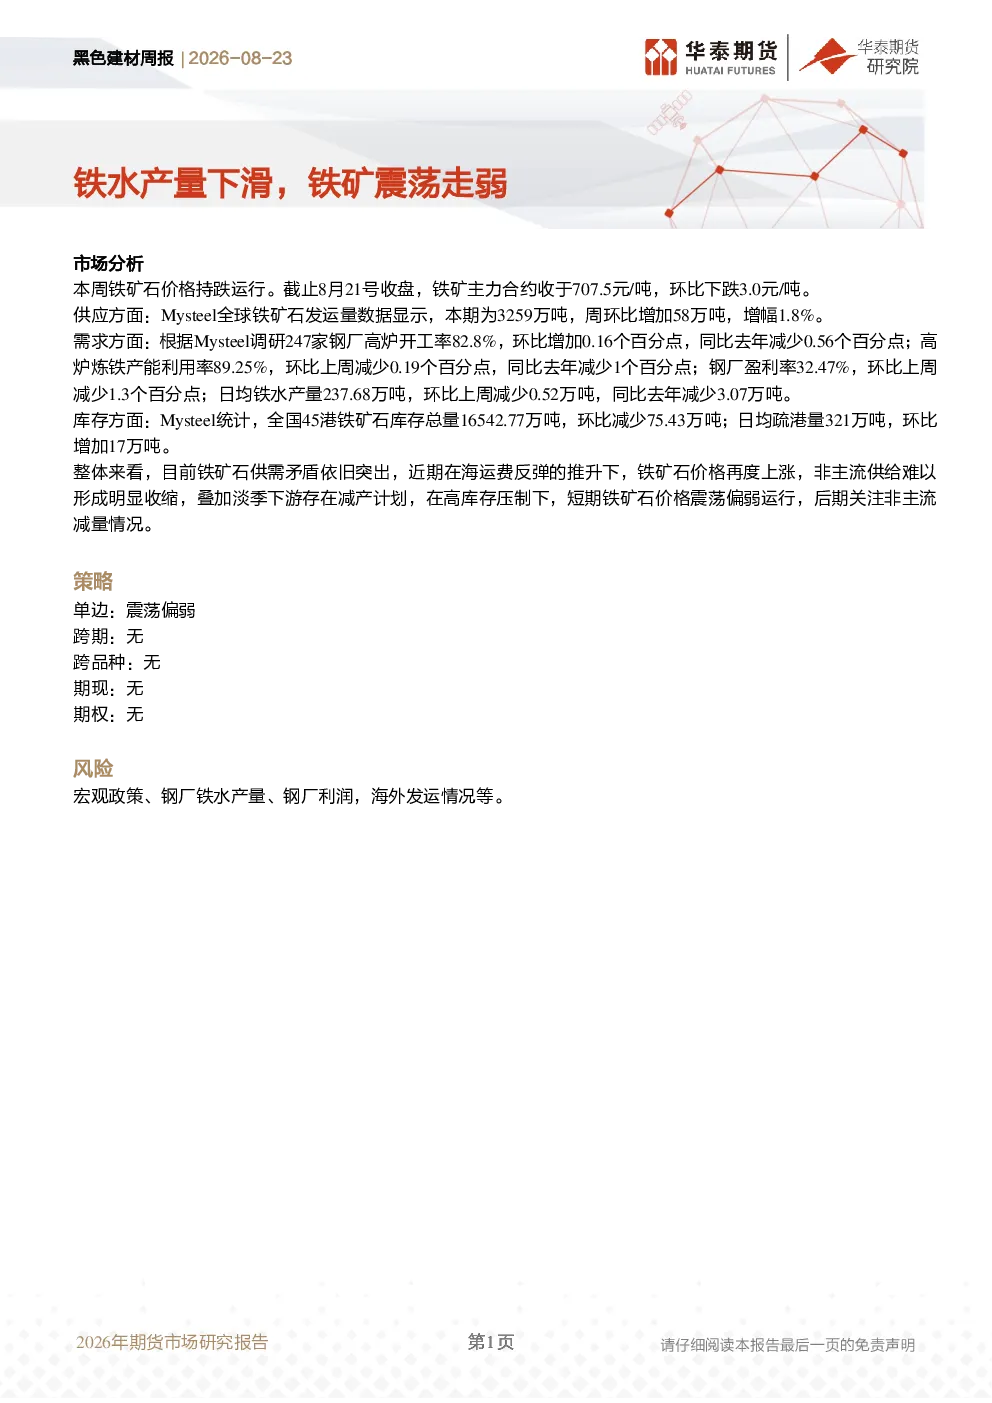
本周铁矿石价格持跌运行,主力合约收于707.5元/吨,环比下跌3.0元/吨。供应方面,全球铁矿石发运量环比增加58万吨至3259万吨,增幅1.8%。需求方面,钢厂高炉开工率环比上升0.16个百分点至82.8%,但同比去年下降0.56个百分点;日均铁水产量环比减少0.52万吨至237.68万吨,同比去年减少3.07万吨。库存方面,全国45港铁矿石库存环比减少75.43万吨至16542.77万吨。整体来看,铁矿石供需矛盾依旧突出,海运费反弹推升价格,但非主流供给难以明显收缩,下游淡季减产计划叠加高库存压制,短期价格震荡偏弱。
铁矿石行业未来发展趋势是什么?
铁矿石行业未来发展趋势需关注供需关系变化。从供应端看,非主流供给收缩情况将影响整体供应量;从需求端看,钢厂开工率和铁水产量变化是关键,当前钢厂开工率环比上升但同比下降,铁水产量同比减少,显示下游需求存在季节性波动。此外,海运费走势和全球发运情况也会对价格产生影响。短期来看,铁矿石价格受高库存和淡季需求压制,预计将维持震荡偏弱态势。长期需关注钢铁行业结构调整和环保政策对铁矿石需求的深远影响。
本报告重点分析了哪些方面?
本报告重点分析了铁矿石市场的供需平衡、价格走势及影响因素。具体包括:供应端分析全球铁矿石发运量变化,需求端分析钢厂高炉开工率、产能利用率、铁水产量等数据,库存端分析港口铁矿石库存及疏港量变化。此外,报告还评估了海运费对价格的影响,并指出当前市场供需矛盾突出,非主流供给收缩有限,下游淡季减产计划和高库存压制价格,短期价格震荡偏弱。报告未涉及跨期、跨品种、期现及期权策略。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状表现为供需矛盾突出,价格震荡走弱。供应端,全球铁矿石发运量增加,但非主流供给收缩不明显;需求端,钢厂高炉开工率和产能利用率环比下降,铁水产量同比减少,显示下游需求偏弱;库存端,港口铁矿石库存环比减少,但整体库存仍处于较高水平。价格方面,主力合约价格环比下跌,受海运费反弹和库存压力影响。整体来看,铁矿石市场短期承压,价格预计维持震荡偏弱态势。
本报告提示哪些投资风险?
本报告提示的主要投资风险包括:宏观政策变化可能影响钢铁行业景气度,进而影响铁矿石需求;钢厂铁水产量波动对市场供需平衡造成冲击;钢厂利润变化可能影响其采购意愿;海外发运情况变化可能影响铁矿石供应。此外,海运费大幅波动也会对铁矿石价格产生显著影响。投资者需密切关注上述风险因素,结合市场变化调整投资策略。当前报告未提供具体投资建议。