猜你想问
国债期货最新走势如何?
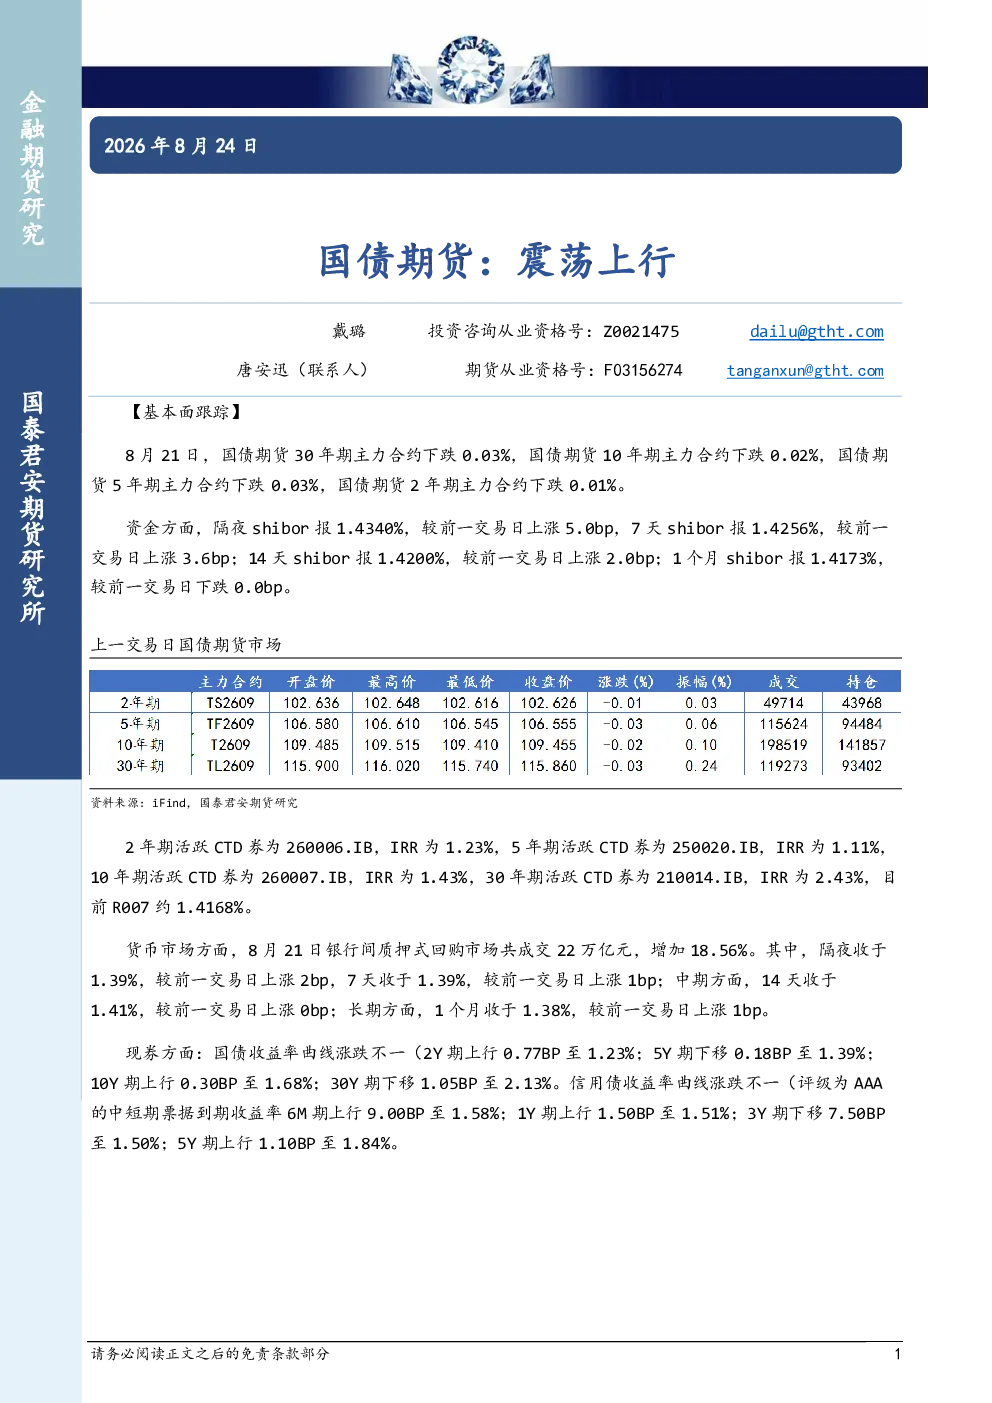
根据8月21日数据,国债期货各期限主力合约均出现下跌,其中30年期主力合约下跌0.03%,10年期主力合约下跌0.02%,5年期主力合约下跌0.03%,2年期主力合约下跌0.01%。这表明市场短期波动较大,投资者需关注后续资金面和政策面的变化对国债期货的影响。
当前资金面有何变化?
隔夜shibor报1.4340%,上涨5.0bp;7天shibor报1.4256%,上涨3.6bp;14天shibor报1.4200%,上涨2.0bp;1个月shibor报1.4173%,持平。货币市场成交22万亿元,隔夜回购利率上涨2bp至1.39%,7天回购利率上涨1bp至1.39%,14天和1个月回购利率分别持平于1.41%和1.38%。资金面整体呈现小幅收紧态势,需关注其对市场流动性的潜在影响。
国债收益率曲线表现如何?
国债收益率曲线涨跌不一:2年期上行0.77bp至1.23%,5年期下移0.18bp至1.39%,10年期上行0.30bp至1.68%,30年期下移1.05bp至2.13%。这反映出市场对不同期限国债的预期存在分化,短期收益率上行而长期收益率下行,投资者需结合宏观环境分析收益率曲线变化的原因。
国债期货未来发展趋势如何?
国债期货趋势强度为0,表明市场短期缺乏明确方向。中国央行将发行300亿元中央银行票据,可能对市场流动性产生一定影响。投资者需关注后续政策动向和经济数据发布,结合基本面和资金面变化,综合判断国债期货的长期趋势。
投资国债期货需注意哪些风险?
国债期货市场受多种因素影响,包括资金面波动、政策调整和宏观经济变化等。当前市场短期波动较大,投资者需注意流动性风险和利率风险。此外,信用债收益率曲线同样涨跌不一,可能影响国债期货的定价,需谨慎评估市场风险,合理配置资产。
你可能感兴趣
国债期货周报:期债短期存扰动或维持震荡,但中期或仍有上行空间
广发期货2023-10-15
国债期货策略周报:资金充裕,期债震荡上行
国元期货2020-01-20
国债期货早报:国债期货震荡上行
广发期货2017-06-15
国债周报:国债期货中长期上行不变,短期或呈现震荡格局
弘业期货2015-07-17
国债期货:上行空间逼仄,震荡偏多延续
国泰君安期货2024-06-07
国债期货周报:宽松预期偏强 期债震荡上行
国元期货2022-03-20
国债期货周报:降息预期走强 期债震荡上行
国元期货2022-01-16
国债期货:震荡上行
国泰君安证券2026-08-18
金融衍生品(国债期货)日报:正回购将加大回笼预期,期债震荡上行走势或承压
东吴期货2014-05-07
国债期货周报:期债短期回调震荡,维持中期上行趋势
国泰君安期货2018-07-09