猜你想问
这份研报的核心内容是什么?
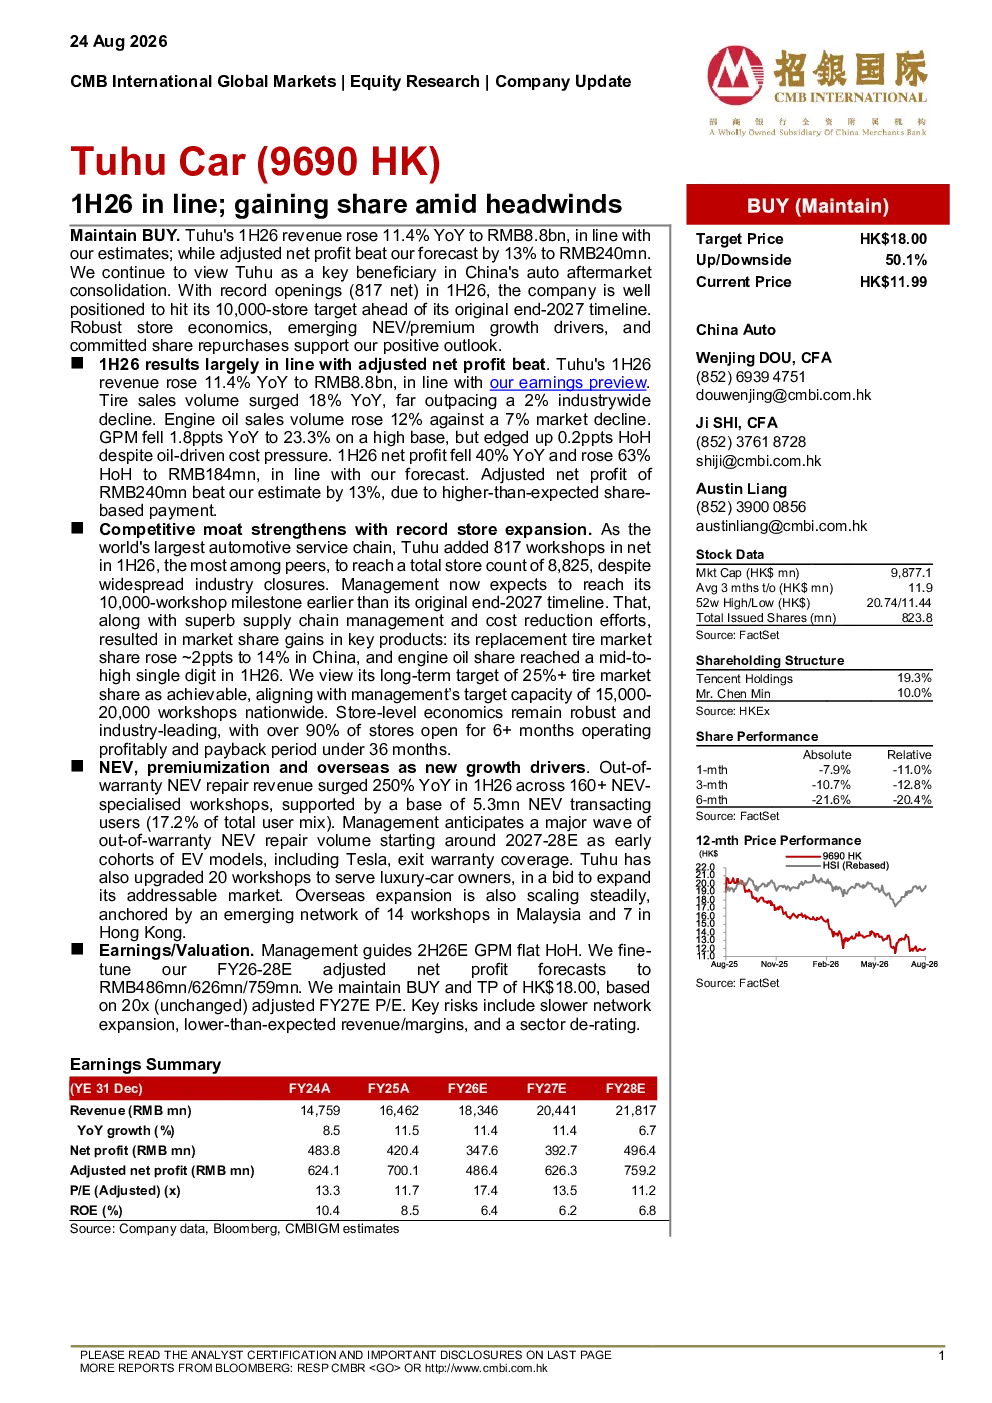
本报告分析途虎(9690 HK)2026年上半年的业绩及增长动力。核心内容显示,途虎作为汽车服务连锁行业领导者,上半年净新增817家门店,总数达8825家,门店经济表现优异,超90%门店开业6个月以上实现盈利。营收同比增长11.4%至88亿元,调整后净利润同比增长13%至2.4亿元,轮胎和机油销量分别增长18%和12%,远超行业水平。增长动力主要来自门店扩张、新能源汽车维修及高端车维修业务,其中超160家新能源专业维修店保修期外维修收入同比增长250%
汽车服务连锁行业的发展趋势如何?
汽车服务连锁行业正经历整合与升级,新能源汽车维修成为重要增长点。随着早期电动汽车逐步退出保修期,预计2027-28财年将迎来保修期外维修量浪潮。行业竞争加剧,头部企业如途虎通过门店扩张、服务多元化(如新能源、高端车维修)提升市场份额。同时,海外扩张和数字化服务能力建设成为行业新趋势,企业需平衡扩张速度与盈利能力,关注成本控制与技术创新。
报告重点分析了途虎的哪些方面?
报告重点分析了途虎的门店扩张、业绩表现及新兴业务增长。门店经济方面,途虎上半年净增门店817家,总数达8825家,投资回收期不足36个月,门店盈利能力强。业绩方面,营收和净利润均超预期,毛利率虽受油价影响微降,但环比改善。增长动力聚焦于新能源汽车维修(超160家专业店保修期外收入增250%)、高端车维修及海外布局,中金公司上调其2026-28财年盈利预测至48.6亿/62.6亿/75.9亿人民币。
当前汽车后市场的市场现状如何?
当前汽车后市场呈现头部企业加速整合、服务多元化趋势。传统维修业务面临新能源汽车冲击,但头部企业如途虎已布局新能源维修,抢占先机。行业竞争激烈,企业需通过门店网络、技术能力和服务创新提升竞争力。毛利率普遍承压,主要受原材料成本(如油价)及人力成本上升影响。同时,海外扩张和数字化转型成为新赛道,企业需平衡短期盈利与长期发展,关注政策变化和消费者需求升级。
研报提示了哪些风险因素?
研报提示的风险因素包括:门店扩张放缓可能影响增长速度;收入和利润率低于预期,受原材料成本波动、竞争加剧等因素影响;行业估值下调可能压缩盈利空间。此外,新能源汽车维修业务尚处发展初期,技术标准、配件供应等存在不确定性;海外扩张初期投入大且回报周期长,需关注当地市场接受度和政策风险。企业需持续优化成本结构,提升服务效率,以应对潜在的市场波动。