猜你想问
这份研报主要分析了烧碱市场的哪些方面?
本研报主要分析了烧碱市场的供需结构、出口与成本、供应弹性等核心因素。报告指出,8-9月烧碱检修较多导致开工低位,库存下滑,利润修复,供需结构略偏强。下游氧化铝处于新产能释放期,后期或带来刚需扩张,但非铝行业采购谨慎,无明显囤货需求。外贸疲软问题持续,交割时对盘面仍有压制,核心关注出口订单及50碱-32碱价差变化。市场趋势性反弹需供应端持续减产,但液氯可能深度负反馈后快速反弹“拯救”综合利润,延缓减产。
烧碱行业未来的发展趋势如何?
烧碱行业未来发展趋势需关注多个核心变量。首先,8-9月检修周期结束后,开工率可能回升,影响市场供需平衡。其次,下游氧化铝产能释放将带来刚需,但非铝行业采购态度谨慎,旺季备货节点可能在8月中旬后。再者,出口订单情况及50碱-32碱价差变化是关键,外贸疲软持续压制盘面。最后,液氯与烧碱综合利润能否持续亏损现金流,将影响供应端减产持续性。目前市场整体趋势强度为中性,需持续跟踪这些变量变化。
报告中重点分析了哪些方向?
报告重点分析了烧碱市场的供需结构、出口与成本、供应弹性三个方向。在供需结构方面,报告指出检修导致开工低位,库存下滑,利润修复,供需结构略偏强,但下游需求分化明显。在出口与成本方面,外贸疲软持续压制盘面,核心关注出口订单及50碱-32碱价差变化。在供应弹性方面,市场趋势性反弹需供应端持续减产,但液氯可能因储运瓶颈和下游需求弹性较大而快速反弹,延缓减产。这些是报告分析的核心方向。
当前烧碱市场的现状如何判断?
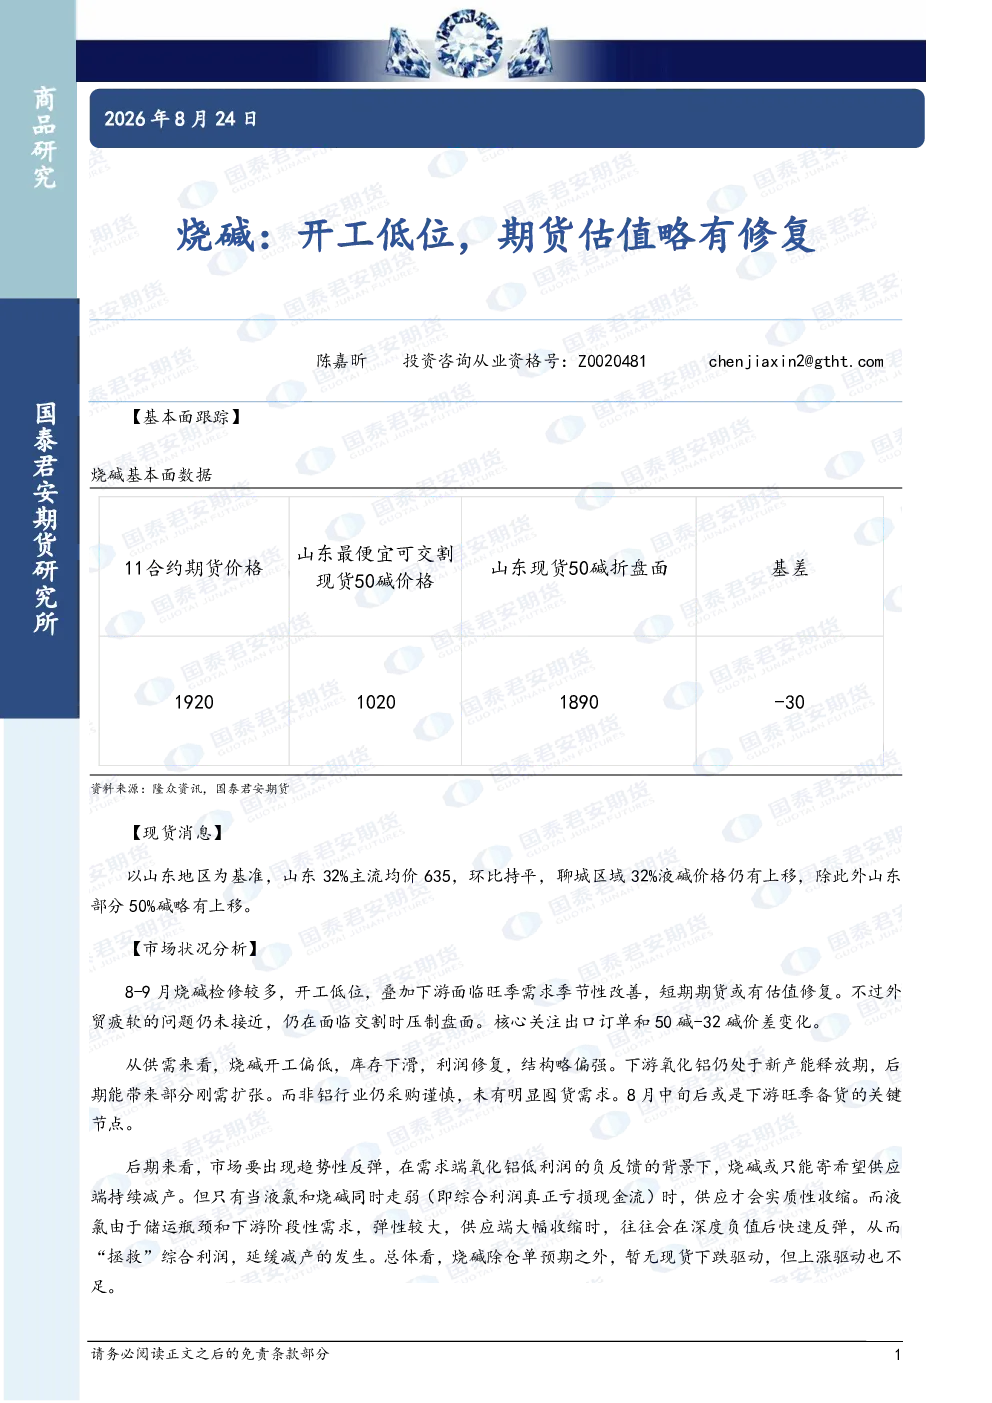
当前烧碱市场现状判断为中性趋势。现货价格以山东地区为基准,32%主流均价635元/吨,环比持平,聊城区域价格略有上移。供需结构略偏强,但下游需求分化,非铝行业采购谨慎。出口订单及50碱-32碱价差是关键变量,外贸疲软压制盘面。供应端减产弹性受液氯影响较大,可能延缓减产节奏。整体市场缺乏明显的上涨或下跌驱动,核心变量需持续跟踪。
这份研报提示了哪些风险?
本研报提示的风险主要集中在三个方面。一是外贸环境持续疲软,可能持续压制烧碱期货盘面表现,影响出口订单和价格。二是下游需求恢复不及预期,氧化铝产能释放带来的刚需可能被消化,非铝行业采购谨慎可能导致市场库存压力。三是供应端减产弹性受液氯影响较大,若液氯价格反弹导致烧碱综合利润改善,可能延缓供应端减产节奏,影响市场预期。这些是报告提示的主要风险点,需持续关注市场变化。