猜你想问
中国宏桥2026上半年业绩报告核心内容是什么?
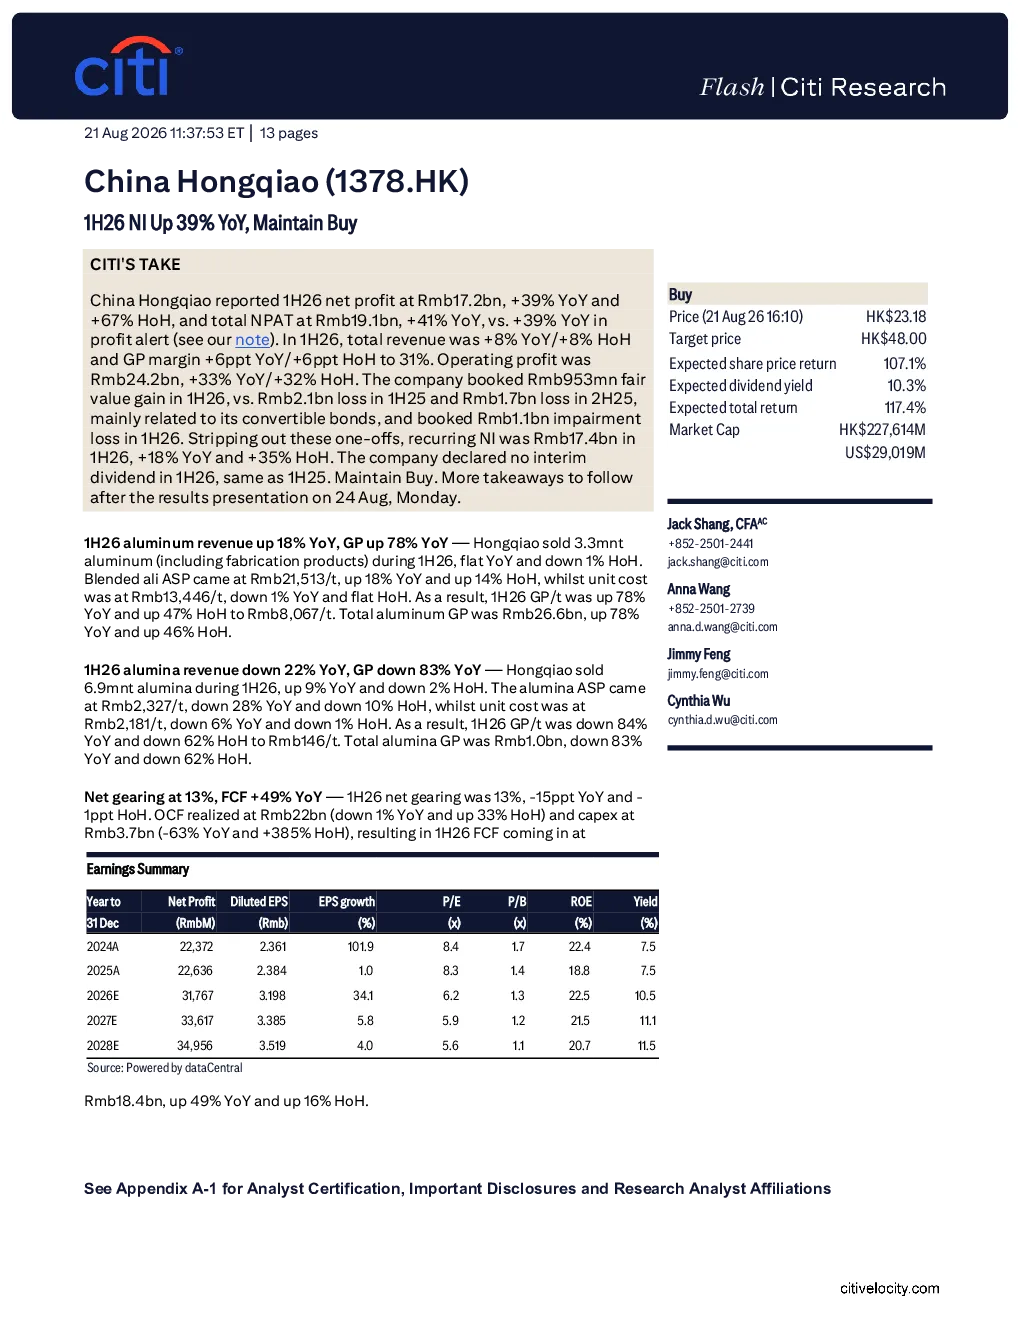
中国香港QH公司(1378.HK)发布2026年中期业绩报告,净利润同比增长39%,达到172亿元人民币,总净利润为191亿元人民币,同比增长41%。公司铝业务收入同比增长18%,达到3.3万吨,铝产品毛利率同比增长78%,达到每吨8067元人民币。氧化铝业务收入同比下降22%,达到690万吨,氧化铝产品毛利率同比下降83%,达到每吨146元人民币。公司净负债率为13%,经营现金流同比增长49%,达到220亿元人民币,自由现金流同比增长49%,达到184亿元人民币。
铝行业发展趋势如何?
从报告数据看,中国宏桥铝业务收入同比增长18%,达到3.3万吨,铝产品毛利率同比增长78%,达到每吨8067元人民币,显示出铝行业较强的盈利能力和发展韧性。氧化铝业务收入同比下降22%,但毛利率仍保持正增长,表明行业整体仍处于调整期,但优质企业仍能保持增长。未来铝行业可能受益于新能源、建筑等领域需求增长,但需关注原材料价格波动和环保政策影响。
报告重点分析了哪些方面?
报告重点分析了公司铝业务和氧化铝业务的经营情况,其中铝业务收入和毛利率均实现显著增长,成为主要增长动力。同时报告也披露了公司财务状况,净负债率为13%,经营现金流和自由现金流均大幅增长,显示出公司良好的财务健康度。此外,报告还维持了“买入”评级,并给出了目标价和估值水平。
当前市场对铝行业有何判断?
当前市场对铝行业的判断呈现分化态势,一方面受益于新能源、建筑等领域需求增长,铝行业整体仍具发展潜力;另一方面,原材料价格波动、环保政策收紧等因素也带来一定不确定性。中国宏桥作为铝行业龙头企业,其业绩增长和市场表现受到市场高度关注,但需关注行业周期性波动和竞争格局变化。
研报有哪些风险提示?
报告提示需关注铝行业原材料价格波动风险,尤其是铝土矿价格变动可能影响氧化铝业务盈利能力。同时环保政策收紧也可能对铝行业产能和成本带来影响。此外,全球经济下行压力和需求疲软也可能对铝行业增长构成挑战。公司净负债率虽较低,但仍需关注未来投资和扩张带来的财务压力。