猜你想问
这份研报主要讲了什么内容?
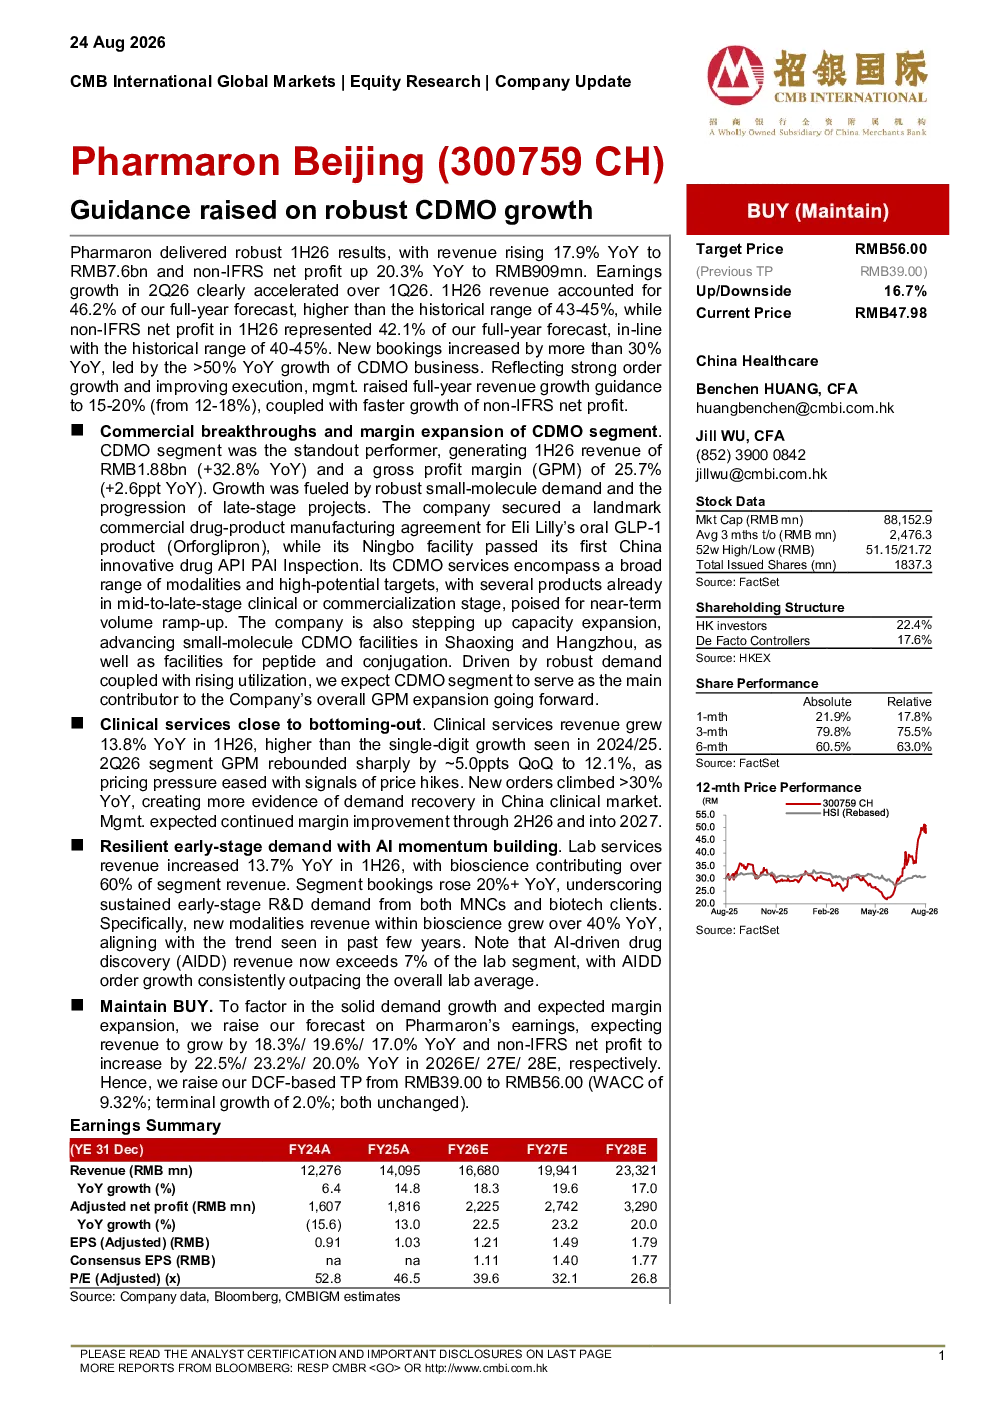
这份研报分析了Pharmaron2026年上半财年的业绩表现,重点介绍了其CDMO业务、临床服务和早期研发需求的增长情况。报告显示,Pharmaron上半年营收同比增长17.9%,非IFRS净利润同比增长20.3%,其中CDMO业务营收增长32.8%,毛利率提升至25.7%,临床服务营收增长13.8%,毛利率环比提升5个百分点至12.1%,早期研发需求营收增长13.7%。管理层上调了全年营收增长指引至15-20%,并预计毛利率将持续改善。
当前医药生物行业CDMO赛道的发展趋势如何?
当前医药生物行业CDMO赛道呈现稳健增长态势,主要得益于小分子药物需求的旺盛和后期项目推进。以Pharmaron为例,其CDMO业务上半年营收增长超过50%,毛利率提升2.6个百分点至25.7%,新订单增长超过30%。行业普遍受益于创新药研发加速和全球外包生产需求的增加,尤其在中国市场,临床服务需求复苏明显,新订单同比增长超过30%,显示市场对CDMO服务的需求持续提升。
研报重点分析了哪些业务板块?
研报重点分析了Pharmaron的三大业务板块:CDMO业务、临床服务和早期研发需求。其中,CDMO业务表现最为突出,营收增长32.8%,毛利率提升至25.7%,主要得益于小分子药物需求旺盛和后期项目推进,公司获得了礼来口服GLP-1产品生产协议,宁波工厂通过了中国创新药API首次检查。临床服务营收增长13.8%,毛利率环比提升5个百分点至12.1%,显示定价压力缓解。早期研发需求保持韧性,生物科学板块收入同比增长13.7%,新疗法收入增长超过40%,AI驱动的药物发现收入占比超7%。
目前医药生物市场的整体状况如何?
目前医药生物市场整体呈现积极复苏态势,尤其在中国市场,临床服务需求明显反弹,新订单同比增长超过30%,显示市场对CDMO服务的需求持续提升。Pharmaron上半年营收同比增长17.9%,非IFRS净利润同比增长20.3%,第二季度业绩增速明显加速,上半年营收占全年预测的46.2%,非IFRS净利润占全年预测的42.1%。行业普遍受益于创新药研发加速和全球外包生产需求的增加,CDMO业务成为公司整体毛利率提升的主要贡献者。
研报提示了哪些潜在风险?
研报提示了Pharmaron面临的主要风险,包括全球后期和商业化阶段CDMO项目中标不及预期,可能导致业绩增长放缓;早期研发需求复苏的持续性存在不确定性,新疗法收入增长可能受市场变化影响;临床服务毛利率改善可能不及预期,定价压力仍需缓解;此外,地缘政治风险也可能对公司的全球业务产生影响。这些风险因素需要投资者密切关注,以评估公司未来的业绩表现。