猜你想问
这份研报主要讲了什么内容?
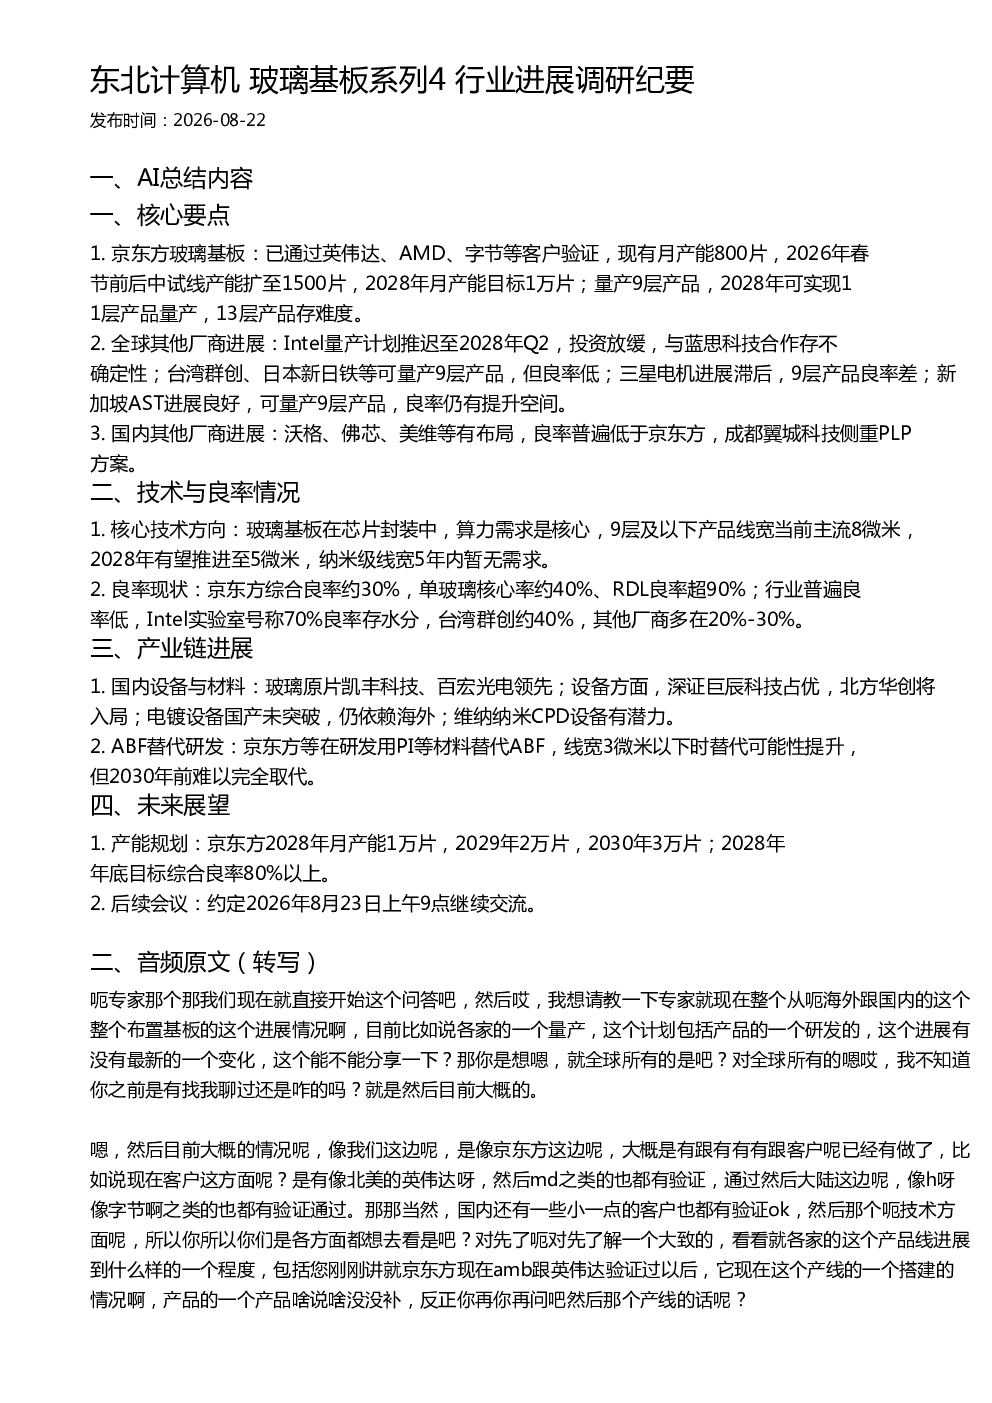
这份研报主要分析了东北计算机玻璃基板系列4的行业进展,重点介绍了京东方玻璃基板的产能规划、技术良率、产业链进展以及未来展望。报告指出,京东方已通过英伟达、AMD、字节等客户验证,现有月产能800片,计划2026年春节前后扩至1500片,2028年达到1万片。目前量产9层产品,2028年可实现11层产品量产。报告还对比了全球其他厂商如Intel、台湾群创、日本新日铁、三星电机和新加坡AST的进展,并分析了国内厂商沃格、佛芯、美维等的情况。此外,报告探讨了核心技术方向、良率现状、国内设备与材料以及ABF替代研发等产业链进展,并对京东方的未来产能规划和良率目标进行了展望。
玻璃基板赛道的发展趋势如何?
玻璃基板赛道的发展趋势主要体现在技术升级和产能扩张方面。根据研报,当前主流的9层及以下产品线宽为8微米,预计2028年将推进至5微米。核心技术方向是满足芯片封装中的算力需求,而纳米级线宽在5年内暂无需求。产能方面,京东方计划2028年月产能达到1万片,2029年2万片,2030年3万片,显示出行业产能的快速扩张。然而,行业普遍面临良率低的问题,京东方的综合良率约为30%,而其他厂商多在20%-30%之间,显示出技术突破的重要性。
报告重点分析了哪些方向?
报告重点分析了玻璃基板行业的产能规划、技术良率、产业链进展和未来展望。在产能规划方面,详细介绍了京东方的产能扩张计划,包括2026年、2028年及2030年的月产能目标。技术良率方面,对比了京东方与其他厂商的良率水平,指出京东方的综合良率约为30%,单玻璃核心率约40%,RDL良率超90%,而行业普遍良率较低。产业链进展方面,分析了国内设备与材料厂商的竞争力,如凯丰科技、百宏光电、深证巨辰科技等,并探讨了电镀设备和ABF替代研发的现状。未来展望则聚焦于京东方的产能和良率提升目标。
当前玻璃基板市场的现状如何?
当前玻璃基板市场的现状呈现产能快速扩张与技术良率普遍较低的特点。京东方作为行业领先者,已通过多家知名客户验证,并计划大幅提升产能,2028年目标达到1万片/月。然而,行业普遍面临良率挑战,京东方的综合良率约为30%,而其他厂商如台湾群创、日本新日铁等良率较低,多在20%-40%区间。技术方面,主流产品线宽为8微米,预计2028年将降至5微米,但纳米级线宽短期内无需求。产业链方面,国内在玻璃原片和设备领域有一定布局,但电镀设备仍依赖海外,ABF替代研发尚处早期阶段。
这份研报提示了哪些风险?
这份研报提示了玻璃基板行业的主要风险,包括技术良率提升的不确定性、产业链供应链的依赖风险以及市场竞争加剧的风险。首先,虽然京东方在良率方面表现较好,但行业普遍良率低的问题仍需解决,技术突破存在不确定性。其次,国内在电镀设备等领域仍依赖海外,产业链供应链存在一定依赖风险。此外,随着更多厂商进入市场,如沃格、佛芯、美维等,市场竞争可能加剧,对厂商的技术和成本控制能力提出更高要求。这些因素都可能影响行业的整体发展前景。