猜你想问
2026H1罗莱生活经营数据具体表现如何?
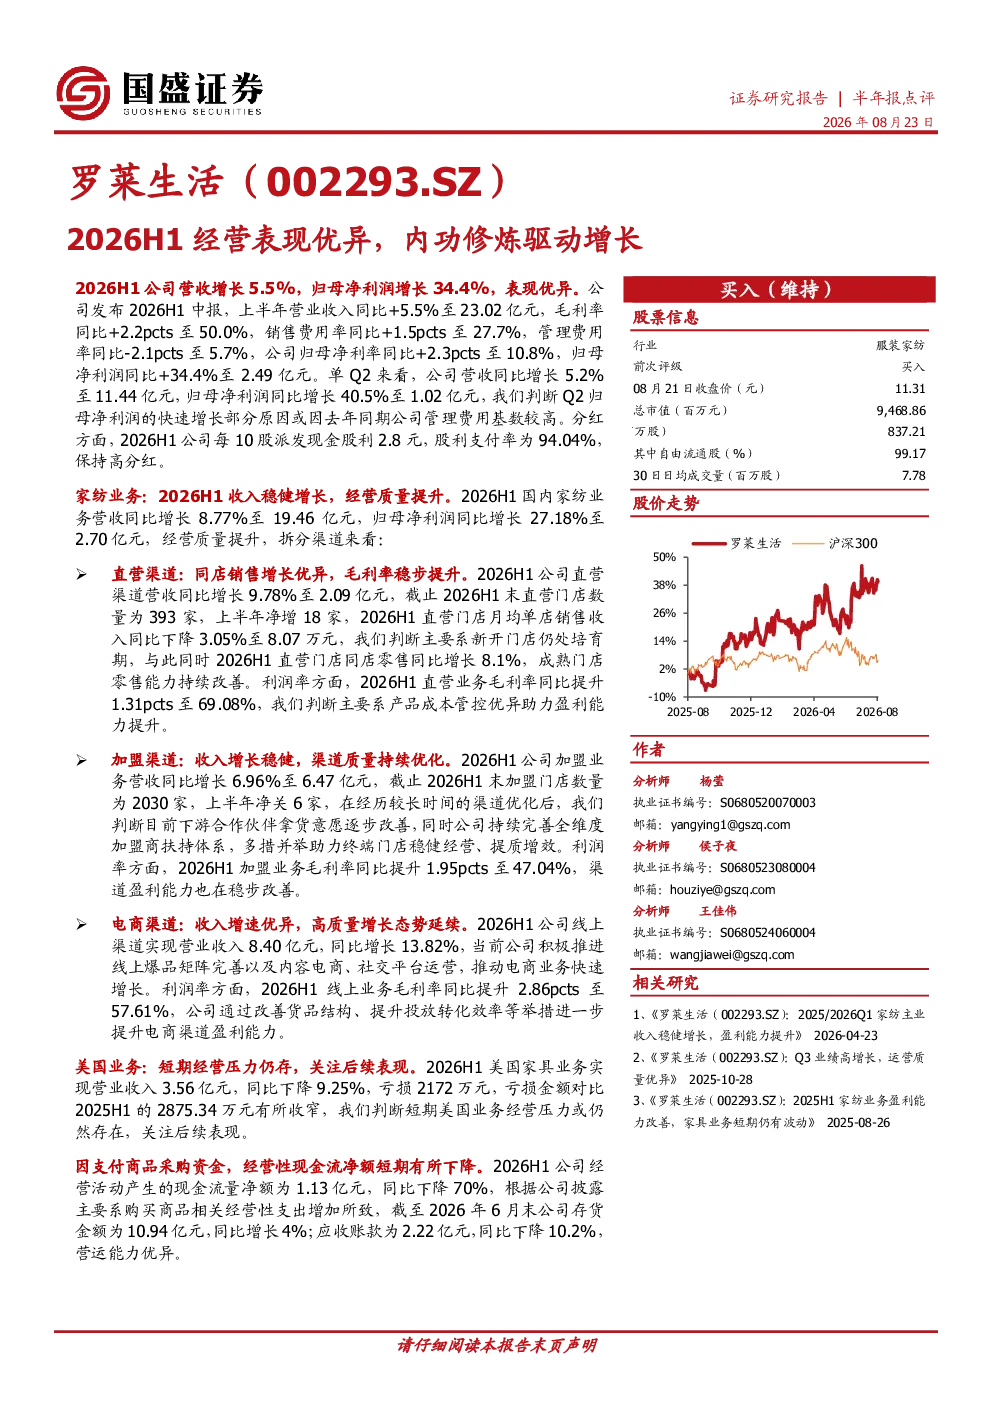
2026H1罗莱生活经营表现优异,营收增长5.5%至23.02亿元,归母净利润增长34.4%至2.49亿元。毛利率提升2.2pcts至50.0%,销售费用率提升1.5pcts至27.7%,管理费用率下降2.1pcts至5.7%,归母净利率提升2.3pcts至10.8%。单Q2营收同比增长5.2%至11.44亿元,归母净利润同比增长40.5%至1.02亿元。家纺业务营收同比增长8.77%至19.46亿元,归母净利润同比增长27.18%至2.70亿元。美国业务营收同比下降9.25%至3.56亿元,亏损2172万元,亏损金额较2025H1收窄。经营性现金流净额同比下降70%至1.13亿元。
纺织服装行业2026年发展趋势如何?
纺织服装行业2026年发展趋势显示,国内家纺业务营收同比增长8.77%至19.46亿元,归母净利润同比增长27.18%至2.70亿元。直营渠道营收同比增长9.78%至2.09亿元,门店数量净增18家至393家,同店零售同比增长8.1%,毛利率提升1.31pcts至69.08%。加盟渠道营收同比增长6.96%至6.47亿元,门店数量净关6家,毛利率提升1.95pcts至47.04%。电商渠道营收同比增长13.82%至8.40亿元,毛利率提升2.86pcts至57.61%。美国业务营收同比下降9.25%至3.56亿元,亏损2172万元。行业整体呈现线上线下融合发展趋势,国内市场增长稳健,海外市场面临挑战但亏损收窄。
罗莱生活报告重点分析了哪些业务方向?
罗莱生活报告重点分析了家纺业务和美国家具业务。家纺业务方面,国内营收同比增长8.77%至19.46亿元,归母净利润同比增长27.18%至2.70亿元。直营渠道营收同比增长9.78%至2.09亿元,门店数量净增18家至393家,同店零售同比增长8.1%,毛利率提升1.31pcts至69.08%。加盟渠道营收同比增长6.96%至6.47亿元,门店数量净关6家,毛利率提升1.95pcts至47.04%。电商渠道营收同比增长13.82%至8.40亿元,毛利率提升2.86pcts至57.61%。美国家具业务营收同比下降9.25%至3.56亿元,亏损2172万元,亏损金额较2025H1收窄。报告还分析了经营性现金流净额同比下降70%至1.13亿元的原因,主要因购买商品相关经营性支出增加。
当前纺织服装市场整体状况如何?
当前纺织服装市场整体状况显示,罗莱生活2026H1营收增长5.5%至23.02亿元,归母净利润增长34.4%至2.49亿元,家纺业务国内市场表现强劲,营收同比增长8.77%至19.46亿元,归母净利润同比增长27.18%至2.70亿元。直营、加盟、电商渠道均实现营收增长,其中电商渠道增速最快,同比增长13.82%。美国家具业务营收同比下降9.25%至3.56亿元,亏损2172万元,但亏损收窄。行业整体呈现线上线下融合发展趋势,国内市场增长稳健,海外市场面临挑战但逐步改善。经营性现金流净额同比下降70%至1.13亿元,主要因购买商品相关经营性支出增加。市场整体竞争激烈,品牌需强化渠道管理和成本控制。
罗莱生活研报提示了哪些投资风险?
罗莱生活研报提示了原材料价格波动风险、人民币汇率波动风险、消费环境波动风险。原材料价格波动风险可能导致成本上升,影响毛利率水平;人民币汇率波动风险可能影响海外业务盈利能力;消费环境波动风险可能影响国内市场销售表现。此外,报告显示经营性现金流净额同比下降70%至1.13亿元,主要因购买商品相关经营性支出增加,存货金额同比增长4%至10.94亿元,应收账款同比下降10.2%至2.22亿元,这些因素也可能对财务状况产生不利影响。投资者需关注这些风险因素,谨慎评估投资价值。