猜你想问
新洋丰2026年中报核心内容有哪些?
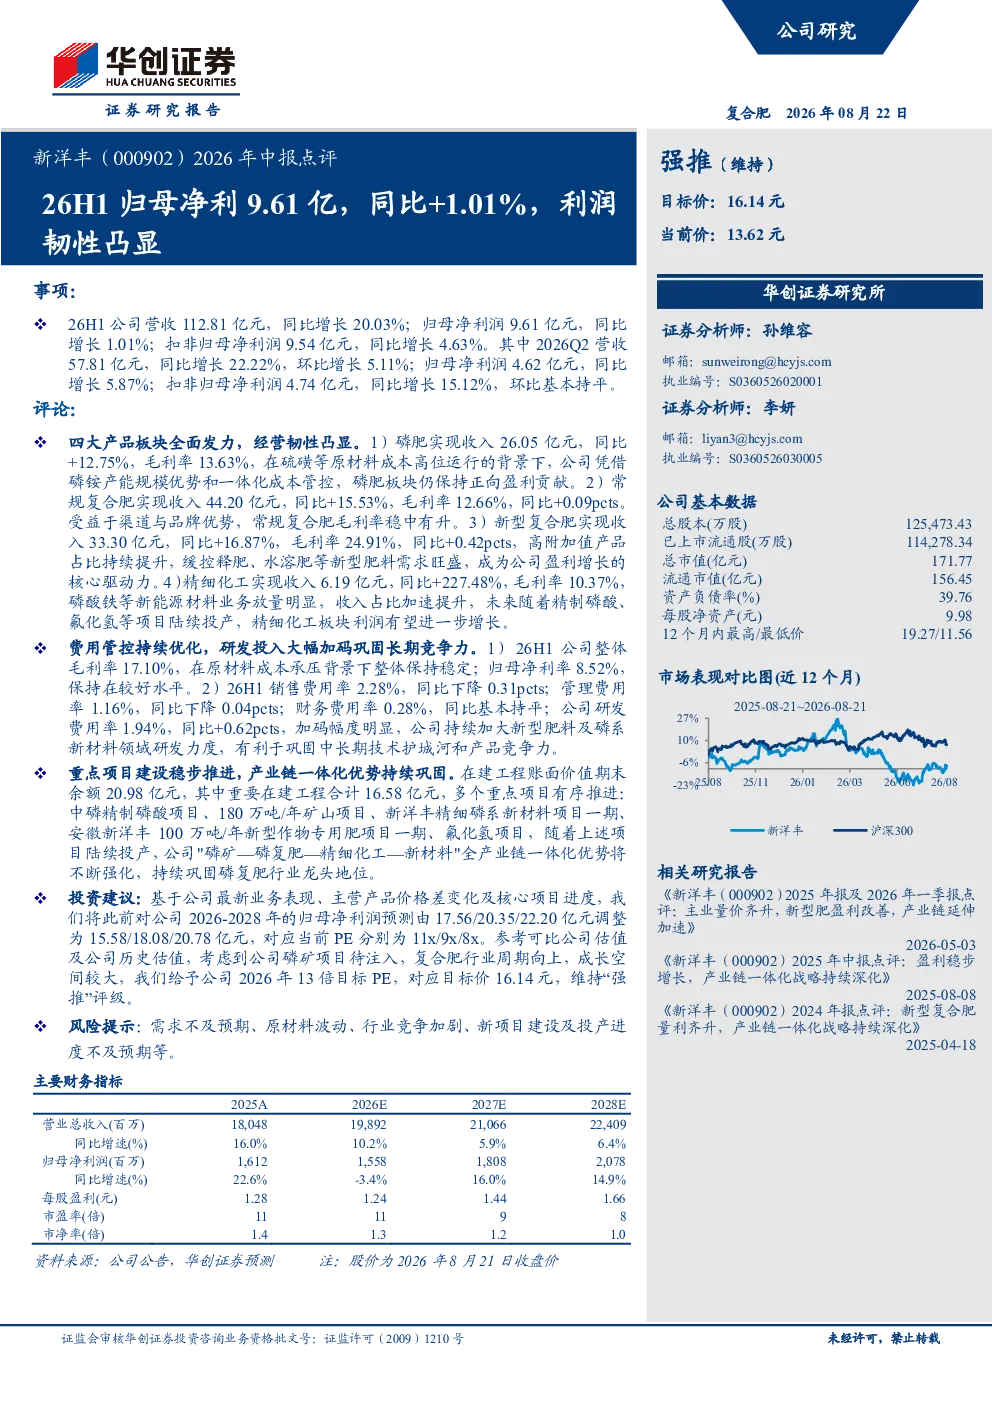
新洋丰2026年中报显示公司经营稳健,四大产品板块全面发力。磷肥、常规复合肥、新型复合肥和精细化工收入分别同比增长12.75%、15.53%、16.87%和227.48%,其中新型复合肥和精细化工毛利率较高,成为盈利增长核心驱动力。26H1营收112.81亿元,同比增长20.03%;归母净利润9.61亿元,同比增长1.01%;扣非归母净利润9.54亿元,同比增长4.63%。整体毛利率17.10%,归母净利率8.52%。研发投入加码,费用管控持续优化,产业链一体化优势持续巩固,成长空间较大。
新洋丰所属赛道行业发展趋势如何?
新洋丰所属的化肥行业受益于农业现代化和粮食安全需求,长期发展前景良好。当前行业正经历转型升级,新型复合肥和精细化工产品需求增长迅速,高附加值产品占比提升成为趋势。新洋丰在新型复合肥和精细化工领域布局领先,产业链一体化优势明显,有助于应对原材料波动和成本压力。未来行业竞争将更加注重技术创新和产品差异化,新洋丰持续加大研发投入,有望巩固市场地位。
新洋丰报告中重点分析了哪些方向?
新洋丰报告中重点分析了四大产品板块的业绩贡献和盈利能力。新型复合肥和精细化工收入增速最快,毛利率显著高于传统产品,成为公司增长新引擎。报告还强调了费用管控成效,26H1销售费用率、管理费用率和财务费用率均处于较低水平,研发费用率1.94%显示公司重视长期发展。此外,重点项目建设稳步推进,产业链一体化优势持续强化,为未来增长奠定基础。
新洋丰当前市场表现如何?
新洋丰2026年中报表现稳健,营收和扣非归母净利润均实现同比增长,经营韧性凸显。公司四大产品板块协同发展,新型复合肥和精细化工收入占比提升,盈利能力增强。26H1整体毛利率和净利率表现良好,费用结构优化,财务状况稳健。虽然行业竞争激烈,但新洋丰凭借技术优势和市场地位,仍具备较强的竞争力。未来业绩增长主要依赖产品结构优化和产业链协同效应。
新洋丰研报提示哪些风险?
新洋丰研报提示的主要风险包括:需求不及预期,化肥行业受农业政策和农产品价格影响较大,若终端需求疲软可能影响公司业绩;原材料波动,磷、钾、氮等主要原材料价格波动可能侵蚀利润空间;行业竞争加剧,国内外化肥企业竞争激烈,价格战可能压缩利润率;新项目建设及投产进度不及预期,部分重点项目建设周期较长,若进度延误可能影响未来产能释放和业绩兑现。