猜你想问
这份研报的核心内容是什么?
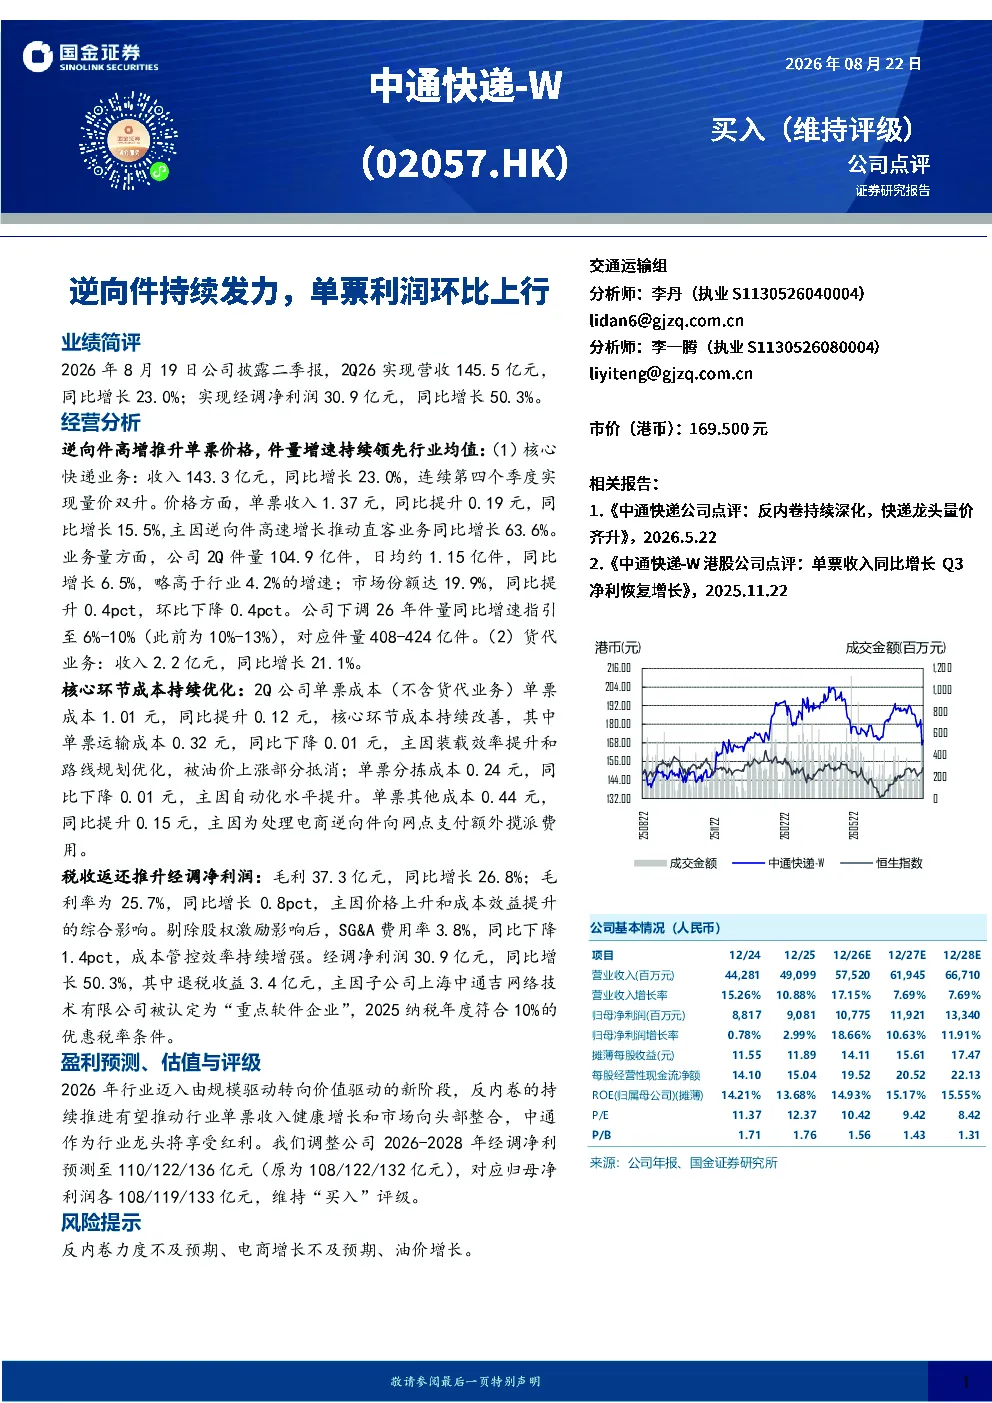
该研报分析了中通快递2026年第二季度的业绩表现。公司实现营收145.5亿元,同比增长23.0%;经调净利润30.9亿元,同比增长50.3%。核心快递业务收入143.3亿元,同比增长23.0%,单票收入1.37元,同比增长15.5%,主要得益于逆向件高速增长推动直客业务同比增长63.6%。业务量104.9亿件,同比增长6.5%,市场份额达19.9%。公司下调2026年件量同比增速指引至6%-10%
快递行业未来发展趋势如何?
快递行业正迈入由规模驱动转向价值驱动的新阶段。反内卷的持续推进有望推动行业单票收入健康增长,同时市场将向头部企业整合。中通作为行业龙头,有望享受这一趋势带来的红利。不过,行业增速放缓,公司也下调了全年件量增长预期至6%-10%
研报重点分析了哪些方面?
研报重点分析了中通快递的核心快递业务表现,包括收入、单票收入、业务量及市场份额等。同时,报告还分析了货代业务收入增长情况,以及核心环节成本的变化。此外,报告还关注了税收返还对净利润的影响,以及公司成本管控效率的提升
当前快递市场竞争状况如何?
当前快递市场竞争激烈,行业正经历从规模扩张向价值提升的转变。中通快递在市场份额上表现稳健,达19.9%,但行业整体增速放缓,公司也下调了全年件量增长预期。反内卷趋势推动行业向头部企业整合,中通作为行业龙头将受益于这一变化
研报提示了哪些风险?
研报提示了三方面风险:一是反内卷力度可能不及预期,二是电商业务增长可能不及预期,三是油价上涨可能对成本造成压力。这些因素可能影响公司的业绩表现和盈利能力
你可能感兴趣
快递行业2024年10月数据点评:10月行业件量增速24%,通达系单票收入环比提升,持续看好行业投资机会
交通运输华创证券2024-11-20
中通快递-W公司点评:逆向件高增推升单票价格,量价双升驱动业绩增长
国金证券2026-08-19
快递行业2023年报及2024年一季报总结:24Q1件量增速回归,单票净利环比旺季企稳
交通运输信达证券2024-05-07
快递行业2026年3月数据点评:申通件量高增长,圆通单票收入环比降幅较大
交通运输东兴证券2026-04-23
6月行业单价环比提升,申通收入、件量增速保持领先,顺丰单票收入连续四个月实现同比回升:快递行业6月数据点评
交通运输华创证券2026-07-19
点评:10月快递件量同比+31%,单票收入环比+6%
交通运输信达证券2024-11-22
低温鲜奶持续发力,利润环比改善
食品饮料中泰证券2020-08-30
Q4利润环比增长5%,游戏影视双引擎持续发力
文化传媒华创证券2018-02-01
2021年三季报点评:Q3扣非净利同比降7%,单票净利环比上升,价格战中短期放缓明确,预期公司进入利润与市值修复期
交通运输华创证券2021-10-20
快递行业2025年三季报综述:25Q3单票收入、利润环比回升,反内卷下,看好快递企业利润弹性释放
交通运输华创证券2025-11-02