猜你想问
这份研报主要讲了什么内容?
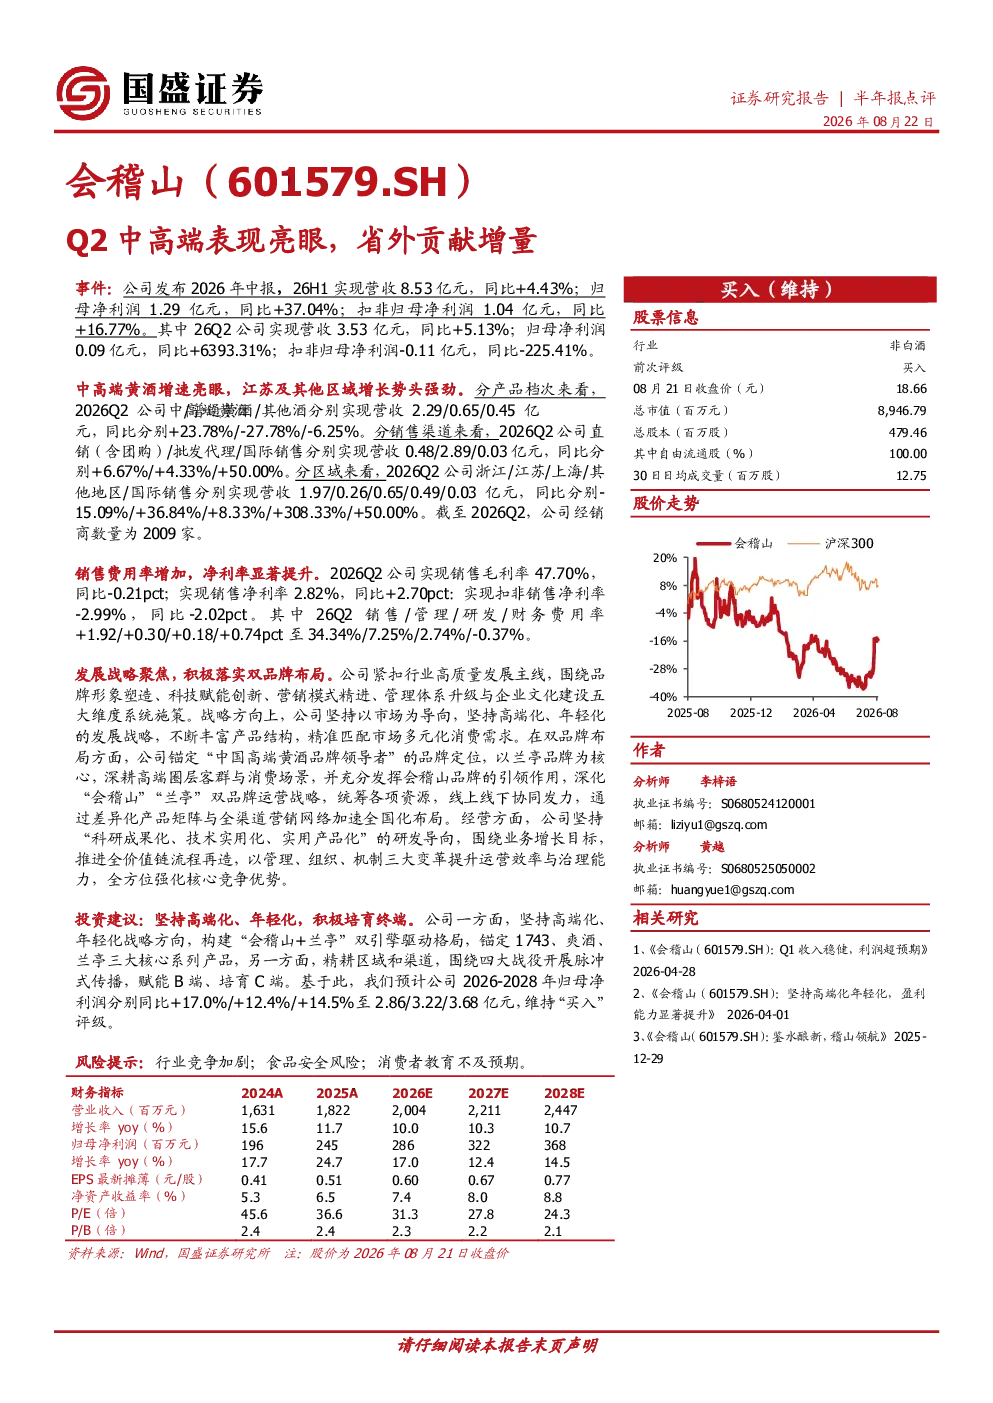
这份研报主要分析了会稽山2026年中报数据,显示公司整体营收8.53亿元同比增长4.43%,归母净利润1.29亿元同比增长37.04%。Q2表现尤为亮眼,营收3.53亿元同比增长5.13%,归母净利润0.09亿元同比增长6393.31%。中高端黄酒营收2.29亿元同比增长23.78%,江苏及其他区域增长强劲,分别同比增长36.84%和308.33%。公司战略聚焦高端化、年轻化,以“会稽山+兰亭”双品牌布局,加速全国化布局。分析师预计未来三年归母净利润将分别同比增长17.0%、12.4%、14.5%
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现高端化、年轻化、健康化三大特点。高端化方面,消费者对品质和品牌的要求提升,中高端产品市场空间广阔。年轻化方面,品牌需更懂年轻消费者,通过创新产品和营销方式吸引他们。健康化方面,低糖、低脂、功能性食品饮料成为主流。会稽山通过聚焦高端黄酒和差异化产品矩阵,正积极布局这些趋势,未来有望受益于行业整体升级
研报重点分析了哪些方面?
研报重点分析了会稽山的营收利润增长情况,特别是Q2中高端黄酒和省外市场的强劲表现。报告指出,中高端黄酒营收2.29亿元同比增长23.78%,江苏及其他区域分别同比增长36.84%和308.33%,显示公司高端化战略和全国化布局成效显著。此外,报告还分析了公司以“会稽山+兰亭”双品牌深耕高端圈层的发展战略,以及未来三年业绩增长预测
当前市场对会稽山有何判断?
当前市场对会稽山的判断是积极肯定的。公司中报表现亮眼,高端黄酒和省外市场增长强劲,显示出良好的发展势头。公司战略清晰,聚焦高端化和年轻化,通过双品牌布局和差异化产品矩阵加速全国化。分析师预计未来三年业绩将保持增长,维持“买入”评级。整体来看,会稽山在食品饮料行业高端化趋势中具备竞争优势
研报提示了哪些风险?
研报提示了三个主要风险:一是行业竞争加剧,随着高端化趋势,更多企业进入该领域,市场竞争将更加激烈;二是食品安全风险,食品饮料行业对产品质量要求极高,任何食品安全问题都可能对公司声誉和业绩造成重大影响;三是消费者教育不及预期,高端产品需要消费者认知和接受过程,若市场教育不足可能影响销售增长