猜你想问
这份研报的核心内容是什么?
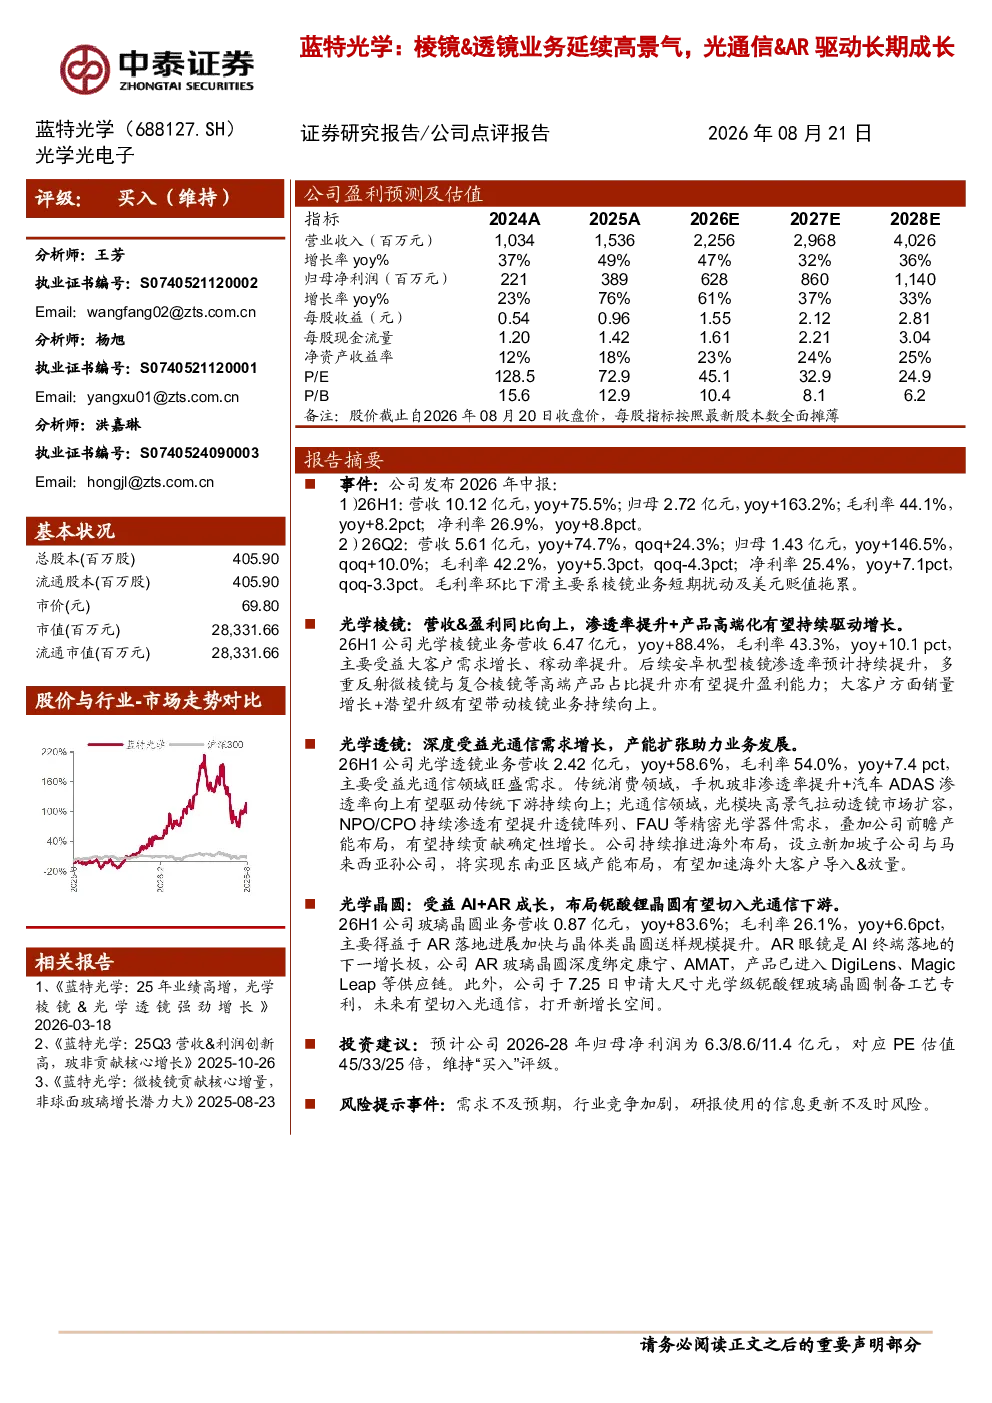
这份研报分析了蓝特光学2026年中报数据,显示公司营收和净利润大幅增长,毛利率和净利率均有所提升。棱镜业务营收增长88.4%,透镜业务增长58.6%,光学晶圆业务增长83.6%。报告指出毛利率环比下滑主要受棱镜业务短期扰动及美元贬值影响。公司未来增长动力主要来自棱镜业务在安卓机型中的渗透率提升、高端产品占比提升,以及光通信和AR领域的旺盛需求。
光通信和AR领域的发展趋势如何?
光通信领域,光模块市场持续高景气,NPO/CPO材料渗透率提升将带动透镜阵列、FAU等需求增长。公司已在新加坡、马来西亚布局产能,加速海外大客户导入。AR领域,公司AR玻璃晶圆深度绑定康宁、AMAT,产品已进入DigiLens、MagicLeap等供应链,并申请了大尺寸光学级铌酸锂玻璃晶圆制备工艺专利,未来有望切入光通信领域。
研报重点分析了蓝特光学的哪些业务方向?
研报重点分析了蓝特光学的三个业务方向:光学棱镜业务,受益于大客户需求增长和稼动率提升,未来安卓机型渗透率提升和高端产品占比提升将提升盈利能力;光学透镜业务,主要受益光通信领域旺盛需求,传统消费和汽车ADAS领域渗透率提升将驱动增长;光学晶圆业务,主要受益AR落地进展加快和晶体类晶圆送样规模提升,产品已进入多个知名供应链。
当前蓝特光学所处市场的现状如何?
蓝特光学当前市场现状良好,公司棱镜和透镜业务均保持高速增长,营收和利润大幅提升。光通信和AR领域需求旺盛,为公司提供了广阔的增长空间。公司在产能布局和海外市场拓展方面表现积极,已进入多个知名供应链,并申请了相关专利,显示出较强的前瞻性和竞争力。不过,毛利率环比下滑提示短期存在扰动因素。
研报中提到了哪些风险提示?
研报中提示了几个风险:首先,市场需求可能不及预期,影响公司产品销售;其次,行业竞争可能加剧,挤压公司利润空间;最后,研报信息可能存在更新不及时的问题,导致分析存在偏差。这些风险需要投资者关注,并在投资决策中予以考虑。
你可能感兴趣
2025年中报点评:业绩高增,玻非透镜和AR晶圆打开成长空间
电子设备民生证券2025-08-23
25年业绩高增,光学棱镜、光学透镜强劲增长
中泰证券2026-03-18
港股公司信息更新报告:业绩延续高增速,AI赋能全线业务,驱动长期成长
开源证券2025-03-20
通信行业动态跟踪周报:价值成长典范,光通信高景气延续
信息技术国泰君安证券2016-08-14
2023年报点评:23年营收利润稳健增长,微棱镜、HUD与AR等多轮驱动新发展
东方财富2024-03-27
微棱镜搭乘潜望式东风,AR~HUD描绘成长新曲线
东吴证券2023-03-22
5G驱动ODM业务景气向上,协同安世打开长期成长空间
信息技术信达证券2020-08-10
2018三季报点评:内销延续高景气,小家电龙头长期成长路径清晰
家用电器国泰君安证券2018-10-24
公司首次覆盖报告:光通信领军企业,“通信+新能源”驱动长期成长
信息技术开源证券2024-10-24