猜你想问
中国海外宏洋0081HK的研报核心内容是什么?
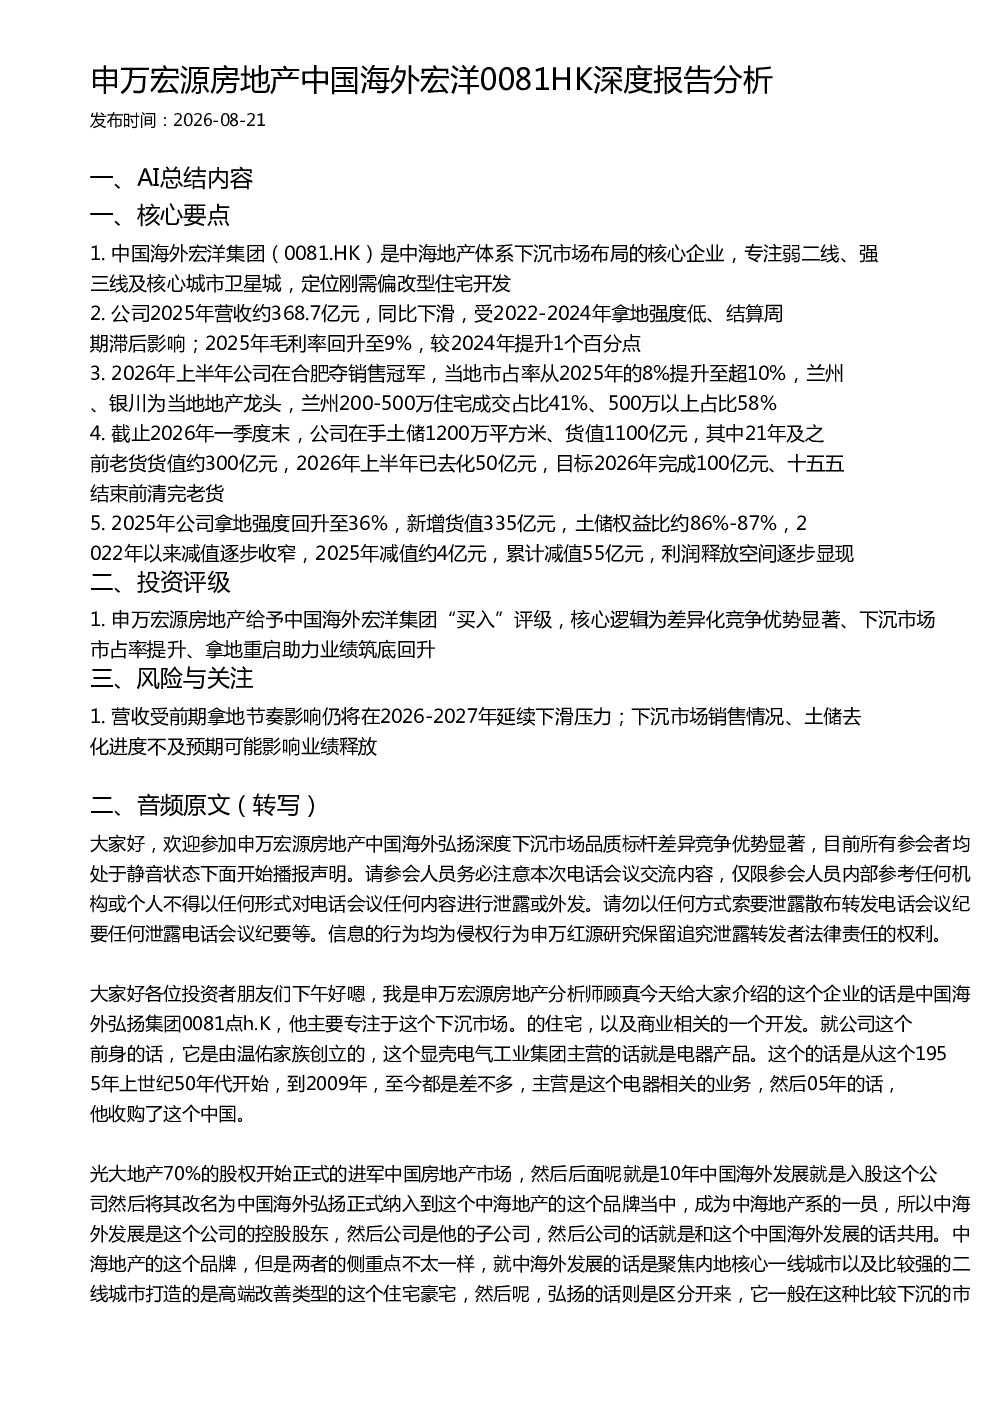
该研报分析了中国海外宏洋集团(0081.HK)作为中海地产体系下沉市场布局的核心企业,专注弱二线、强三线及核心城市卫星城,定位刚需偏改型住宅开发的战略布局。报告指出,2025年公司营收约368.7亿元,同比下滑,主要受2022-2024年拿地强度低、结算周期滞后影响;毛利率回升至9%,较2024年提升1个百分点。公司在合肥夺销售冠军,当地市占率从2025年的8%提升至超10%;兰州、银川为当地地产龙头,兰州200-500万住宅成交占比41%、500万以上占比58%。截止2026年一季度末,公司在手土储1200万平方米、货值1100亿元,其中21年及之前老货货值约300亿元,2026年上半年已去化50亿元,目标2026年完成100亿元、十五五结束前清完老货。2025年拿地强度回升至36%,新增货值335亿元,土储权益比约86%-87%;2022年以来减值逐步收窄,2025年减值约4亿元,累计减值55亿元,利润释放空间逐步显现。
下沉房地产市场的发展趋势如何?
下沉房地产市场的发展趋势显示,弱二线、强三线及核心城市卫星城成为重要布局区域,这些区域对刚需偏改型住宅需求旺盛。中国海外宏洋集团(0081.HK)作为中海地产体系下沉市场布局的核心企业,通过专注该赛道,实现了差异化竞争优势。例如,公司在合肥夺销售冠军,当地市占率从2025年的8%提升至超10%;兰州、银川等地也展现出强劲的市场表现,兰州200-500万住宅成交占比41%、500万以上占比58%。这些数据表明,下沉市场具备较大的发展潜力,企业通过精准定位和持续布局,能够获得良好的市场反馈和业绩增长。
该研报重点分析了哪些方向?
该研报重点分析了中国海外宏洋集团(0081.HK)在下沉市场的战略布局、业绩表现、市场表现、土地储备及拿地与减值情况。报告指出,公司作为中海地产体系下沉市场布局的核心企业,专注弱二线、强三线及核心城市卫星城,定位刚需偏改型住宅开发。2025年公司营收约368.7亿元,同比下滑,主要受2022-2024年拿地强度低、结算周期滞后影响;毛利率回升至9%,较2024年提升1个百分点。公司在合肥夺销售冠军,当地市占率从2025年的8%提升至超10%;兰州、银川为当地地产龙头,兰州200-500万住宅成交占比41%、500万以上占比58%。截止2026年一季度末,公司在手土储1200万平方米、货值1100亿元,其中21年及之前老货货值约300亿元,2026年上半年已去化50亿元,目标2026年完成100亿元、十五五结束前清完老货。2025年拿地强度回升至36%,新增货值335亿元,土储权益比约86%-87%;2022年以来减值逐步收窄,2025年减值约4亿元,累计减值55亿元,利润释放空间逐步显现。
当前下沉房地产市场的市场现状如何?
当前下沉房地产市场的市场现状显示,弱二线、强三线及核心城市卫星城成为重要布局区域,这些区域对刚需偏改型住宅需求旺盛。中国海外宏洋集团(0081.HK)作为中海地产体系下沉市场布局的核心企业,通过专注该赛道,实现了差异化竞争优势。例如,公司在合肥夺销售冠军,当地市占率从2025年的8%提升至超10%;兰州、银川等地也展现出强劲的市场表现,兰州200-500万住宅成交占比41%、500万以上占比58%。这些数据表明,下沉市场具备较大的发展潜力,企业通过精准定位和持续布局,能够获得良好的市场反馈和业绩增长。同时,公司在土地储备和去化方面也表现出较强的能力,截止2026年一季度末,公司在手土储1200万平方米、货值1100亿元,其中21年及之前老货货值约300亿元,2026年上半年已去化50亿元,目标2026年完成100亿元、十五五结束前清完老货。
该研报提示了哪些风险?
该研报提示了以下风险:首先,公司营收受前期拿地节奏影响仍将在2026-2027年延续下滑压力,这主要源于2022-2024年拿地强度低导致的业绩滞后效应。其次,下沉市场销售情况、土储去化进度不及预期可能影响业绩释放,这需要公司密切关注市场动态,灵活调整经营策略。此外,虽然公司在合肥夺销售冠军,当地市占率从2025年的8%提升至超10%;兰州、银川等地也展现出强劲的市场表现,但市场环境的变化可能对公司业绩造成不利影响。因此,公司需要持续优化产品结构,提升市场竞争力,以应对潜在的市场风险。