猜你想问
莱尔科技研报核心内容是什么?
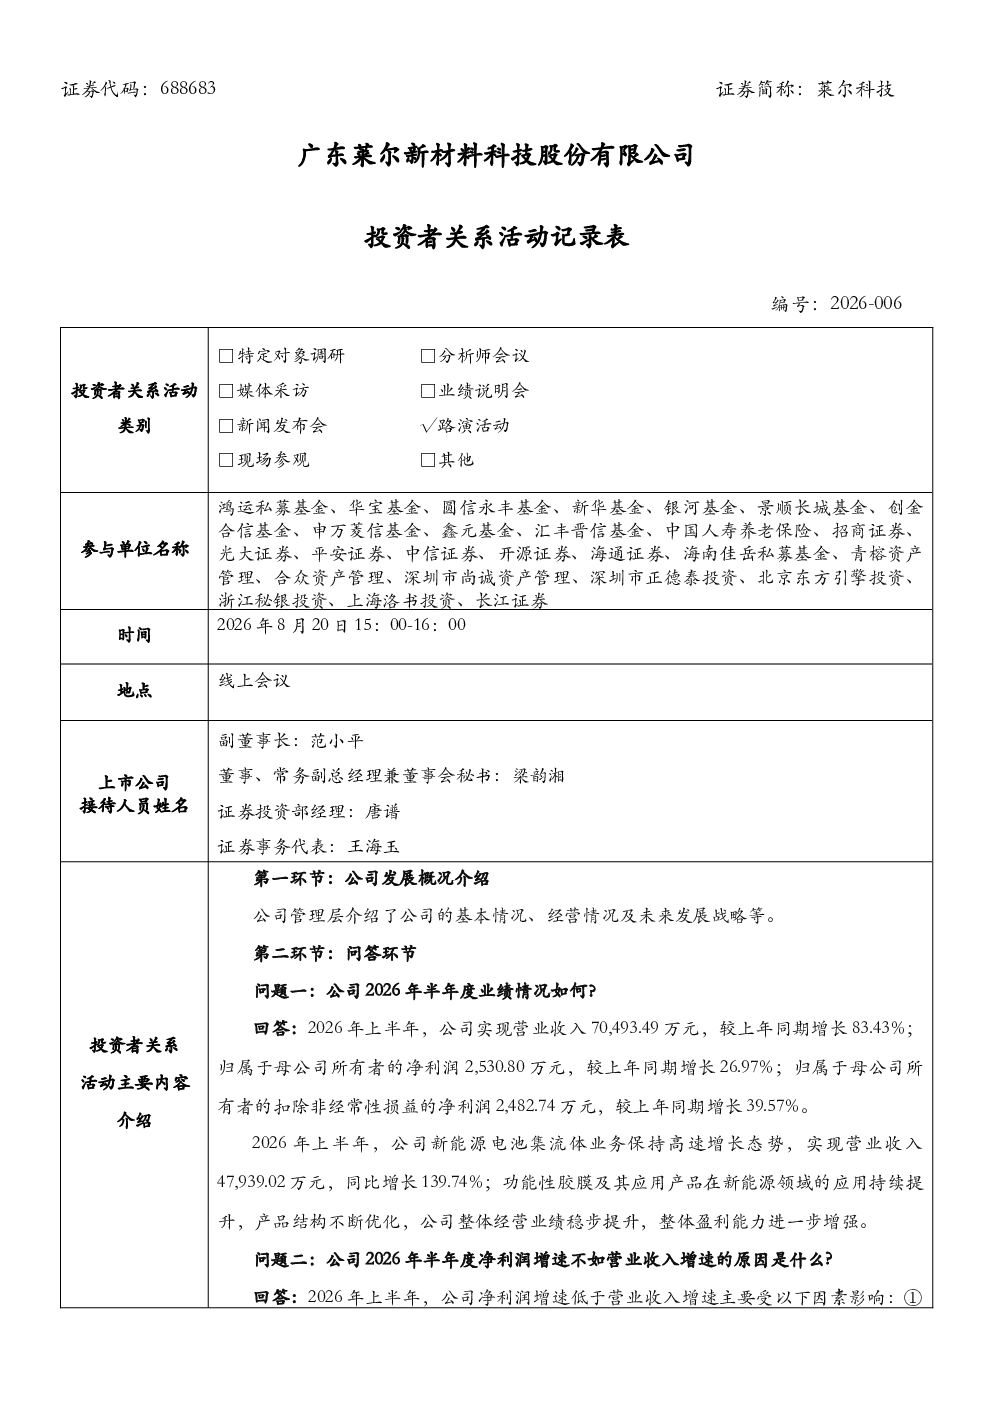
莱尔科技研报显示,2026年上半年公司实现营业收入70,493.49万元,同比增长83.43%;净利润2,530.80万元,同比增长26.97%。新能源电池集流体业务营收47,939.02万元,同比增长139.74%。报告分析了净利润增速低于营收增速的原因,包括产能爬坡、股份支付费用及研发投入增加。公司产能布局在广东佛山和河南商丘,并计划通过发行股票募集资金扩建河南基地及建设四川眉山基地。
新能源电池集流体赛道发展趋势如何?
新能源电池集流体赛道正经历爆发式增长,新能源汽车和储能产业规模持续扩大。莱尔科技作为行业参与者,已与欣旺达、正力新能、吉利集团等建立稳定合作关系,订单量充足。公司通过技术研发和产能布局,积极应对市场需求,多地产能有序释放支撑业务增长。
莱尔科技报告重点分析了哪些方向?
报告重点分析了莱尔科技在新能源电池集流体业务的增长原因,包括研发创新、产品品质与服务、以及国内基地建设。公司通过多元化产品矩阵满足客户定制需求,产能利用率持续高位。此外,报告还探讨了公司在涂碳铜箔、功能性胶膜与FFC业务的竞争优势,如技术突破、供应链协同和客户资源积累。
莱尔科技当前市场现状如何?
莱尔科技市场现状显示,公司新能源电池集流体业务处于快速扩张阶段,营收增速显著。公司已实现涂碳铜箔量产,应用于锂电池负极集流体,并拓展高性能快充动力电池场景。在功能性胶膜与FFC业务方面,公司掌握全链条开发体系,积极拓展新能源汽车、储能及服务器等新兴市场,高附加值产品占比提升。
莱尔科技研报存在哪些风险提示?
研报指出莱尔科技净利润增速低于营收增速,主要受产能快速爬坡规模效应尚未显现、股份支付费用影响、以及研发投入增加等因素。此外,公司产能扩张依赖资金募集,需关注资金到位情况。市场竞争加剧也可能对公司业务发展带来挑战。
你可能感兴趣
688683 莱尔科技
未知机构2026-08-06
688683 莱尔科技
未知机构2026-07-22
莱尔科技机构调研纪要
发现报告2025-06-09
莱尔科技机构调研纪要
发现报告2025-06-06
莱尔科技:2024年第一季度报告
财报2024-04-26
莱尔科技:2023年年度报告
财报2024-04-26
莱尔科技:2025年年度报告
财报2026-04-23
莱尔科技:2024年半年度报告
财报2024-08-23
莱尔科技机构调研纪要
发现报告2025-08-28
莱尔科技:2021年年度报告
财报2022-04-28