猜你想问
平高电气2026年业绩表现如何?
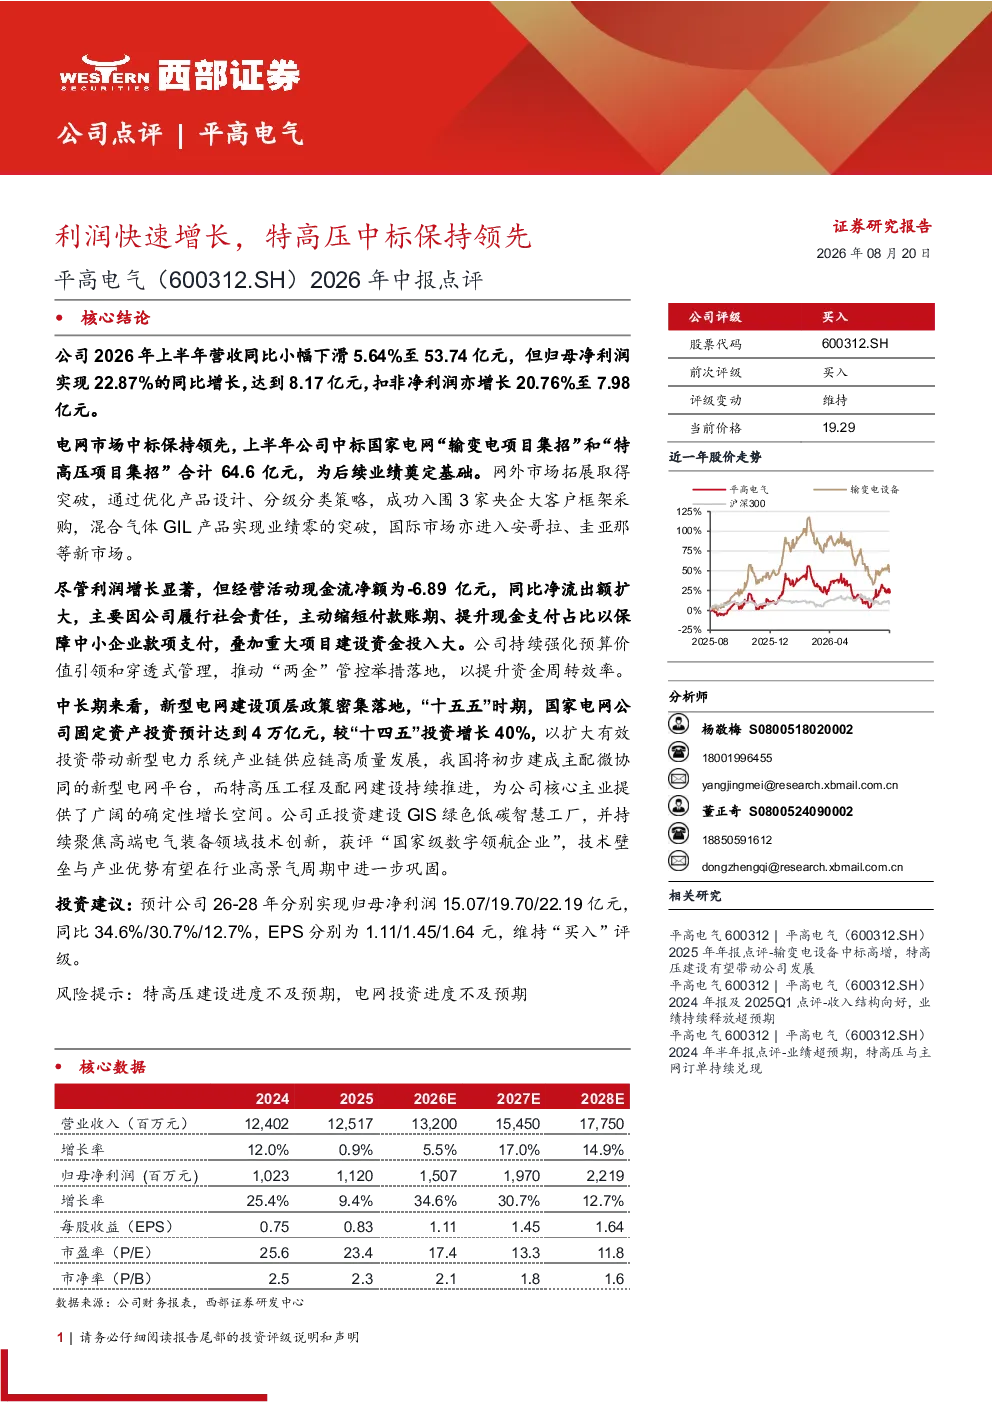
平高电气2026年上半年营收小幅下滑5.64%至53.74亿元,但归母净利润同比增长22.87%至8.17亿元,扣非净利润增长20.76%至7.98亿元。公司中标国家电网输变电和特高压项目合计64.6亿元,为后续业绩奠定基础。网外市场拓展取得突破,成功入围3家央企大客户框架采购,混合气体GIL产品实现业绩零的突破,国际市场进入安哥拉、圭亚那等新市场。尽管利润增长显著,但经营活动现金流净额为-6.89亿元,同比净流出额扩大,主要因主动缩短付款账期、提升现金支付占比以保障中小企业款项支付,叠加重大项目建设资金投入大。公司持续强化预算价值引领和穿透式管理,推动“两金”管控举措落地,以提升资金周转效率。
电力设备行业未来发展趋势如何?
新型电网建设顶层政策密集落地,“十五五”时期国家电网固定资产投资预计达到4万亿元,较“十四五”投资增长40%,以扩大有效投资带动新型电力系统产业链供应链高质量发展。我国将初步建成主配微协同的新型电网平台,而特高压工程及配网建设持续推进,为公司核心主业提供了广阔的确定性增长空间。公司正投资建设GIS绿色低碳智慧工厂,并持续聚焦高端电气装备领域技术创新,获评“国家级数字领航企业”,技术壁垒与产业优势有望在行业高景气周期中进一步巩固。
平高电气报告主要关注哪些方面?
报告主要关注平高电气2026年上半年业绩表现,包括营收小幅下滑但净利润显著增长,以及中标国家电网输变电和特高压项目带来的业绩支撑。同时,报告分析了公司网外市场拓展、混合气体GIL产品突破和国际市场新进展。此外,报告还关注公司经营活动现金流净额为负的原因,以及公司为提升资金周转效率所采取的管理措施。最后,报告展望了新型电网建设和特高压工程为公司带来的长期发展机遇。
当前电力设备市场情况怎样?
当前电力设备市场在新型电网建设政策推动下呈现高景气度,国家电网固定资产投资预计大幅增长,为产业链供应链高质量发展提供动力。主配微协同的新型电网平台建设,以及特高压工程和配网建设的持续推进,为公司核心主业带来广阔的确定性增长空间。公司在技术创新和智能制造方面持续投入,技术壁垒和产业优势进一步巩固,有望在行业高景气周期中受益。但需关注市场竞争加剧和成本上升等挑战。
平高电气报告有哪些风险提示?
报告提示特高压建设进度不及预期和电网投资进度不及预期为公司带来的潜在风险。特高压工程和电网投资的推进速度直接影响公司核心业务的业绩表现,若建设进度放缓或投资规模缩减,可能对公司业绩增长造成不利影响。此外,公司在拓展网外市场和国际化过程中可能面临新的竞争和不确定性,需密切关注市场变化和政策调整。