猜你想问
康龙化成最新报告核心内容是什么?
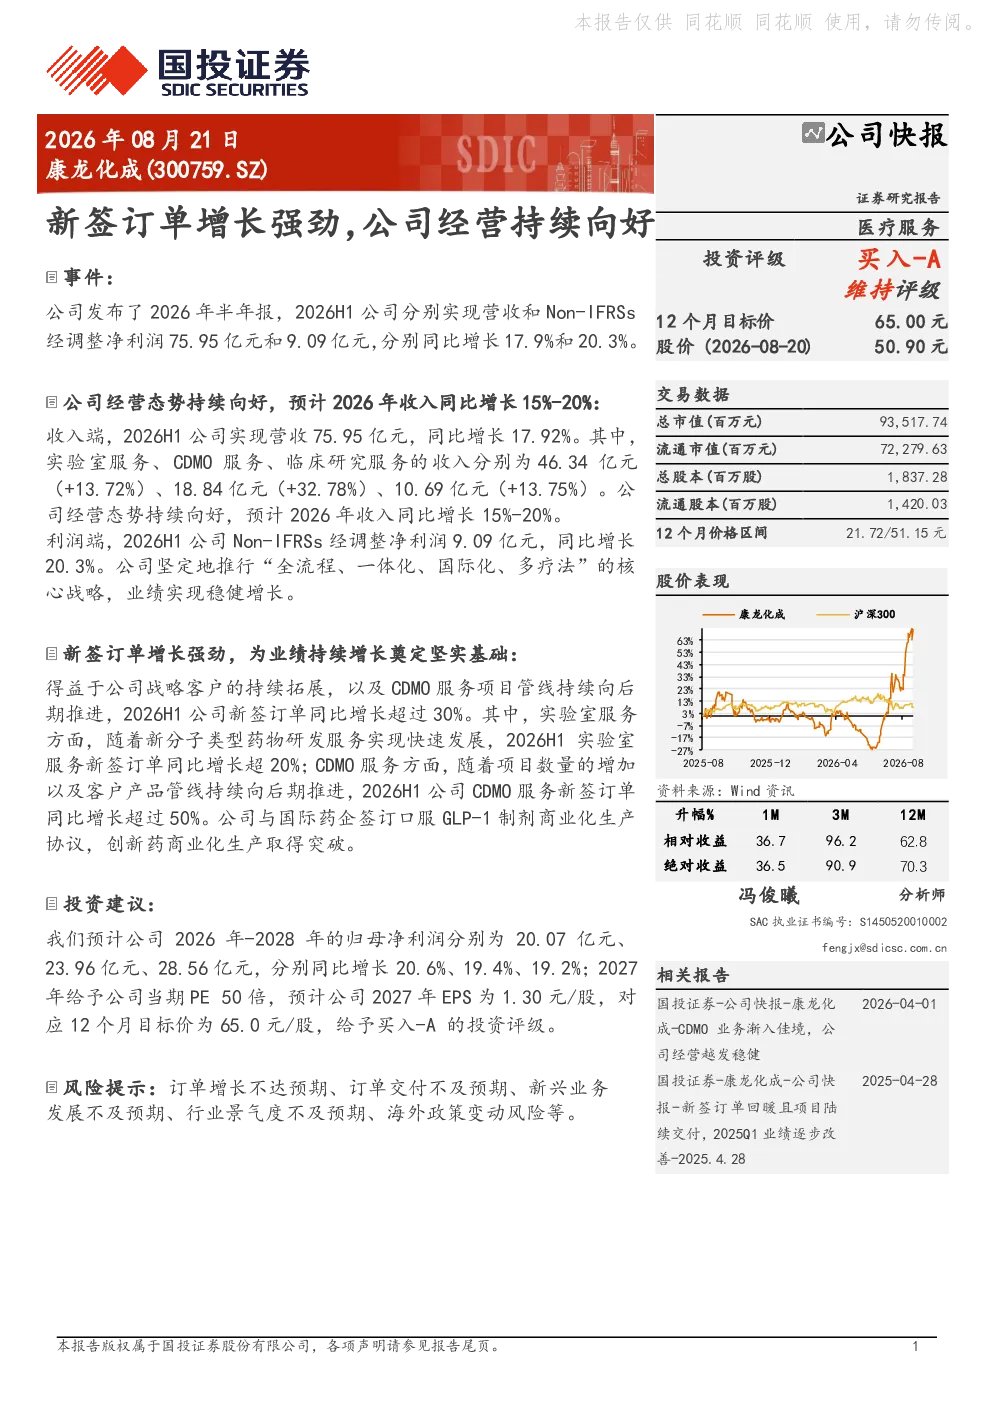
康龙化成2026年半年报显示公司经营持续向好,新签订单增长强劲,为业绩持续增长奠定坚实基础。报告期内营收75.95亿元,同比增长17.92%;Non-IFRSs经调整净利润9.09亿元,同比增长20.3%。实验室服务、CDMO服务和临床研究服务收入均实现增长,其中CDMO服务收入增幅最为显著。与国际药企签订口服GLP-1制剂商业化生产协议,创新药商业化生产取得突破。
当前医药研发服务赛道发展趋势如何?
医药研发服务赛道持续向一体化、国际化发展,多疗法服务需求增加。康龙化成坚定推行“全流程、一体化、国际化、多疗法”战略,CDMO服务收入增长显著,反映行业对一站式、高效率服务的需求提升。口服GLP-1制剂等创新药商业化生产协议的签订,显示行业正加速向创新药研发和生产延伸,服务价值链不断向上游拓展。
报告重点分析了哪些业务方向?
报告重点分析了康龙化成的三大业务板块:实验室服务、CDMO服务和临床研究服务。其中,CDMO服务收入增长最快,同比增长32.78%,新签订单增幅超50%,显示公司在高附加值服务领域的竞争力增强。同时,实验室服务和临床研究服务也保持稳健增长,新签订单同比增长均超过30%,反映公司全流程服务能力得到市场认可。
医药研发服务行业当前市场状况如何?
医药研发服务行业整体景气度较高,但竞争加剧。康龙化成通过多元化服务布局和国际化扩张,保持领先地位。公司新签订单增长强劲,收入和利润均实现双位数增长,显示市场需求旺盛。但行业面临订单交付压力、新兴业务发展不确定性等挑战,头部企业需持续提升服务质量和效率以应对竞争。
研报提示了哪些主要风险?
研报提示的主要风险包括:订单增长不达预期可能导致业绩波动;订单交付不及预期可能影响客户满意度;新兴业务如CDMO服务发展不及预期可能影响收入结构;行业景气度下行可能压缩利润空间;海外政策变动可能影响国际化业务拓展。这些风险需持续关注,但康龙化成当前稳健的经营态势和增长动能为其应对风险提供了支撑。